Dynamique de conduite
G-mètre pour voiture : ce qu'il mesure
Ce que lit un g-mètre pour voiture, comment calculer la force G soi-même et combien de g font une conduite normale, une sportive et une Formule 1.
Assurance
L'assurance basée sur l'usage est une assurance auto dont la prime dépend en partie de données collectées pendant que vous conduisez : les kilomètres parcourus, l'heure, les freinages brusques, les accélérations franches, les virages, la vitesse et l'usage du téléphone, relevés par une application, un boîtier à brancher ou les services connectés du véhicule. Cet article porte sur les États-Unis : les programmes, régulateurs et chiffres ci-dessous sont des exemples américains. Les conducteurs prudents qui roulent peu peuvent économiser : Progressive indique que les conducteurs Snapshot qui économisent gagnent en moyenne 328 dollars par an, et State Farm annonce jusqu'à 30 %. Tous deux précisent aussi que la prime peut augmenter.
L'assurance basée sur l'usage, souvent appelée assurance télématique, est une assurance auto qui utilise des données sur la façon, la quantité et le moment où vous conduisez pour fixer une partie de la prime. La tarification classique repose sur des facteurs comme votre historique de conduite, un score d'assurance fondé sur le crédit, le type de véhicule et son lieu de stationnement, comme l'explique la NAIC. L'assurance basée sur l'usage ajoute votre conduite mesurée à ces facteurs sans les remplacer. Les programmes, régulateurs et chiffres de cet article sont américains.
Elle prend deux grandes formes. Le pay-as-you-drive (PAYD), ou assurance auto au kilomètre, fixe le prix surtout selon la distance parcourue : c'est presque une police au kilomètre. Le pay-how-you-drive (PHYD) ajoute des capteurs comme des accéléromètres pour juger aussi le comportement au volant, d'après la page Wikipédia sur l'assurance basée sur l'usage.
Les programmes d'assurance basée sur l'usage suivent une courte liste de signaux que les régulateurs publient ouvertement. La NAIC et le bureau du commissaire aux assurances de Washington citent tous deux les kilomètres parcourus, l'heure, les lieux de conduite, l'accélération rapide, le freinage brusque, le virage serré et le déclenchement des airbags. La NAIC ajoute l'usage du téléphone portable, et State Farm dit que son programme surveille aussi la vitesse. Chaque programme les combine à sa façon et aucun ne publie sa formule complète.
Freinages brusques, accélérations franches et virages sont des forces qu'un téléphone mesure avec son accéléromètre, son gyroscope et son GPS. L'article sur la façon dont un téléphone mesure les forces de freinage et de virage explique ce que voient ces capteurs et pourquoi un rond-point n'est pas un virage serré.
| Signal | Ce que cela signifie | Cité par | Pourquoi cela compte |
|---|---|---|---|
| Kilomètres parcourus | Distance totale sur la période de suivi | NAIC, OIC de Washington, State Farm | Plus de kilomètres, c'est plus d'exposition à l'accident : moins de kilomètres coûtent donc en général moins cher |
| Heure | Le moment où ont lieu les trajets | NAIC, OIC de Washington | Le commissaire de Washington s'attend à ce que rouler de jour coûte moins cher |
| Où vous roulez | La position du véhicule pendant le trajet | NAIC, OIC de Washington | La position est la donnée la plus sensible pour la vie privée |
| Freinages brusques | Chutes soudaines de vitesse | NAIC, OIC de Washington, State Farm | Des coups de frein fréquents suggèrent des distances trop courtes ou des réactions tardives |
| Accélérations franches | Gains soudains de vitesse | NAIC, OIC de Washington, State Farm | Interprétées comme une conduite agressive |
| Virages | Virages pris trop vite | NAIC, OIC de Washington, State Farm | Une forte force latérale est lue comme une conduite risquée |
| Vitesse | Vitesse par rapport à la limite affichée | State Farm | State Farm alerte à 13 km/h (8 mph) ou plus au-dessus de la limite |
| Usage du téléphone | Manipuler le téléphone voiture en mouvement | NAIC, State Farm | La distraction est un risque direct d'accident |
| Déclenchement des airbags | Un événement d'accident | NAIC, OIC de Washington | Peut accélérer l'intervention des secours |
Sources : NAIC (mise à jour en mars 2025), OIC de Washington, State Farm, consultées en novembre 2026.
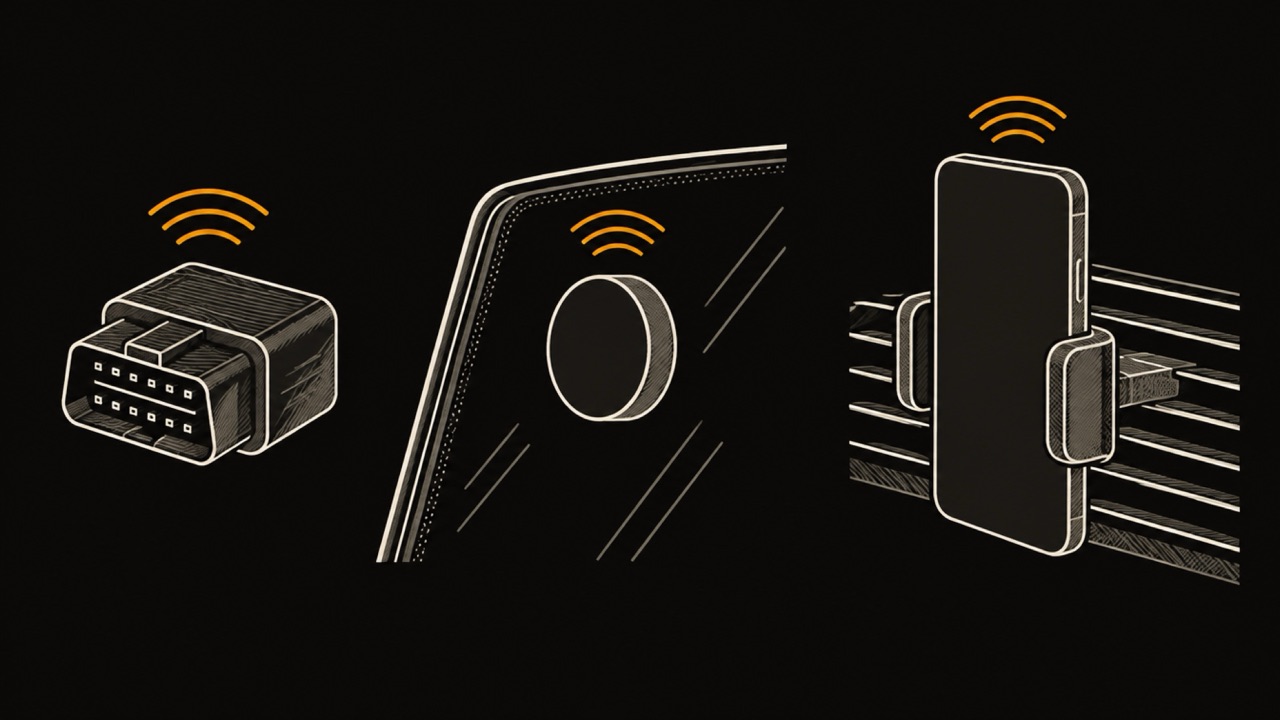
Les assureurs collectent ces données de quatre façons. Une application pour smartphone enregistre les trajets avec les capteurs du téléphone. Un petit boîtier branché sur la prise diagnostic de la voiture lit directement la conduite ; Progressive dit que la conduite se mesure en général avec un boîtier à brancher ou une application. Une balise Bluetooth collée au pare-brise relie le téléphone à une seule voiture, ce qui est le fonctionnement de Drive Safe & Save de State Farm. Enfin, la technologie embarquée d'une voiture connectée peut envoyer des données sans aucune application.
La méthode de collecte décide de ce que voit l'assureur. Une application voit la manipulation du téléphone, puisqu'elle tourne dessus. Un boîtier ne voit que la voiture. Les données des voitures connectées sont les moins visibles pour le conducteur : elles sont collectées par les services du constructeur, parfois selon des conditions acceptées chez le concessionnaire, c'est ainsi qu'a commencé l'affaire GM et OnStar décrite plus bas.
L'assurance auto basée sur l'usage fait économiser de l'argent aux conducteurs aux habitudes peu risquées, et les régulateurs s'arrêtent là. Ni la NAIC ni le commissaire aux assurances de Washington ne publient de pourcentage. Tous deux disent que conduire peu et lentement coûtera probablement moins cher que conduire beaucoup et vite, Washington ajoute la conduite de jour à ce profil, et tous deux disent que tous les conducteurs ne bénéficieront pas d'une réduction.
Les chiffres qui existent viennent des assureurs, à propos de leurs propres programmes. Les 328 dollars de Progressive sont une moyenne sur les conducteurs qui ont économisé, pas sur tous les inscrits. Les 30 % de State Farm sont un chiffre annoncé qui varie selon l'État, en plus d'une réduction de 10 % à l'inscription, et la réduction est recalculée à chaque renouvellement. Lisez les deux comme le meilleur des cas et comparez-les à ce que vous coûte chaque kilomètre en carburant et en usure.
| Programme | Ce que l'assureur dit pouvoir économiser | La prime peut-elle monter ? | Sur quoi il repose |
|---|---|---|---|
| Progressive Snapshot | Les conducteurs qui économisent gagnent en moyenne 328 dollars par an | Oui, après une conduite à risque | Comment, combien et quand vous conduisez |
| State Farm Drive Safe & Save | 10 % à l'inscription, jusqu'à 30 % annoncés, variable selon l'État | Oui, elle peut monter ou baisser à chaque renouvellement | Application State Farm et balise Bluetooth |
Sources : Progressive (mise à jour le 15 août 2023) et State Farm (consultée en novembre 2026). Aucun des deux programmes n'est proposé en Californie.
Oui, l'assurance basée sur l'usage peut faire monter votre prime, et toutes les pages d'assureurs et de régulateurs consultées pour cet article le disent. La NAIC avertit qu'elle « peut aussi entraîner des primes plus élevées » malgré une publicité fondée sur les réductions. Le commissaire aux assurances de Washington dit que les primes peuvent monter ou baisser selon votre comportement au volant.
Les assureurs disent la même chose de leurs programmes. Progressive écrit qu'un tarif pourrait augmenter à la suite d'une conduite à risque. State Farm dit que les primes peuvent monter ou baisser à chaque renouvellement, et qu'un conducteur qui bénéficie d'une réduction pour faible kilométrage et roule plus de 12000 km (7500 miles) par an à titre personnel peut voir sa prime augmenter.
Vos données d'assurance basée sur l'usage vont à l'assureur, et la suite dépend de ses conditions. Les régulateurs signalent deux points à vérifier d'abord. La NAIC dit de vous assurer que vous faites confiance à l'assureur pour vos informations, et le commissaire de Washington suggère de demander si vous pouvez décider de l'utilisation des données du boîtier après un accident. State Farm déclare sur la page de son programme qu'elle ne vend pas vos informations.
Les données collectées par la voiture elle-même ont déjà échappé aux conducteurs. GM et OnStar ont collecté la position précise et le comportement de conduite et les ont vendus aux courtiers en données LexisNexis et Verisk, comme l'a rapporté TechCrunch ; GM a mis fin à son programme Smart Driver en avril 2024. Une agence de renseignements sur les consommateurs est une entreprise qui constitue des dossiers sur des personnes pour des décisions comme la tarification d'une assurance.
La Federal Trade Commission a finalisé son ordonnance contre GM et OnStar le 14 janvier 2026, selon Parker Poe. Pendant cinq ans, GM ne peut pas partager les données de conducteurs concernées avec des agences de renseignements sur les consommateurs, doit obtenir un consentement distinct et explicite pour chaque fonction qui collecte ces données, et doit permettre aux consommateurs d'en demander une copie ou la suppression. Certaines conditions durent 20 ans.
L'assurance basée sur l'usage n'est pas proposée de la même façon dans chaque État américain, et la Californie est l'exception la plus nette. Le California Code of Regulations, section 2632.5, permet à un assureur d'utiliser un dispositif technologique uniquement pour déterminer les kilomètres réellement parcourus, interdit de collecter ou de conserver la position du véhicule hors urgence, vol, services de cartes et de voyage, et garde le dispositif facultatif. La notation fondée sur le comportement n'a pas sa place dans cette règle.
La disponibilité varie aussi selon l'assureur. Progressive précise que Snapshot n'est pas disponible en Californie, et State Farm indique que Drive Safe & Save n'est pas disponible en Californie ni dans le Rhode Island. Avant de comparer des devis, vérifiez que le programme existe dans votre État et pour votre type de véhicule.
Les avantages de l'assurance basée sur l'usage et ses inconvénients viennent du même fait : la prime suit votre conduite mesurée. Un conducteur qui roule peu, rarement de nuit et freine en douceur est récompensé. Celui qui freine fort dans les embouteillages ou travaille en horaires décalés peut ne pas l'être, quel que soit son historique d'accidents.
Vous pouvez vérifier votre conduite avant de vous inscrire en l'enregistrant vous-même pendant deux semaines et en regardant les mêmes signaux qu'un assureur. Comptez vos kilomètres mensuels, notez la fréquence de vos trajets tard le soir, et regardez combien de freinages et d'accélérations brusques contient chaque trajet. Vos comptes ne correspondront aux seuils d'aucun assureur, mais la tendance vous dit si un programme fondé sur le comportement a des chances de vous aider ou de vous coûter.
WrenchTime, une application iPhone pour les carnets d'auto et de moto, enregistre les trajets automatiquement et compte sur chacun les événements de freinage, d'accélération et de virage, avec la G maximale. Les trajets restent sur votre téléphone et dans votre propre iCloud : l'application n'a pas de compte, ne note personne et n'envoie rien à un assureur. Le guide du suivi kilométrique automatique explique comment la détection démarre sans un geste.
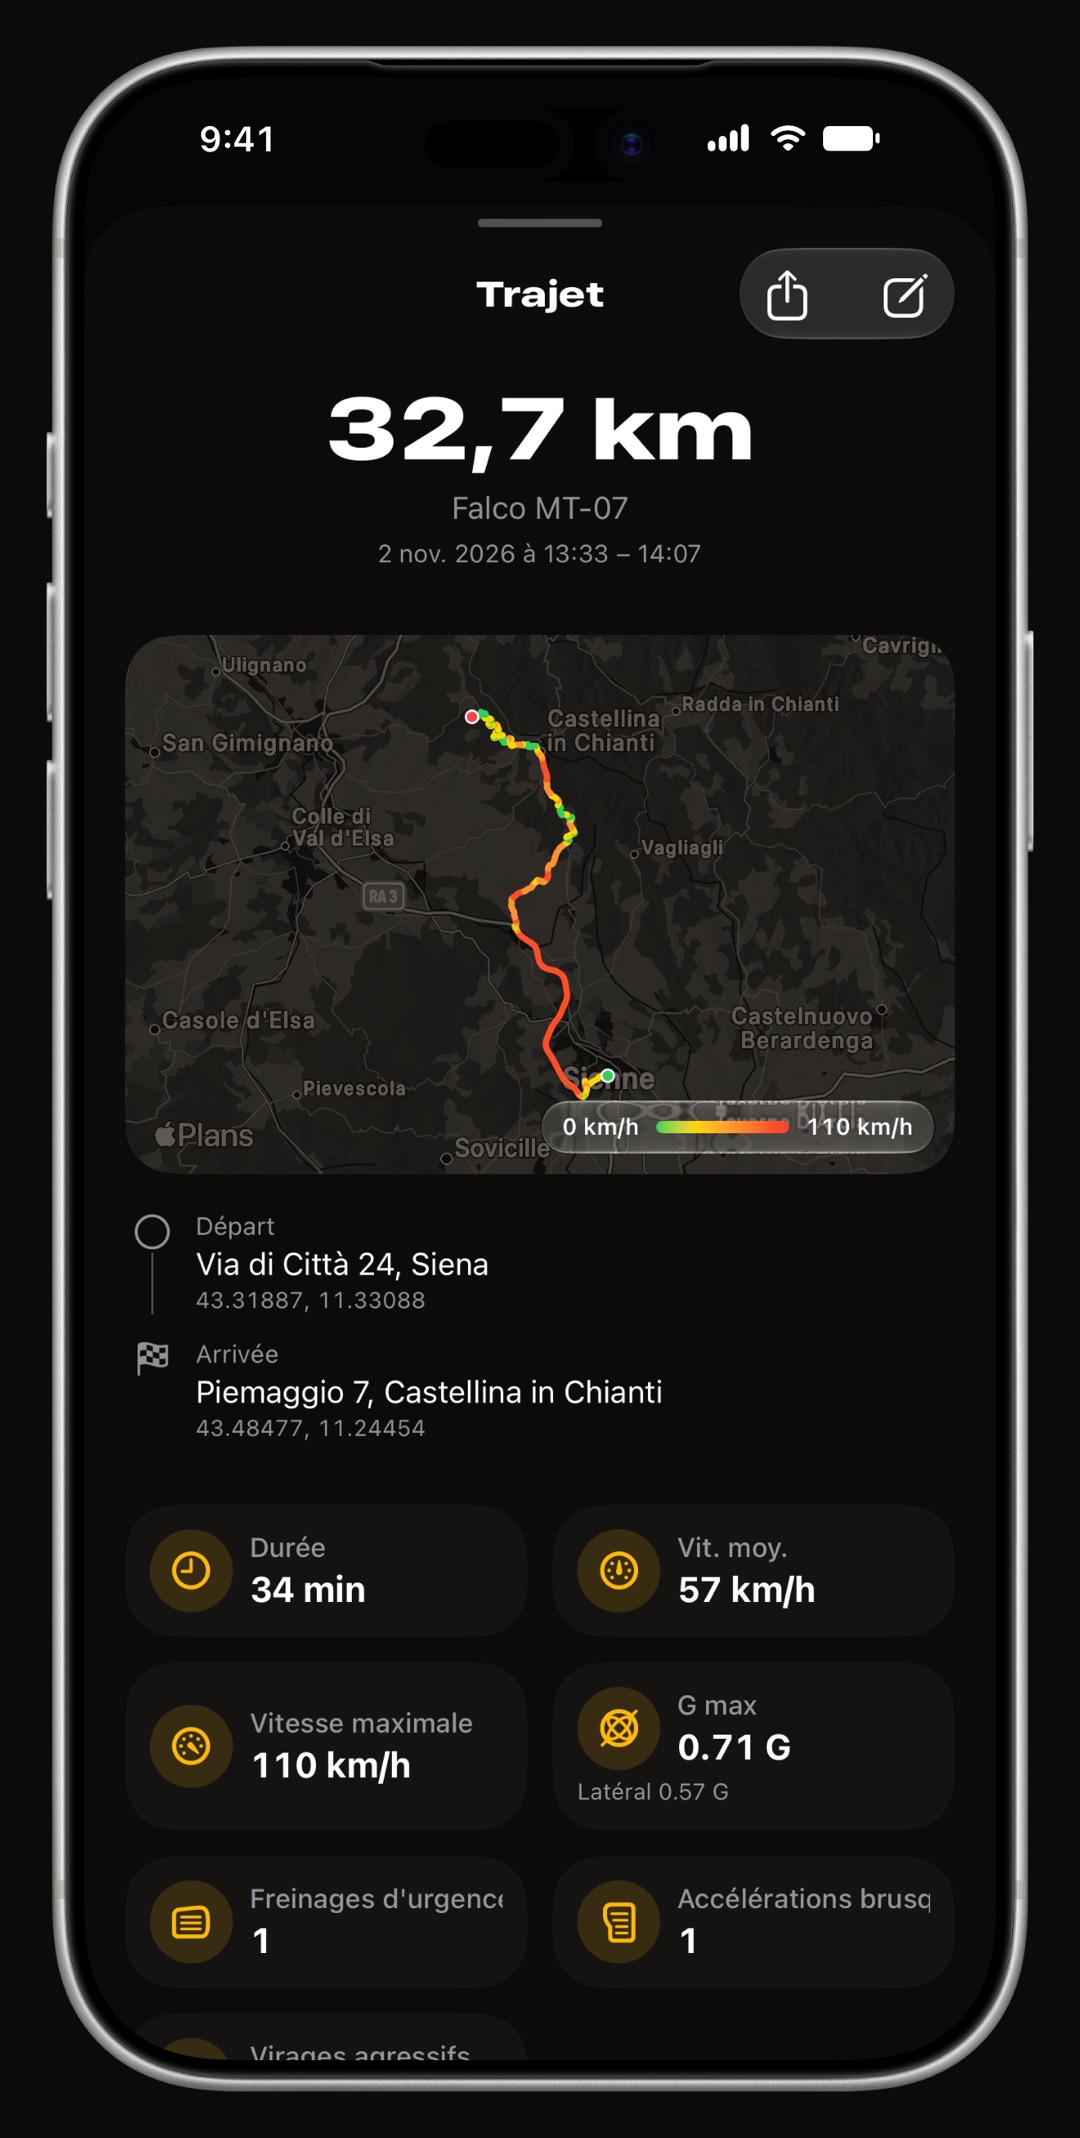
Enregistrez quelques semaines de conduite avec WrenchTime avant de choisir une police basée sur l'usage. Les trajets démarrent seuls quand votre téléphone se connecte à la voiture ou détecte la conduite, et chacun garde sa distance, ses vitesses et ses événements comptés de freinage, d'accélération et de virage. La version gratuite couvre 1 véhicule et 10 trajets enregistrés par semaine ; le guide du suivi kilométrique automatique montre comment cela fonctionne.
L'assurance basée sur l'usage est une assurance auto dont la prime dépend en partie de données collectées pendant que vous conduisez, comme les kilomètres, l'heure, les freinages brusques et l'usage du téléphone. Les versions pay-as-you-drive font payer surtout la distance ; les versions pay-how-you-drive notent aussi le comportement. Une application, un boîtier ou la voiture elle-même collecte les données.
Oui. Progressive dit qu'un tarif pourrait augmenter à la suite d'une conduite à risque, State Farm dit que les primes peuvent monter ou baisser à chaque renouvellement, et le commissaire aux assurances de Washington dit que les primes peuvent monter ou baisser selon votre conduite. Demandez à votre assureur comment il traite les mauvais scores avant de vous inscrire.
Beaucoup de programmes le peuvent. La NAIC et le commissaire aux assurances de Washington citent tous deux les lieux de conduite parmi les données collectées. La Californie fait exception : sa réglementation permet à un boîtier de ne collecter que les kilomètres réellement parcourus et interdit de collecter ou de conserver la position du véhicule.
Elle vaut surtout le coup pour les conducteurs qui roulent peu, rarement tard le soir et freinent peu brusquement, le profil que les assureurs récompensent. Progressive indique que les conducteurs Snapshot qui économisent gagnent en moyenne 328 dollars par an. Ceux qui freinent fort ou font de longs trajets de nuit risquent aucune réduction ou une prime plus élevée.
Seulement sous une forme limitée. La réglementation californienne permet à un boîtier d'enregistrer les kilomètres réellement parcourus et rien sur la position, et garde le dispositif facultatif. Progressive Snapshot et State Farm Drive Safe & Save ne sont pas proposés en Californie, selon les deux assureurs.
Plus sur le blog
Dynamique de conduite
Ce que lit un g-mètre pour voiture, comment calculer la force G soi-même et combien de g font une conduite normale, une sportive et une Formule 1.
Kilométrage
MileIQ, Everlance, TripLog, Driversnote, Stride et WrenchTime comparées sur les limites gratuites, les prix, la façon dont un trajet démarre tout seul, et à quoi sert chacune.
Coûts d'usage
La moyenne AAA 2026 aux États-Unis et son détail, la formule pour calculer le coût kilométrique de votre voiture avec un exemple en euros, et ce que donne vraiment le barème kilométrique 2026.

Téléchargement gratuit. Un véhicule, de vraies fonctions, aucune publicité. Votre garage vous dira merci.
Télécharger WrenchTime sur l'App Store