Dinamica di guida
Forza G in auto: cosa misura un g-metro
Cosa legge un g-metro per auto, come calcolare la forza G da soli e quanti g fanno la guida normale, un'auto sportiva e una Formula 1.
Assicurazione
L'assicurazione scatola nera, detta anche assicurazione a base d'uso o telematica, è una polizza auto calcolata in parte sui dati raccolti mentre guidi: i chilometri percorsi, l'orario, le frenate brusche, le accelerazioni forti, le curve, la velocità e l'uso del telefono, rilevati da un'app, da un dispositivo da inserire nell'auto o dai servizi connessi della vettura. Questo articolo parla degli Stati Uniti: programmi, enti e cifre sono esempi americani. Chi guida poco e con prudenza può risparmiare: Progressive dichiara che i guidatori Snapshot che risparmiano ottengono in media 328 dollari all'anno, e State Farm pubblicizza fino al 30%. Entrambe dicono anche che il premio può salire.
L'assicurazione a base d'uso, spesso chiamata assicurazione telematica o scatola nera, è una polizza auto che usa dati su come, quanto e quando guidi per fissare una parte del premio. Il prezzo tradizionale si basa su fattori come lo storico di guida, un punteggio assicurativo legato al credito, il tipo di veicolo e dove viene tenuto, come spiega la NAIC. L'assicurazione a base d'uso aggiunge la tua guida misurata a quei fattori, senza sostituirli. In questo articolo programmi, enti e cifre sono quelli degli Stati Uniti.
L'assicurazione a base d'uso ha due forme. Il pay-as-you-drive (PAYD) fissa il prezzo soprattutto in base a quanto si usa il veicolo, quindi è vicino a una polizza a chilometro. Il pay-how-you-drive (PHYD) aggiunge sensori come gli accelerometri per valutare anche lo stile di guida oltre alla distanza, secondo la voce di Wikipedia sull'assicurazione a base d'uso.
I programmi di assicurazione a base d'uso registrano un breve elenco di segnali che le autorità pubblicano apertamente. La NAIC e l'Ufficio del commissario assicurativo di Washington nominano entrambi i chilometri percorsi, l'orario, dove viene guidato il veicolo, l'accelerazione rapida, la frenata brusca, la curva presa forte e l'apertura degli airbag. La NAIC aggiunge l'uso del cellulare, e State Farm dice che il suo programma controlla anche la velocità. Ogni programma li combina a modo suo e nessuno pubblica la formula completa.
Frenate brusche, accelerazioni forti e curve sono tutte forze che un telefono misura con accelerometro, giroscopio e GPS. L'articolo su come un telefono misura le forze di frenata e di curva spiega cosa vedono quei sensori e perché una rotatoria non è una curva brusca.
| Segnale | Cosa significa | Citato da | Perché conta |
|---|---|---|---|
| Chilometri percorsi | Distanza totale nel periodo di monitoraggio | NAIC, OIC di Washington, State Farm | Più chilometri sono più esposizione a un incidente, quindi di solito meno chilometri costano meno |
| Orario | Quando avvengono i viaggi | NAIC, OIC di Washington | Il commissario di Washington si aspetta che guidare di giorno costi meno |
| Dove guidi | La posizione del veicolo lungo il viaggio | NAIC, OIC di Washington | La posizione è il dato più delicato per la privacy |
| Frenate brusche | Cali improvvisi di velocità | NAIC, OIC di Washington, State Farm | Frenate forti frequenti fanno pensare a poca distanza di sicurezza o reazioni tardive |
| Accelerazioni forti | Aumenti improvvisi di velocità | NAIC, OIC di Washington, State Farm | Lette come guida aggressiva |
| Curve | Curve prese troppo veloci | NAIC, OIC di Washington, State Farm | Una forza laterale elevata è letta come guida rischiosa |
| Velocità | Velocità rispetto al limite | State Farm | State Farm avvisa a 13 km/h (8 mph) o più sopra il limite |
| Uso del telefono | Maneggiare il telefono con l'auto in movimento | NAIC, State Farm | La distrazione è un rischio diretto di incidente |
| Apertura degli airbag | Un evento di incidente | NAIC, OIC di Washington | Può accelerare i soccorsi |
Fonti: NAIC (aggiornata a marzo 2025), OIC di Washington, State Farm, consultate a novembre 2026.
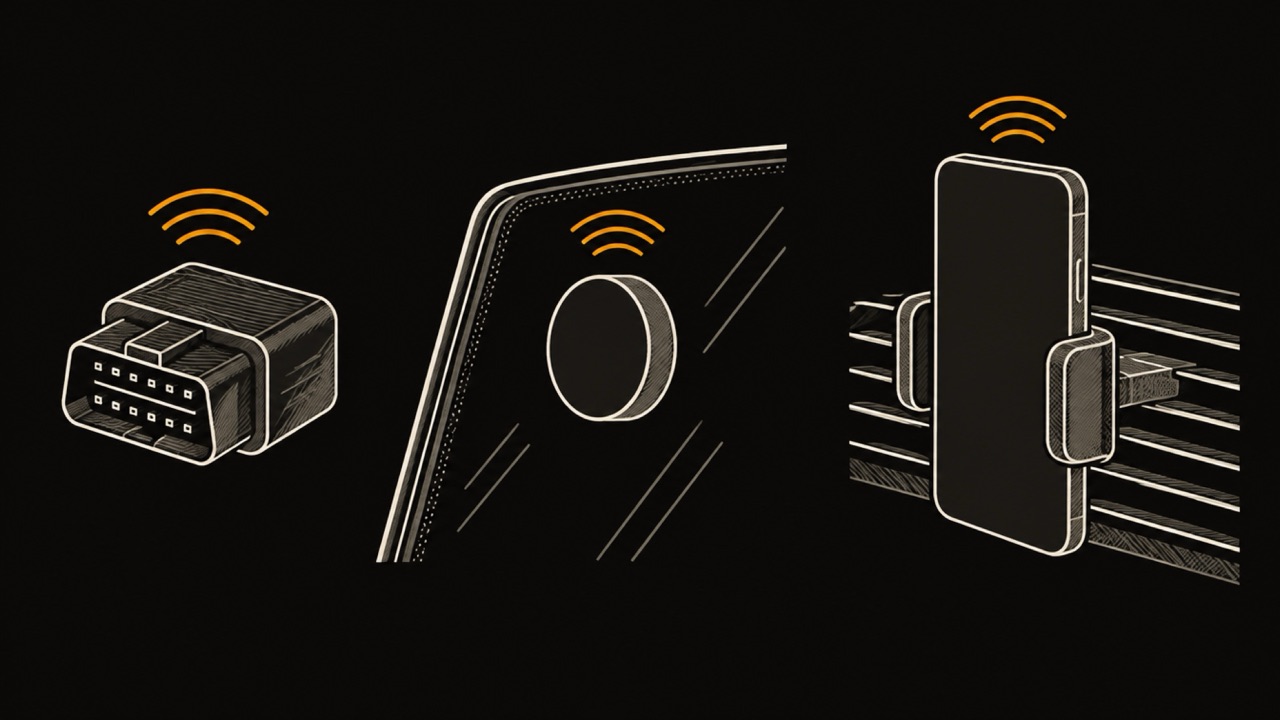
Le compagnie raccolgono i dati in quattro modi. Un'app per smartphone registra i viaggi con i sensori del telefono. Un piccolo dispositivo inserito nella presa diagnostica dell'auto legge direttamente la guida; Progressive dice che la guida si misura di solito con un dispositivo da inserire o con un'app. Un sensore Bluetooth attaccato al parabrezza lega il telefono a una sola auto, ed è così che funziona Drive Safe & Save di State Farm. Infine la tecnologia integrata in un'auto connessa può inviare dati senza alcuna app.
Il metodo di raccolta decide quanto vede la compagnia. Un'app vede come maneggi il telefono, perché gira sul telefono. Un dispositivo da inserire vede solo l'auto. I dati delle auto connesse sono i meno visibili a chi guida: li raccoglie il costruttore con i propri servizi, a volte con condizioni accettate in concessionaria, ed è così che è iniziato il caso GM e OnStar descritto più avanti.
L'assicurazione auto a base d'uso fa risparmiare chi ha abitudini a basso rischio, e le autorità non si spingono oltre. Né la NAIC né il commissario assicurativo di Washington pubblicano una percentuale. Entrambi dicono che guidare poco e piano costerà probabilmente meno che guidare molto e veloce, Washington aggiunge la guida diurna a quel profilo, ed entrambi dicono che non tutti gli automobilisti avranno diritto a uno sconto.
Le cifre che esistono vengono dalle compagnie, sui propri programmi. I 328 dollari di Progressive sono una media tra chi ha risparmiato, non tra tutti gli iscritti. Il 30% di State Farm è una cifra pubblicizzata che varia da stato a stato, sopra uno sconto del 10% per l'adesione, e lo sconto viene ricalcolato a ogni rinnovo. Leggile entrambe come il caso migliore e confrontale con quanto ti costa ogni chilometro in carburante e usura.
| Programma | Quanto dice la compagnia che si può risparmiare | Il premio può salire? | Su cosa si basa |
|---|---|---|---|
| Progressive Snapshot | I guidatori che risparmiano ottengono in media 328 dollari all'anno | Sì, dopo una guida ad alto rischio | Come, quanto e quando guidi |
| State Farm Drive Safe & Save | 10% per l'adesione, fino al 30% pubblicizzato, varia da stato a stato | Sì, può salire o scendere a ogni rinnovo | App di State Farm e sensore Bluetooth |
Fonti: Progressive (aggiornata il 15 agosto 2023) e State Farm (consultata a novembre 2026). Nessuno dei due programmi è offerto in California.
Sì, l'assicurazione a base d'uso può far salire il premio, e lo dicono tutte le pagine di compagnie e autorità consultate per questo articolo. La NAIC avverte che «può anche portare a premi più alti» nonostante una pubblicità costruita sugli sconti. Il commissario assicurativo di Washington dice che i premi possono salire o scendere in base a come guidi.
Le compagnie dicono lo stesso dei propri programmi. Progressive scrive che una tariffa potrebbe aumentare a causa di una guida ad alto rischio. State Farm dice che i premi possono salire o scendere a ogni rinnovo, e che chi ha lo sconto per pochi chilometri e usa l'auto per uso personale oltre 12.000 km (7.500 miglia) l'anno può vedere il premio salire.
I dati dell'assicurazione a base d'uso vanno alla compagnia, e cosa succede dopo dipende dalle sue condizioni. Le autorità segnalano due cose da controllare per prime. La NAIC dice di assicurarti di fidarti della compagnia con le tue informazioni, e il commissario di Washington suggerisce di chiedere se puoi decidere se i dati del dispositivo vengano usati dopo un incidente. State Farm dichiara nella pagina del programma di non vendere i tuoi dati.
I dati raccolti dall'auto stessa sono già usciti dalle mani di chi guida. GM e OnStar hanno raccolto posizione precisa e comportamento di guida e li hanno venduti ai broker di dati LexisNexis e Verisk, come ha riportato TechCrunch; GM ha chiuso il programma Smart Driver nell'aprile 2024. Un'agenzia di informazioni sui consumatori è un'azienda che compila fascicoli sulle persone per decisioni come il prezzo di una polizza.
La Federal Trade Commission ha finalizzato il suo ordine contro GM e OnStar il 14 gennaio 2026, secondo Parker Poe. Per cinque anni GM non può condividere i dati dei conducenti coperti con agenzie di informazioni sui consumatori, deve ottenere un consenso separato ed esplicito per ogni funzione che raccoglie quei dati e deve permettere ai consumatori di chiedere una copia dei propri dati o la loro cancellazione. Alcune condizioni durano 20 anni.
L'assicurazione a base d'uso non è offerta allo stesso modo in ogni stato americano, e la California è l'eccezione più chiara. Il California Code of Regulations, sezione 2632.5, consente alla compagnia di usare un dispositivo tecnologico solo per determinare i chilometri effettivamente percorsi, vieta di raccogliere o conservare la posizione del veicolo fuori da emergenze, furti, servizi di mappe e viaggio, e mantiene il dispositivo volontario. Il punteggio basato sul comportamento non ha posto in quella norma.
La disponibilità varia anche per compagnia. Progressive precisa che Snapshot non è disponibile in California, e State Farm indica Drive Safe & Save come non disponibile in California e Rhode Island. Prima di confrontare i preventivi, controlla che il programma esista nel tuo stato e per il tuo tipo di veicolo.
I pro e i contro dell'assicurazione scatola nera nascono dallo stesso fatto: il premio segue la tua guida misurata. Chi percorre pochi chilometri, guida poco di notte e frena dolcemente viene premiato. Chi frena forte nel traffico o fa turni di notte può non esserlo, qualunque cosa dica il suo storico di incidenti.
Puoi controllare la tua guida prima di aderire registrandola tu per due settimane e guardando gli stessi segnali che guarderebbe una compagnia. Conta i chilometri al mese, annota quanto spesso guidi a tarda notte e guarda quante frenate e accelerate brusche contiene ogni viaggio. I tuoi conteggi non coincideranno con le soglie di nessuna compagnia, ma la tendenza ti dice se un programma basato sul comportamento ti aiuterà o ti costerà.
WrenchTime, un'app per iPhone per i registri di auto e moto, registra i viaggi in automatico e conta su ognuno gli eventi di frenata, accelerazione e curva, con la G massima. I viaggi restano sul tuo telefono e nel tuo iCloud: l'app non ha un account, non dà punteggi a nessuno e non invia nulla a una compagnia. La guida al conteggio automatico dei chilometri spiega come il rilevamento parte senza un tocco.
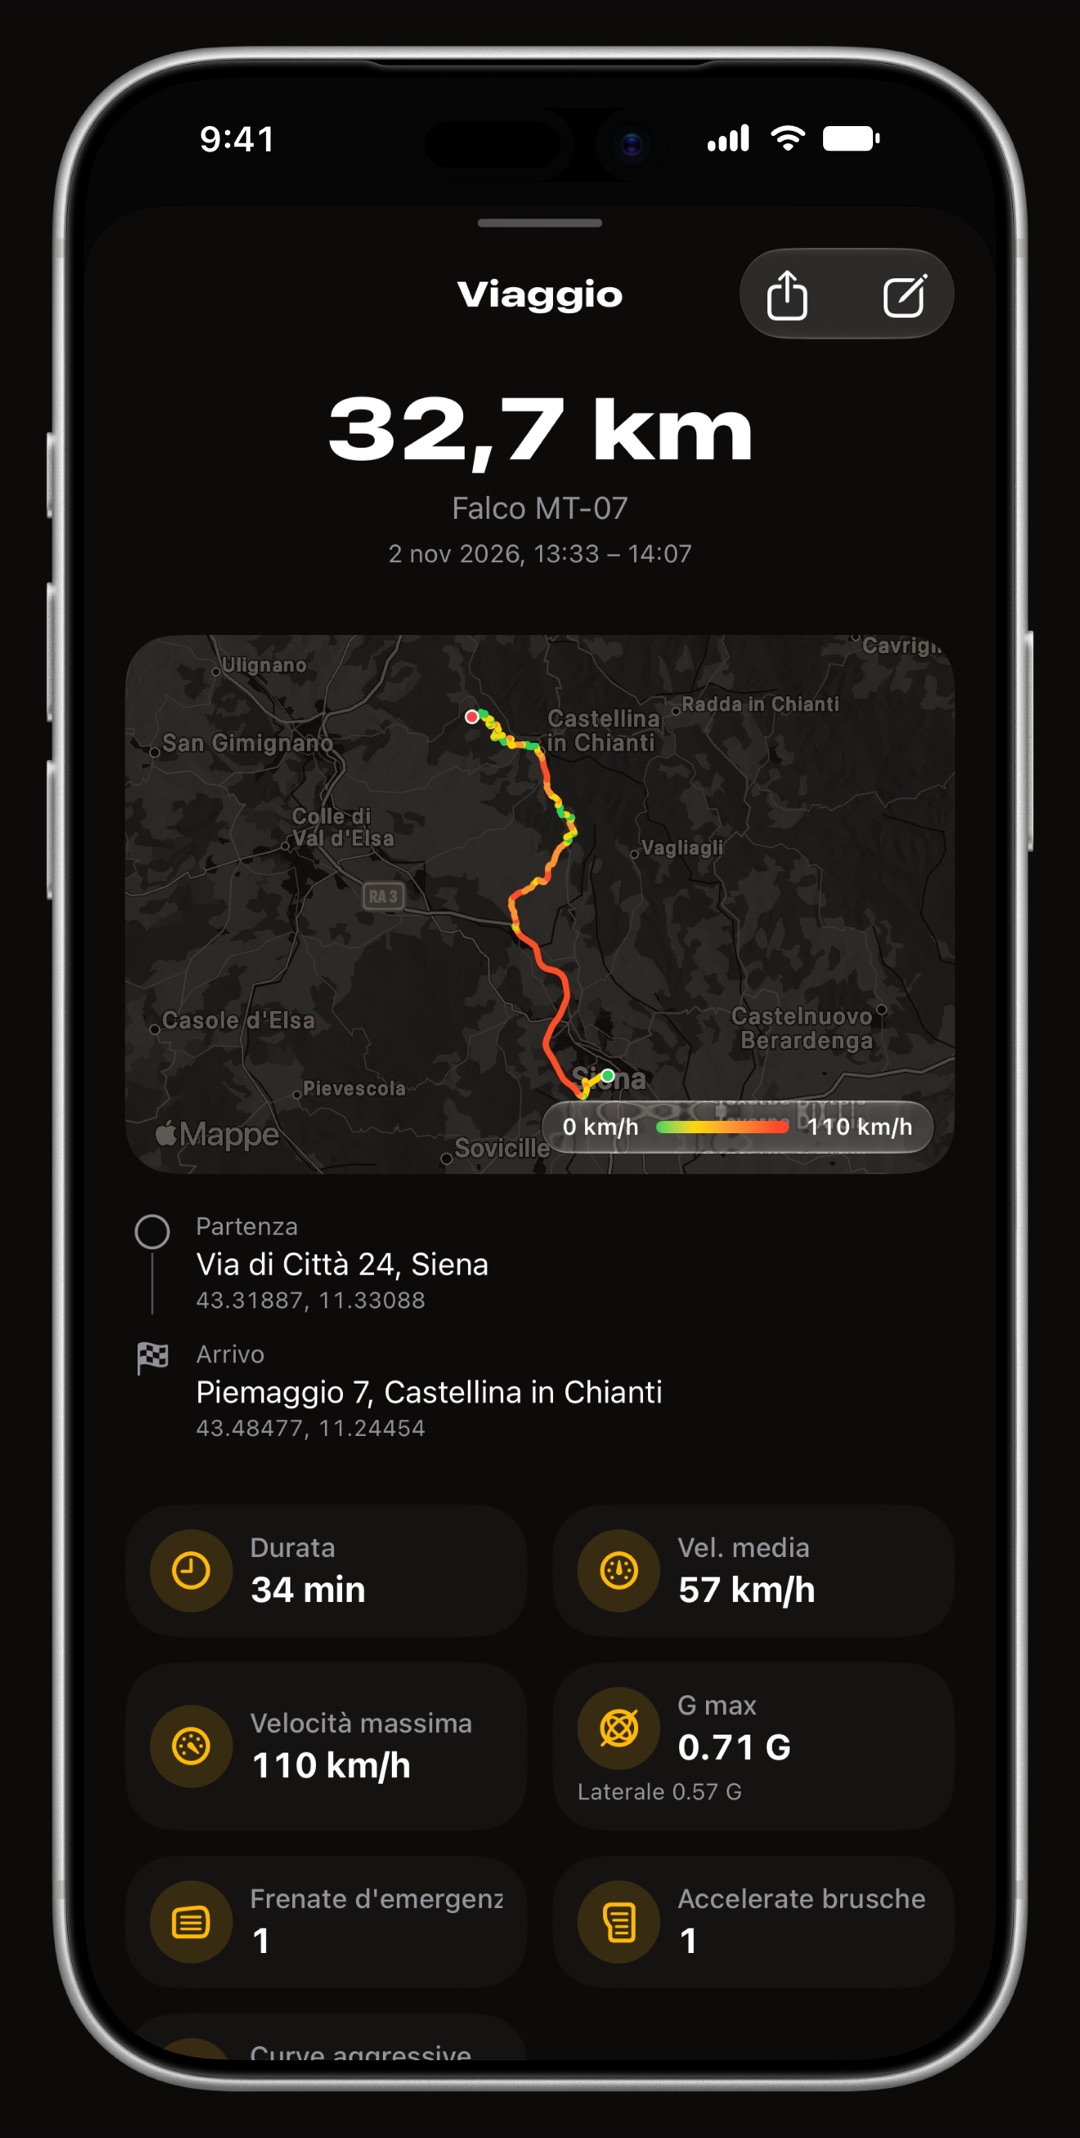
Registra qualche settimana di guida con WrenchTime prima di scegliere una polizza a base d'uso. I viaggi partono da soli quando il telefono si collega all'auto o rileva la guida, e ognuno conserva distanza, velocità e gli eventi contati di frenata, accelerazione e curva. La versione gratuita comprende 1 veicolo e 10 viaggi registrati a settimana; la guida al conteggio automatico dei chilometri mostra come funziona.
L'assicurazione a base d'uso, o scatola nera, è una polizza auto calcolata in parte sui dati raccolti mentre guidi, come chilometri, orari, frenate brusche e uso del telefono. Le versioni pay-as-you-drive fanno pagare soprattutto la distanza; quelle pay-how-you-drive valutano anche il comportamento. I dati li raccoglie un'app, un dispositivo da inserire o l'auto stessa.
Sì. Progressive dice che una tariffa potrebbe aumentare a causa di una guida ad alto rischio, State Farm dice che i premi possono salire o scendere a ogni rinnovo e il commissario assicurativo di Washington dice che i premi possono salire o scendere con la tua guida. Prima di aderire chiedi alla compagnia come tratta i punteggi bassi.
Molti programmi possono farlo. La NAIC e il commissario assicurativo di Washington elencano entrambi dove viene guidato il veicolo tra i dati raccolti. La California è l'eccezione: la sua norma consente al dispositivo di raccogliere solo i chilometri effettivamente percorsi e vieta di raccogliere o conservare la posizione del veicolo.
Conviene soprattutto a chi percorre pochi chilometri, guida poco a tarda notte e frena bruscamente di rado, il profilo che le compagnie premiano. Progressive riporta che i guidatori Snapshot che risparmiano ottengono in media 328 dollari all'anno. Chi frena forte o fa lunghe percorrenze di notte rischia nessuno sconto o un premio più alto.
Solo in forma limitata. La norma californiana consente a un dispositivo di registrare i chilometri effettivamente percorsi e niente sulla posizione, e mantiene il dispositivo volontario. Progressive Snapshot e State Farm Drive Safe & Save non sono offerti in California, secondo entrambe le compagnie.
Altro dal blog
Dinamica di guida
Cosa legge un g-metro per auto, come calcolare la forza G da soli e quanti g fanno la guida normale, un'auto sportiva e una Formula 1.
Chilometraggio
MileIQ, Everlance, TripLog, Driversnote, Stride e WrenchTime a confronto su limiti gratuiti, prezzi, come un viaggio parte da solo e a cosa serve ciascuna.
Costi di gestione
Cosa sono le tabelle ACI dei costi chilometrici 2026, la formula per calcolare il costo al km della tua auto con un esempio in euro, e quanto pesano chilometraggio, categoria e alimentazione nei dati AAA.

Scaricala gratis. Un veicolo, funzioni vere, nessuna pubblicità. Il tuo garage ti ringrazierà.
Scarica WrenchTime su App Store