Sürüş dinamiği
Arabalar için g kuvveti ölçer: ne ölçer
Araba g kuvveti ölçerin ne okuduğu, g'yi kendin nasıl hesaplayacağın ve normal sürüşün, bir spor arabanın ve Formula 1'in gerçekte kaç g çektiği.
Sigorta
Kullanıma dayalı sigorta, sürüş sırasında toplanan verilere göre kısmen fiyatlanan araç sigortasıdır: kat ettiğin mesafe, günün saati, sert frenleme, ani hızlanma, viraj alma, hız ve telefon kullanımı; bu veriyi bir akıllı telefon uygulaması, takılan bir cihaz ya da aracın kendi bağlantılı hizmetleri toplar. Güvenli ve az süren sürücüler tasarruf edebilir: Progressive, tasarruf eden Snapshot sürücülerinin yılda ortalama 328 $ kazandığını söylüyor, State Farm ise %30'a kadar indirim ilan ediyor. İkisi de primin yükselebileceğini de belirtiyor.
Kullanıma dayalı sigorta, telematik sigortası da denir; primin bir kısmını nasıl, ne kadar ve ne zaman sürdüğüne dair veriyle belirleyen araç sigortasıdır. Geleneksel fiyatlandırma, NAIC'in açıkladığı gibi sürüş geçmişi, krediye dayalı sigorta puanı, aracın türü ve park edildiği yer gibi etkenlere dayanır. Kullanıma dayalı sigorta bu etkenlerin yerini almaz, üstüne ölçülen sürüşünü ekler.
Kullanıma dayalı sigorta iki geniş biçimde gelir. Kullandığın kadar öde (PAYD) poliçeyi esas olarak aracın ne kadar kullanıldığına göre fiyatlar, yani kilometre başına poliçeye yakındır. Nasıl kullanıyorsan öyle öde (PHYD) ise Wikipedia'nın kullanıma dayalı sigorta maddesine göre ivmeölçer gibi sensörler ekleyerek mesafenin yanında sürüş davranışını da değerlendirir.
Kullanıma dayalı sigorta programları, düzenleyicilerin açıkça yayımladığı kısa bir sinyal listesini izler. NAIC ve Washington Sigorta Komiserliği ikisi de kat edilen mesafeyi, günün saatini, aracın nerede kullanıldığını, ani hızlanmayı, sert frenlemeyi, sert viraj almayı ve hava yastığı açılmasını sayıyor. NAIC cep telefonu kullanımını ekliyor, State Farm ise programının hızı da izlediğini söylüyor. Her program bunları farklı biçimde birleştirir ve hiçbiri puanlama formülünün tamamını yayımlamaz.
Sert frenleme, ani hızlanma ve viraj, bir telefonun ivmeölçeri, jiroskopu ve GPS'iyle ölçebildiği kuvvetlerdir. Bir telefonun frenleme ve viraj kuvvetlerini nasıl ölçtüğünü anlatan yazı, bu sensörlerin ne gördüğünü ve bir göbek kavşağın neden keskin viraj sayılmadığını açıklıyor.
| Sinyal | Ne anlama gelir | Kimin andığı | Neden önemli |
|---|---|---|---|
| Kat edilen mesafe | İzleme dönemi boyunca toplam mesafe | NAIC, Washington OIC, State Farm | Daha çok mesafe, kaza riskine daha çok maruz kalmak demektir; bu yüzden daha az kilometre genelde daha ucuza gelir |
| Günün saati | Yolculukların ne zaman yapıldığı | NAIC, Washington OIC | Washington komiseri gündüz sürüşünün daha ucuz olmasını bekliyor |
| Nerede sürdüğün | Aracın yolculuk boyunca konumu | NAIC, Washington OIC | Konum, gizlilik açısından en hassas kalemdir |
| Sert frenleme | Hızda ani düşüşler | NAIC, Washington OIC, State Farm | Sık sık sert fren, öndeki araca fazla yaklaşmayı ya da geç tepkiyi düşündürür |
| Ani hızlanma | Hızda ani artışlar | NAIC, Washington OIC, State Farm | Agresif sürüş olarak okunur |
| Viraj alma | Virajları fazla hızlı almak | NAIC, Washington OIC, State Farm | Yüksek yanal kuvvet, riskli yol tutuş olarak okunur |
| Hız | Hızın yazılı sınıra göre durumu | State Farm | State Farm, sınırın 13 km/sa (8 mph) ya da daha fazla üstünde uyarı verir |
| Telefon kullanımı | Araç giderken telefonla ilgilenmek | NAIC, State Farm | Dikkat dağınıklığı doğrudan kaza riskidir |
| Hava yastığı açılması | Bir kaza olayı | NAIC, Washington OIC | Kazaya müdahaleyi hızlandırabilir |
Kaynaklar: NAIC (Mart 2025'te güncellendi), Washington OIC, State Farm, Kasım 2026'da açıldı.
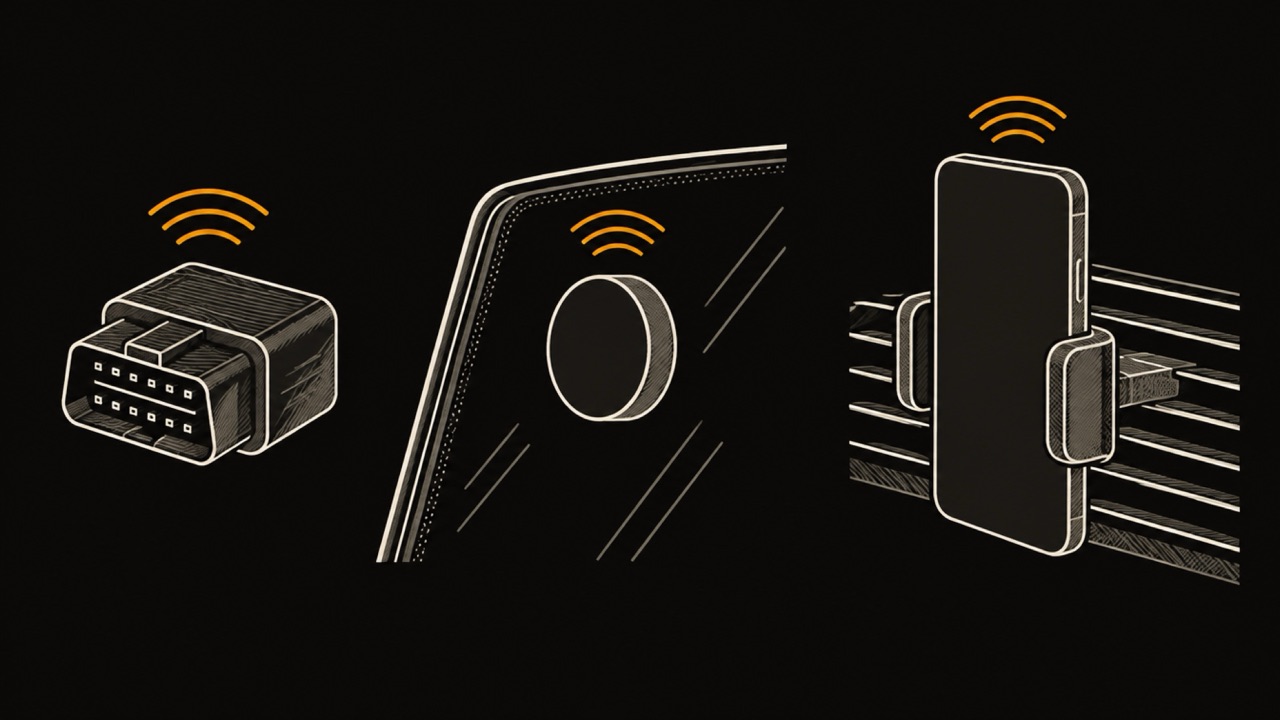
Sigortacılar kullanıma dayalı sigorta verisini dört yolla toplar. Bir akıllı telefon uygulaması, yolculukları telefonun kendi sensörleriyle kaydeder. Aracın tanılama portuna takılan küçük bir cihaz sürüşü doğrudan okur; Progressive sürüşün genellikle takılan bir cihazla ya da mobil uygulamayla ölçüldüğünü söylüyor. Ön cama yapıştırılan bir Bluetooth işaretçisi telefonu tek bir araca bağlar; State Farm'ın Drive Safe & Save programı böyle çalışır. Son olarak bağlantılı bir arabanın içindeki teknoloji, hiçbir uygulama olmadan da veri gönderebilir.
Toplama yöntemi, sigortacının ne kadarını gördüğünü belirler. Bir uygulama telefon kullanımını görür, çünkü telefonda çalışır. Takılan bir cihaz yalnızca aracı görür. Bağlantılı araç verisi sürücünün en az fark ettiği veridir: araç üreticisinin kendi hizmetleri toplar, bazen bayide kabul edilen koşullar altında; aşağıda anlatılan GM ve OnStar davası böyle başladı.
Kullanıma dayalı araç sigortası, alışkanlıkları düşük riskli görünen sürücülere para kazandırır ve düzenleyiciler orada durur. NAIC de Washington sigorta komiseri de bir yüzde yayımlamıyor. İkisi de kısa ve yavaş sürüşün muhtemelen uzun ve yüksek hızlı sürüşten ucuza geleceğini söylüyor, Washington bu profile gündüz sürüşünü de ekliyor ve ikisi de her sürücünün indirime hak kazanmayacağını belirtiyor.
Var olan rakamlar, sigortacıların kendi programları hakkında verdiği rakamlardır. Progressive'in 328 $ tutarı, kayıt olan herkesin değil, tasarruf eden sürücülerin ortalamasıdır. State Farm'ın %30'u eyalete göre değişen ilan edilmiş bir rakamdır, üstüne kayıt olmak için %10 indirim gelir ve indirim her yenilemede yeniden hesaplanır. İkisini de en iyi senaryo olarak oku ve yakıt ile aşınma bakımından her kilometrenin sana neye mal olduğuyla karşılaştır.
| Program | Sigortacının söylediği tasarruf | Prim yükselebilir mi? | Neye dayanır |
|---|---|---|---|
| Progressive Snapshot | Tasarruf eden sürücüler yılda ortalama 328 $ | Evet, yüksek riskli sürüşten sonra | Nasıl, ne kadar ve ne zaman sürdüğün |
| State Farm Drive Safe & Save | Kayıt için %10, ilan edilen en çok %30, eyalete göre değişir | Evet, her yenilemede artabilir ya da azalabilir | State Farm uygulaması ve Bluetooth işaretçisi |
Kaynaklar: Progressive (15 Ağustos 2023'te güncellendi) ve State Farm (Kasım 2026'da açıldı). İki program da Kaliforniya'da sunulmuyor.
Evet, kullanıma dayalı sigorta primini yükseltebilir ve bu yazı için açılan her sigortacı ve düzenleyici sayfası bunu söylüyor. NAIC, indirime dayanan reklamlara rağmen bunun “daha yüksek primlere de yol açabileceği” konusunda uyarıyor. Washington sigorta komiseri, primlerin sürüş davranışına göre artabileceğini ya da düşebileceğini söylüyor.
Sigortacılar kendi programları için de aynısını söylüyor. Progressive, yüksek riskli sürüşün sonucunda prim artabileceğini yazıyor. State Farm, primlerin her yenilemede artabileceğini ya da azalabileceğini, düşük kilometre indirimi olan bir sürücü yılda 12.000 km'den (7.500 mil) fazla kişisel kullanım yaparsa primin yükselebileceğini belirtiyor.
Kullanıma dayalı sigorta verin sigortacıya gider ve sonrası onun koşullarına bağlıdır. Düzenleyiciler önce kontrol edilecek iki şeye dikkat çekiyor. NAIC, bilgilerini sigortacıya emanet edebileceğinden emin olmanı söylüyor, Washington komiseri ise bir kazadan sonra cihaz verisinin kullanılıp kullanılmayacağına senin karar verip veremeyeceğini sormanı öneriyor. State Farm, program sayfasında bilgini satmadığını belirtiyor.
Aracın kendisinin topladığı veri ise çoktan sürücülerin elinden çıkmış durumda. TechCrunch'ın bildirdiğine göre GM ve OnStar kesin konumu ve sürüş davranışını toplayıp LexisNexis ve Verisk veri komisyoncularına sattı; GM, Smart Driver programını Nisan 2024'te sonlandırdı. Tüketici raporlama kuruluşu, sigorta fiyatlaması gibi kararlar için kişiler hakkında dosya hazırlayan şirkettir.
Parker Poe'ya göre Federal Ticaret Komisyonu, GM ve OnStar hakkındaki kararını 14 Ocak 2026'da kesinleştirdi. GM beş yıl boyunca kapsanan sürücü verisini tüketici raporlama kuruluşlarıyla paylaşamayacak, bu veriyi toplayan her özellik için ayrı ve açık rıza alması gerekecek ve tüketicilerin verilerinin bir kopyasını ya da silinmesini talep etmesine izin vermek zorunda. Bazı şartlar 20 yıl sürüyor.
Kullanıma dayalı sigorta her eyalette aynı biçimde sunulmuyor ve Kaliforniya en net istisna. Kaliforniya Yönetmelikleri'nin 2632.5 numaralı bölümü, sigortacının teknolojik bir cihazı yalnızca gerçekten sürülen mesafeyi belirlemek için kullanmasına izin verir, acil durum, hırsızlık, harita ve seyahat hizmetleri dışında aracın konumunun toplanmasını veya saklanmasını yasaklar ve cihazı gönüllü tutar. Davranışa dayalı puanlamaya bu kuralda yer yok.
Sunulma durumu sigortacıya göre de değişir. Progressive, Snapshot'ın Kaliforniya'da sunulmadığını belirtiyor, State Farm ise Drive Safe & Save'i Kaliforniya ve Rhode Island'da sunulmayan program olarak listeliyor. Teklifleri karşılaştırmadan önce programın senin eyaletinde ve araç türün için var olduğundan emin ol.
Kullanıma dayalı sigortanın avantajları da dezavantajları da aynı gerçekten gelir: prim ölçülen sürüşünü izler. Az kilometre yapan, geceleri az süren ve yumuşak fren yapan sürücü ödüllendirilir. Yoğun trafikte sert fren yapan ya da geç vardiyada çalışan sürücü, kaza geçmişi ne olursa olsun ödüllendirilmeyebilir.
Kayıt olmadan önce kendi sürüşünü, iki hafta boyunca kendin kaydederek ve sigortacının bakacağı sinyallere bakarak kontrol edebilirsin. Aylık kilometreni say, gece geç saatte ne sıklıkla sürdüğünü not et ve her yolculukta kaç sert fren ve ani hızlanma olduğuna bak. Sayıların hiçbir sigortacının eşikleriyle tutmaz, ama eğilim, davranışa dayalı bir programın işine yarayıp yaramayacağını ya da sana pahalıya gelip gelmeyeceğini gösterir.
WrenchTime, araba ve motosiklet kayıtları için bir iPhone uygulaması; yolculukları otomatik kaydeder ve her birinde frenleme, hızlanma ve viraj olaylarını tepe G-kuvvetiyle birlikte sayar. Yolculuklar telefonunda ve kendi iCloud'unda kalır: uygulamada hesap yok, kimseyi puanlamaz ve sigortacıya hiçbir şey göndermez. Otomatik kilometre takibi rehberi, algılamanın dokunmadan nasıl başladığını anlatıyor.
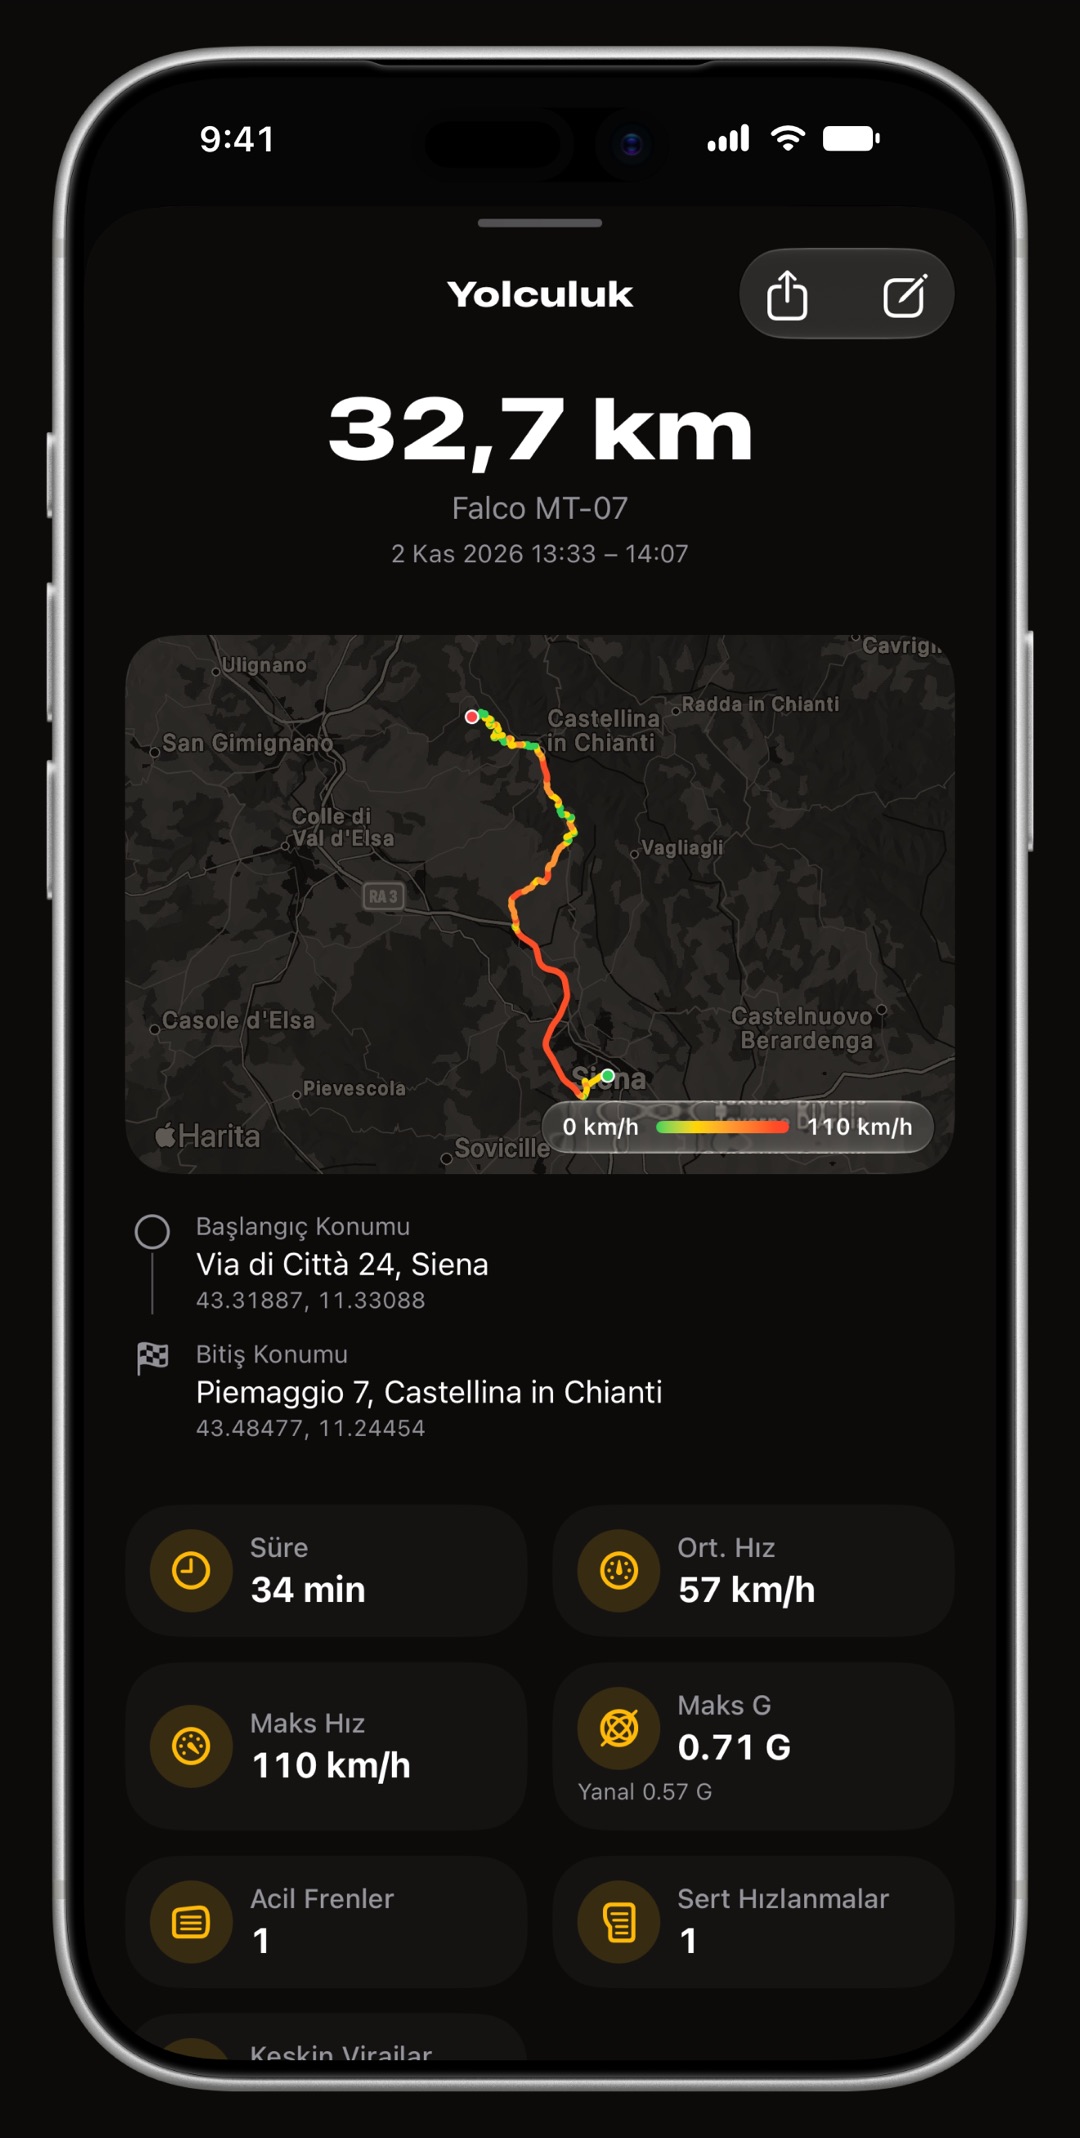
Kullanıma dayalı bir poliçeye karar vermeden önce birkaç hafta boyunca WrenchTime ile sürüşünü kaydet. Telefonun arabaya bağlandığında ya da sürüşü algıladığında yolculuklar kendiliğinden başlar ve her biri mesafesini, hızlarını ve sayılan frenleme, hızlanma ve viraj olaylarını saklar. Ücretsiz sürüm 1 araç ve haftada 10 kayıtlı yolculuğu kapsar; otomatik kilometre takibi rehberi nasıl çalıştığını gösteriyor.
Kullanıma dayalı sigorta, sürüş sırasında toplanan veriye göre kısmen fiyatlanan araç sigortasıdır: kat edilen mesafe, günün saati, sert frenleme ve telefon kullanımı gibi. Kullandığın kadar öde sürümleri esas olarak mesafeye göre ücret alır, nasıl kullanıyorsan öyle öde sürümleri davranışı da puanlar. Veriyi bir uygulama, takılan bir cihaz ya da araç kendisi toplar.
Evet. Progressive yüksek riskli sürüşün sonucunda prim artabileceğini, State Farm primlerin her yenilemede artabileceğini ya da azalabileceğini, Washington sigorta komiseri ise primlerin sürüşüne göre artabileceğini ya da düşebileceğini söylüyor. Kayıt olmadan önce sigortacına kötü puanları nasıl ele aldığını sor.
Birçok program izleyebilir. NAIC ve Washington sigorta komiseri, aracın nerede kullanıldığını toplanan veriler arasında sayıyor. Kaliforniya istisnadır: yönetmeliği, cihazın yalnızca gerçekten sürülen mesafeyi toplamasına izin verir ve aracın konumunun toplanmasını ya da saklanmasını yasaklar.
En çok az kilometre yapan, gece geç saatte az süren ve az sert fren yapan sürücülere değer; sigortacıların ödüllendirdiği profil bu. Progressive, tasarruf eden Snapshot sürücülerinin yılda ortalama 328 $ kazandığını bildiriyor. Sert fren yapan ya da geceleri uzun mesafe süren sürücüler indirim alamama ya da daha yüksek prim riskini taşır.
Yalnızca sınırlı biçimde. Kaliforniya yönetmeliği bir cihazın gerçekten sürülen mesafeyi kaydetmesine izin verir, konum hakkında hiçbir şeye izin vermez ve cihazı gönüllü tutar. İki sigortacıya göre de Progressive Snapshot ve State Farm Drive Safe & Save Kaliforniya'da sunulmuyor.
Bloga dair daha fazlası
Sürüş dinamiği
Araba g kuvveti ölçerin ne okuduğu, g'yi kendin nasıl hesaplayacağın ve normal sürüşün, bir spor arabanın ve Formula 1'in gerçekte kaç g çektiği.
Kilometre
MileIQ, Everlance, TripLog, Driversnote, Stride ve WrenchTime; ücretsiz sınırlar, fiyatlar, yolculuğun kendiliğinden nasıl başladığı ve her birinin ne için olduğu açısından karşılaştırıldı.
İşletme maliyeti
AAA'nın 2026 ortalaması km başına yaklaşık 53 sent. Neleri kapsadığı, kendi arabanız için formül ve rakamın kilometre, araç türü ve motor tipiyle neden değiştiği.

İndirmesi ücretsiz. Bir araç, gerçek özellikler, reklam yok. Garajın sana teşekkür edecek.
WrenchTime'ı App Store'dan indir