Fahrdynamik
G-Kraft im Auto: was ein G-Meter misst
Was ein G-Meter im Auto anzeigt, wie du die G-Kraft selbst berechnest und wie viel g normales Fahren, ein Sportwagen und die Formel 1 wirklich erreichen.
Versicherung
Die Telematik Kfz-Versicherung (englisch Usage-Based Insurance) ist eine Kfz-Versicherung, deren Preis teilweise von Daten abhängt, die beim Fahren anfallen: gefahrene Kilometer, Uhrzeit, hartes Bremsen, starkes Beschleunigen, Kurvenfahrt, Tempo und Handynutzung, erfasst von einer Smartphone-App, einem Stecker im Auto oder den vernetzten Diensten des Fahrzeugs. Dieser Artikel beschreibt die Programme in den USA. Vorsichtige Wenigfahrer können sparen: Progressive nennt im Schnitt 328 US-Dollar im Jahr für Snapshot-Fahrer, die sparen, und State Farm wirbt mit bis zu 30 %. Beide sagen auch, dass der Beitrag steigen kann.
Die Telematik Kfz-Versicherung, im Englischen Usage-Based Insurance, ist eine Autoversicherung, die Daten darüber nutzt, wie, wie viel und wann du fährst, um einen Teil des Beitrags festzulegen. Die klassische Berechnung stützt sich auf Faktoren wie Schadenverlauf, eine auf Kreditdaten beruhende Risikobewertung, den Fahrzeugtyp und den Abstellort, wie die NAIC (die Vereinigung der US-Versicherungsaufseher) erklärt. Alles in diesem Artikel bezieht sich auf die USA. Ein Telematik-Tarif legt dein gemessenes Fahrverhalten auf diese Faktoren obendrauf, statt sie zu ersetzen.
Es gibt zwei Grundformen. Pay-as-you-drive (PAYD) berechnet den Beitrag hauptsächlich danach, wie viel das Fahrzeug gefahren wird, ist also einer Police pro Meile nah. Pay-how-you-drive (PHYD) fügt Sensoren wie Beschleunigungsmesser hinzu, um neben der Strecke auch das Fahrverhalten zu beurteilen, so der Wikipedia-Eintrag zur Usage-Based Insurance.
Telematik-Tarife erfassen eine kurze Liste von Signalen, die Aufsichtsbehörden offen nennen. Die NAIC und die Versicherungsaufsicht des Bundesstaats Washington nennen beide gefahrene Meilen, Uhrzeit, wo das Fahrzeug bewegt wird, starkes Beschleunigen, hartes Bremsen, scharfe Kurvenfahrt und das Auslösen des Airbags. Die NAIC ergänzt die Handynutzung, und State Farm sagt, dass sein Programm auch das Tempo beobachtet. Jedes Programm kombiniert diese Werte anders, und keines veröffentlicht seine vollständige Bewertungsformel.
Hartes Bremsen, starkes Beschleunigen und Kurvenfahrt sind Kräfte, die ein Smartphone mit Beschleunigungssensor, Gyroskop und GPS messen kann. Der Artikel über wie ein Handy Brems- und Kurvenkräfte misst erklärt, was diese Sensoren sehen und warum ein Kreisverkehr keine scharfe Kurve ist.
| Signal | Was es bedeutet | Genannt von | Warum es zählt |
|---|---|---|---|
| Gefahrene Meilen | Gesamtstrecke im Beobachtungszeitraum | NAIC, Washington OIC, State Farm | Mehr Meilen bedeuten mehr Unfallrisiko, weniger Meilen werden meist günstiger berechnet |
| Uhrzeit | Wann die Fahrten stattfinden | NAIC, Washington OIC | Washingtons Aufsicht erwartet, dass Fahrten bei Tag weniger kosten |
| Wo du fährst | Der Standort des Fahrzeugs entlang der Fahrt | NAIC, Washington OIC | Der Standort ist der heikelste Punkt für den Datenschutz |
| Hartes Bremsen | Plötzlicher Tempoverlust | NAIC, Washington OIC, State Farm | Häufige Vollbremsungen deuten auf zu geringen Abstand oder späte Reaktion hin |
| Starkes Beschleunigen | Plötzlicher Tempogewinn | NAIC, Washington OIC, State Farm | Gilt als aggressive Fahrweise |
| Kurvenfahrt | Kurven zu schnell nehmen | NAIC, Washington OIC, State Farm | Hohe Querkraft gilt als riskantes Fahrverhalten |
| Tempo | Geschwindigkeit im Vergleich zum erlaubten Limit | State Farm | State Farm warnt ab 13 km/h (8 mph) über dem Limit |
| Handynutzung | Das Handy in die Hand nehmen, während das Auto fährt | NAIC, State Farm | Ablenkung ist ein direktes Unfallrisiko |
| Airbag-Auslösung | Ein Unfallereignis | NAIC, Washington OIC | Kann die Unfallhilfe beschleunigen |
Quellen: NAIC (Stand März 2025), Washington OIC, State Farm, abgerufen im November 2026.
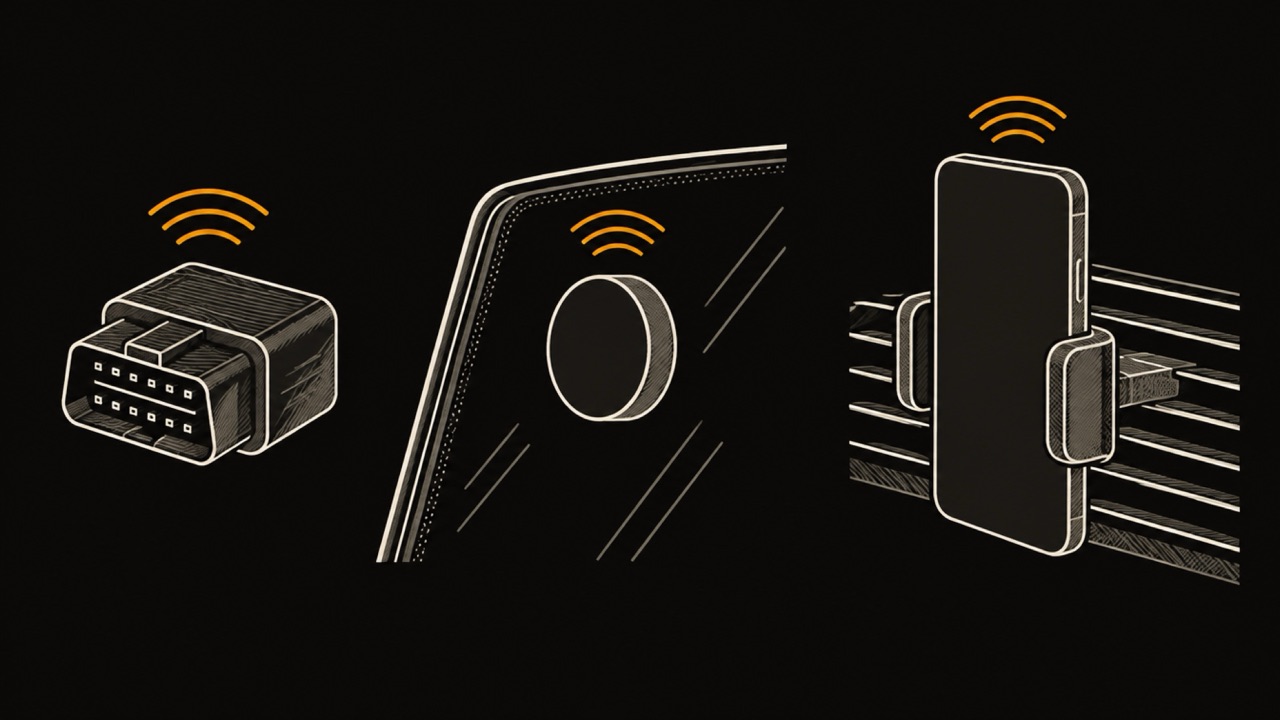
Versicherer sammeln die Daten eines Telematik-Tarifs auf vier Wegen. Eine Smartphone-App zeichnet Fahrten mit den Sensoren des Handys auf. Ein kleiner Stecker im Diagnoseanschluss des Autos liest die Fahrt direkt aus; Progressive sagt, das Fahren werde meist mit einem Stecker oder einer mobilen App gemessen. Ein Bluetooth-Beacon an der Windschutzscheibe verbindet das Handy mit genau einem Auto, so funktioniert Drive Safe & Save von State Farm. Und schließlich kann eingebaute Technik in einem vernetzten Auto Daten ganz ohne App senden.
Die Erfassungsmethode entscheidet, wie viel der Versicherer sieht. Eine App sieht den Umgang mit dem Handy, weil sie auf dem Handy läuft. Ein Stecker sieht nur das Auto. Daten aus dem vernetzten Auto sind für den Fahrer am wenigsten sichtbar: Sie werden von den eigenen Diensten des Herstellers erhoben, manchmal unter Bedingungen, die beim Händler akzeptiert wurden, und so begann der unten beschriebene Fall von GM und OnStar.
Eine Telematik Kfz-Versicherung spart Geld für Fahrer, deren Gewohnheiten risikoarm aussehen, und die Aufsichtsbehörden sagen nicht mehr als das. Weder die NAIC noch die Versicherungsaufsicht von Washington nennt einen Prozentsatz. Beide sagen, dass kurze, langsame Fahrten wahrscheinlich weniger kosten als lange, schnelle, Washington rechnet das Fahren bei Tag zu diesem Profil, und beide sagen, dass nicht jeder Fahrer einen Nachlass bekommt.
Die vorhandenen Zahlen stammen von Versicherern über ihre eigenen Programme. Die 328 US-Dollar von Progressive sind ein Durchschnitt über Fahrer, die gespart haben, nicht über alle, die sich angemeldet haben. Die 30 % von State Farm sind eine beworbene Zahl, die je nach Bundesstaat schwankt, zusätzlich zu einem Nachlass von 10 % für die Anmeldung, und der Nachlass wird bei jeder Verlängerung neu berechnet. Lies beides als besten Fall und vergleiche es mit dem, was dich jede Meile kostet, an Kraftstoff und Verschleiß.
| Programm | Was der Versicherer an Ersparnis nennt | Kann der Beitrag steigen? | Woraus sich der Preis ergibt |
|---|---|---|---|
| Progressive Snapshot | Fahrer, die sparen, im Schnitt 328 US-Dollar im Jahr | Ja, nach riskanter Fahrweise | Wie, wie viel und wann du fährst |
| State Farm Drive Safe & Save | 10 % für die Anmeldung, bis zu 30 % beworben, je nach Bundesstaat verschieden | Ja, kann sich bei jeder Verlängerung erhöhen oder senken | State-Farm-App und Bluetooth-Beacon |
Quellen: Progressive (Stand 15. August 2023) und State Farm (abgerufen im November 2026). Keines der beiden Programme wird in Kalifornien angeboten.
Ja, ein Telematik-Tarif kann deinen Beitrag erhöhen, und jede für diesen Artikel geöffnete Seite von Versicherern und Aufsichtsbehörden sagt das. Die NAIC warnt, er könne „auch zu höheren Prämien führen“, obwohl die Werbung auf Nachlässen aufbaut. Die Versicherungsaufsicht von Washington sagt, dass Beiträge je nach Fahrverhalten steigen oder sinken können.
Die Versicherer sagen über ihre eigenen Programme dasselbe. Progressive schreibt, ein Beitrag könne infolge riskanter Fahrweise steigen. State Farm sagt, Beiträge könnten sich bei jeder Verlängerung erhöhen oder senken, und wer einen Nachlass für geringe Fahrleistung hat und privat mehr als 12.000 km (7.500 Meilen) im Jahr fährt, könne einen höheren Beitrag sehen.
Die Daten deines Telematik-Tarifs gehen an den Versicherer, und was dann passiert, hängt von dessen Bedingungen ab. Aufsichtsbehörden nennen zwei Dinge, die du zuerst prüfen solltest. Die NAIC rät sicherzustellen, dass du dem Versicherer deine Daten anvertraust, und die Aufsicht von Washington schlägt vor zu fragen, ob du nach einem Unfall mitentscheiden kannst, ob Gerätedaten verwendet werden. State Farm erklärt auf seiner Programmseite, dass es deine Daten nicht verkauft.
Daten, die das Auto selbst erhebt, sind schon aus der Hand der Fahrer. GM und OnStar erhoben genaue Standort- und Fahrverhaltensdaten und verkauften sie an die Datenhändler LexisNexis und Verisk, berichtete TechCrunch; GM beendete sein Programm Smart Driver im April 2024. Eine Verbraucherauskunftei (consumer reporting agency) ist ein Unternehmen, das Akten über Personen für Entscheidungen wie die Versicherungspreise zusammenstellt.
Die US-Handelsbehörde FTC schloss ihre Anordnung gegen GM und OnStar am 14. Januar 2026 ab, laut Parker Poe. Fünf Jahre lang darf GM erfasste Fahrerdaten nicht an Verbraucherauskunfteien weitergeben, muss für jede Funktion, die diese Daten erhebt, eine gesonderte, ausdrückliche Einwilligung einholen und muss Verbrauchern erlauben, eine Kopie ihrer Daten oder deren Löschung zu verlangen. Einige Auflagen laufen 20 Jahre.
Telematik-Tarife werden nicht in jedem US-Bundesstaat gleich angeboten, und Kalifornien ist die deutlichste Ausnahme. Die kalifornische Verordnung, Abschnitt 2632.5, erlaubt einem Versicherer, ein technisches Gerät nur zur Ermittlung der tatsächlich gefahrenen Meilen zu nutzen, verbietet das Erfassen oder Speichern des Fahrzeugstandorts außerhalb von Notfall-, Diebstahl-, Karten- und Reisediensten und hält das Gerät freiwillig. Verhaltensbasierte Bewertung hat in dieser Regel keinen Platz.
Auch das Angebot unterscheidet sich je nach Versicherer. Progressive weist darauf hin, dass Snapshot in Kalifornien nicht verfügbar ist, und State Farm führt Drive Safe & Save in Kalifornien und Rhode Island als nicht verfügbar auf. Prüfe vor dem Vergleich von Angeboten, ob es das Programm in deinem Bundesstaat und für deine Fahrzeugart gibt.
Die Vorteile eines Telematik-Tarifs und seine Nachteile haben dieselbe Ursache: Der Beitrag folgt deinem gemessenen Fahren. Wer wenig fährt, kaum nachts unterwegs ist und sanft bremst, wird belohnt. Wer im dichten Verkehr hart bremst oder Spätschichten arbeitet, vielleicht nicht, was auch immer sein Schadenverlauf sagt.
Du kannst dein Fahren vor der Anmeldung prüfen, indem du es zwei Wochen lang selbst aufzeichnest und dieselben Signale ansiehst wie ein Versicherer. Zähle deine Kilometer im Monat, notiere, wie oft du spät nachts fährst, und sieh dir an, wie viele harte Bremsungen und kräftige Beschleunigungen jede Fahrt enthält. Deine Zahlen stimmen nicht mit den Schwellen eines Versicherers überein, aber der Trend zeigt, ob dir ein verhaltensbasiertes Programm eher nützt oder schadet.
WrenchTime, eine iPhone-App für Auto- und Motorradlogbücher, zeichnet Fahrten automatisch auf und zählt bei jeder Brems-, Beschleunigungs- und Kurvenereignisse, mit der maximalen G-Kraft. Die Fahrten bleiben auf deinem Handy und in deiner eigenen iCloud: Die App hat kein Konto, bewertet niemanden und sendet nichts an einen Versicherer. Der Leitfaden zur automatischen Kilometererfassung erklärt, wie die Erkennung ohne Tippen startet.
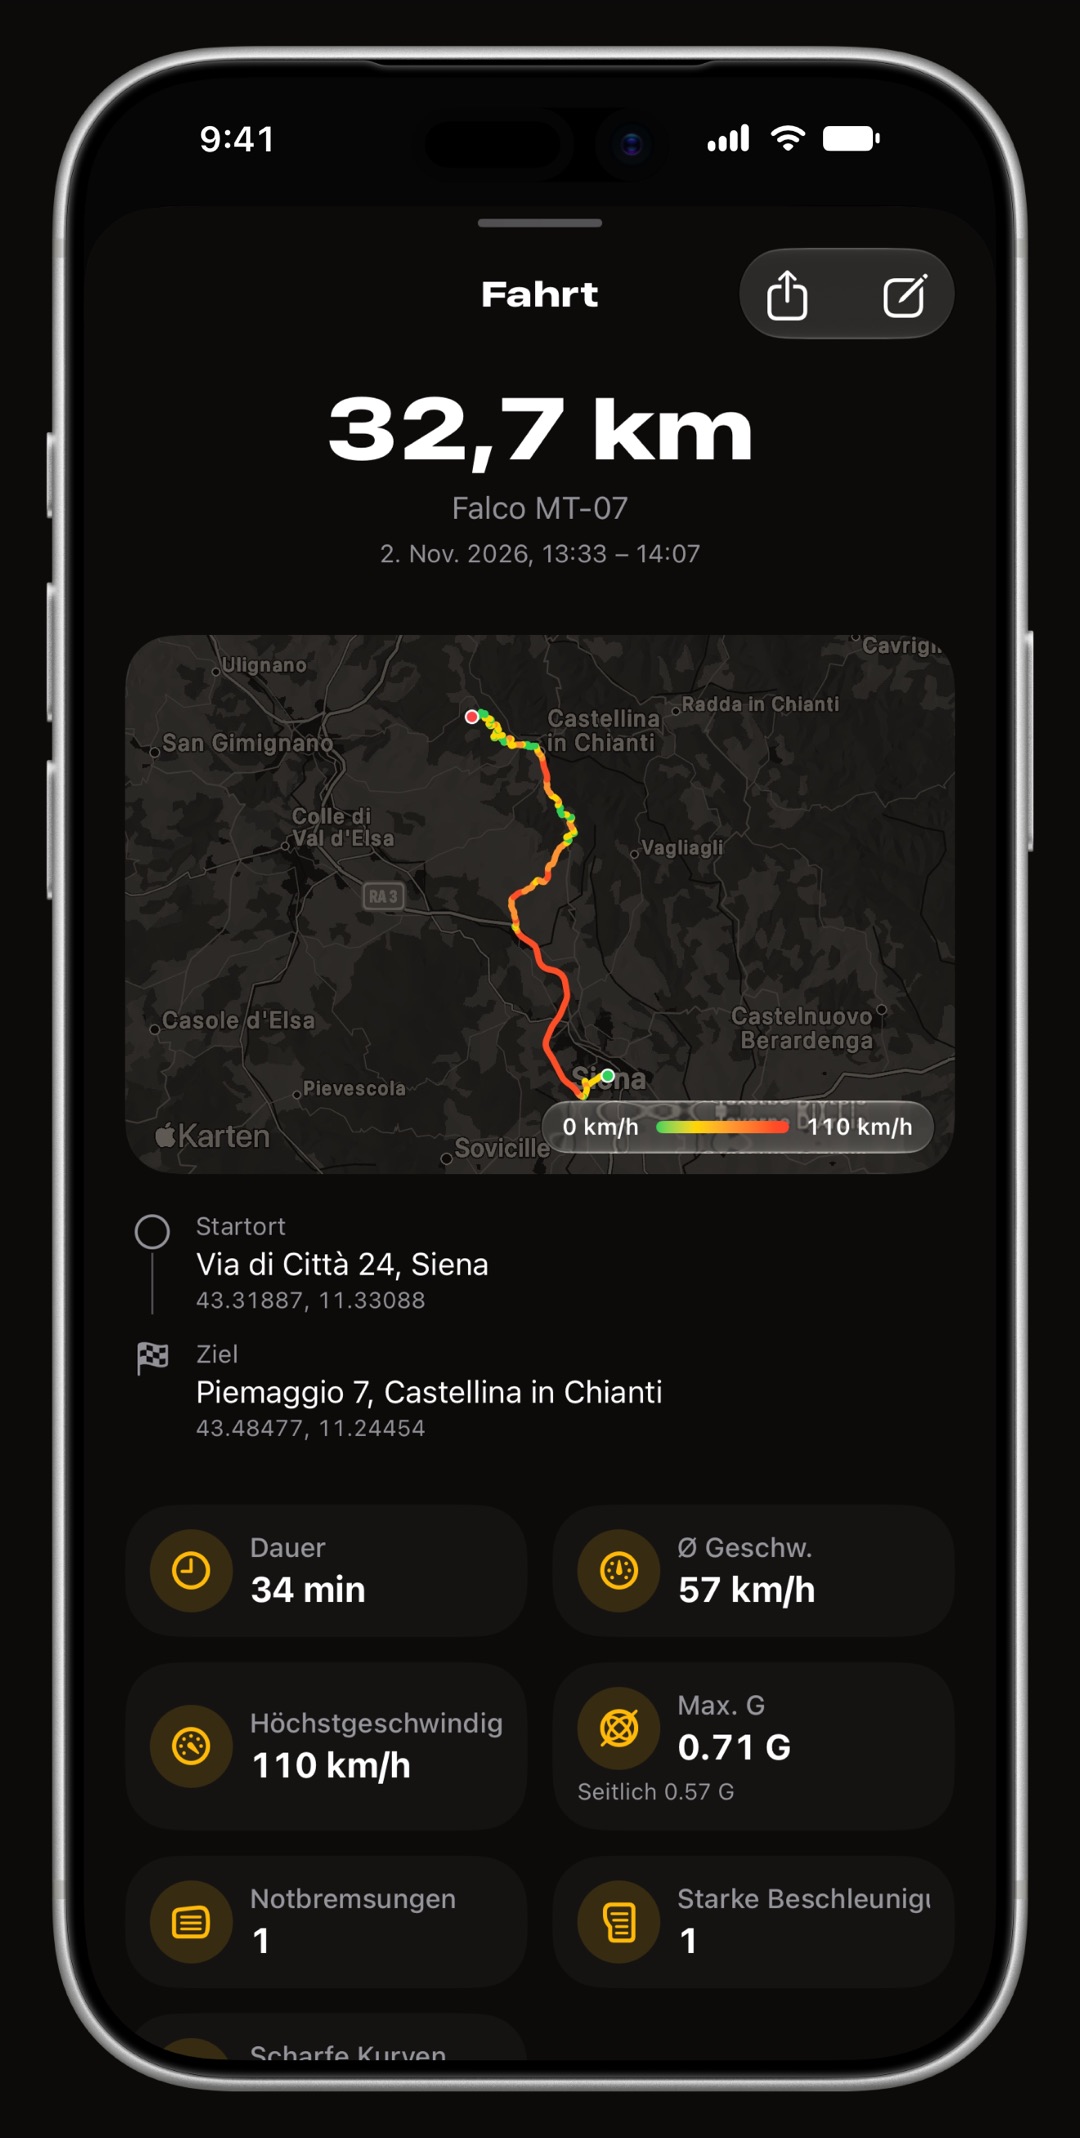
Zeichne ein paar Wochen Fahren mit WrenchTime auf, bevor du dich für einen Telematik-Tarif entscheidest. Fahrten starten von selbst, wenn sich dein Handy mit dem Auto verbindet oder Fahren erkennt, und jede behält ihre Strecke, Geschwindigkeiten und gezählten Brems-, Beschleunigungs- und Kurvenereignisse. Die kostenlose Version umfasst 1 Fahrzeug und 10 aufgezeichnete Fahrten pro Woche; der Leitfaden zur automatischen Kilometererfassung zeigt, wie es funktioniert.
Eine Telematik Kfz-Versicherung (Usage-Based Insurance) ist eine Autoversicherung, deren Preis teilweise auf Daten beruht, die beim Fahren anfallen, etwa Kilometer, Uhrzeit, hartes Bremsen und Handynutzung. Pay-as-you-drive-Varianten rechnen hauptsächlich nach Strecke, Pay-how-you-drive-Varianten bewerten auch das Verhalten. Eine App, ein Stecker oder das Auto selbst sammelt die Daten.
Ja. Progressive sagt, ein Beitrag könne infolge riskanter Fahrweise steigen, State Farm sagt, Beiträge könnten sich bei jeder Verlängerung erhöhen oder senken, und Washingtons Versicherungsaufsicht sagt, Beiträge könnten mit deinem Fahren steigen oder sinken. Frage deinen Versicherer vor der Anmeldung, wie er schlechte Werte behandelt.
Viele Programme können das. Die NAIC und Washingtons Versicherungsaufsicht nennen beide, wo das Fahrzeug bewegt wird, unter den erfassten Daten. Kalifornien ist die Ausnahme: Die dortige Verordnung lässt ein Gerät nur die tatsächlich gefahrenen Meilen erfassen und verbietet, den Fahrzeugstandort zu erheben oder zu speichern.
Am ehesten lohnt sie sich für Fahrer mit geringer Fahrleistung, wenig Nachtfahrten und wenigen harten Bremsungen, dem Profil, das Versicherer belohnen. Progressive nennt im Schnitt 328 US-Dollar im Jahr für Snapshot-Fahrer, die sparen. Wer hart bremst oder nachts weite Strecken fährt, riskiert keinen Nachlass oder einen höheren Beitrag.
Nur in begrenzter Form. Die kalifornische Verordnung erlaubt einem Gerät, die tatsächlich gefahrenen Meilen aufzuzeichnen und nichts über den Standort, und hält das Gerät freiwillig. Progressive Snapshot und State Farm Drive Safe & Save werden in Kalifornien laut beiden Versicherern nicht angeboten.
Mehr aus dem Blog
Fahrdynamik
Was ein G-Meter im Auto anzeigt, wie du die G-Kraft selbst berechnest und wie viel g normales Fahren, ein Sportwagen und die Formel 1 wirklich erreichen.
Fahrtenbuch
MileIQ, Everlance, TripLog, Driversnote, Stride und WrenchTime im Vergleich: Gratis-Grenzen, Preise, wie eine Fahrt von selbst startet und wofür jede App gedacht ist.
Laufende Kosten
Der AAA-Durchschnitt 2026 liegt in den USA bei etwa 53 US-Cent pro km. Was er enthält, die Formel für dein eigenes Auto, die ADAC-Werte und warum die Zahl mit Fahrleistung, Fahrzeugklasse und Antrieb schwankt.

Gratis laden. Ein Fahrzeug, echte Funktionen, keine Werbung. Deine Garage wird es dir danken.
WrenchTime im App Store laden