Rijdynamica
G-kracht in de auto: wat een G-meter meet
Wat een G-meter in de auto afleest, hoe je de g-kracht zelf berekent en hoeveel g normaal rijden, een sportwagen en de Formule 1 echt halen.
Verzekering
Een kilometerverzekering is een autoverzekering waarvan de prijs deels afhangt van data die tijdens het rijden wordt verzameld: de kilometers die je aflegt, het tijdstip, hard remmen, snel optrekken, bochten, snelheid en telefoongebruik, vastgelegd door een smartphone-app, een stekker in de auto of de verbonden diensten van de auto zelf. Het Engelse vakwoord is usage-based insurance. Dit artikel gaat over de programma's in de Verenigde Staten. Voorzichtige wegrijders kunnen besparen: Progressive zegt dat Snapshot-rijders die besparen gemiddeld 328 dollar per jaar schelen, en State Farm adverteert met tot 30%. Beide zeggen ook dat de premie kan stijgen.
Usage-based insurance, in het Nederlands vaak een kilometerverzekering of telematicaverzekering, is een autoverzekering die data over hoe, hoeveel en wanneer je rijdt gebruikt om een deel van de premie vast te stellen. De klassieke prijsstelling leunt op factoren als je schadeverleden, een op kredietgegevens gebaseerde risicoscore, het type voertuig en waar het gestald staat, zoals de NAIC (de organisatie van Amerikaanse verzekeringstoezichthouders) uitlegt. Alles in dit artikel geldt voor de Verenigde Staten. Usage-based insurance legt je gemeten rijgedrag bovenop die factoren in plaats van ze te vervangen.
Er zijn twee hoofdvormen. Pay-as-you-drive (PAYD), de eigenlijke kilometerverzekering, rekent de premie vooral af op hoeveel het voertuig wordt gereden, en lijkt dus op een polis per mijl. Pay-how-you-drive (PHYD) voegt sensoren zoals versnellingsmeters toe om naast de afstand ook het rijgedrag te beoordelen, volgens het Wikipedia-artikel over usage-based insurance.
Programma's voor usage-based insurance registreren een korte lijst signalen die toezichthouders openlijk publiceren. De NAIC en het verzekeringskantoor van de staat Washington noemen allebei gereden mijlen, tijdstip, waar het voertuig rijdt, snel optrekken, hard remmen, scherp bochten nemen en het afgaan van de airbag. De NAIC voegt telefoongebruik toe, en State Farm zegt dat het programma ook de snelheid in de gaten houdt. Elk programma combineert deze signalen anders, en geen enkel publiceert de volledige scoreformule.
Hard remmen, snel optrekken en bochten zijn krachten die een telefoon kan meten met versnellingsmeter, gyroscoop en GPS. Het artikel over hoe een telefoon rem- en bochtkrachten meet legt uit wat die sensoren zien en waarom een rotonde geen scherpe bocht is.
| Signaal | Wat het betekent | Genoemd door | Waarom het telt |
|---|---|---|---|
| Gereden mijlen | Totale afstand in de meetperiode | NAIC, Washington OIC, State Farm | Meer mijlen betekent meer kans op een ongeval, dus minder mijlen wordt meestal goedkoper |
| Tijdstip | Wanneer de ritten plaatsvinden | NAIC, Washington OIC | De toezichthouder van Washington verwacht dat rijden overdag minder kost |
| Waar je rijdt | De locatie van het voertuig tijdens de rit | NAIC, Washington OIC | Locatie is het gevoeligste punt voor privacy |
| Hard remmen | Plotselinge snelheidsafname | NAIC, Washington OIC, State Farm | Vaak hard remmen wijst op te weinig afstand of late reacties |
| Snel optrekken | Plotselinge snelheidstoename | NAIC, Washington OIC, State Farm | Gezien als agressief rijden |
| Bochten | Bochten te snel nemen | NAIC, Washington OIC, State Farm | Hoge zijwaartse kracht geldt als riskant rijgedrag |
| Snelheid | Snelheid ten opzichte van het toegestane maximum | State Farm | State Farm waarschuwt vanaf 13 km/u (8 mph) boven het maximum |
| Telefoongebruik | Met de telefoon bezig zijn terwijl de auto rijdt | NAIC, State Farm | Afleiding is een direct ongevalsrisico |
| Airbag gaat af | Een ongevalsmoment | NAIC, Washington OIC | Kan de hulp na een ongeval versnellen |
Bronnen: NAIC (bijgewerkt maart 2025), Washington OIC, State Farm, geraadpleegd in november 2026.
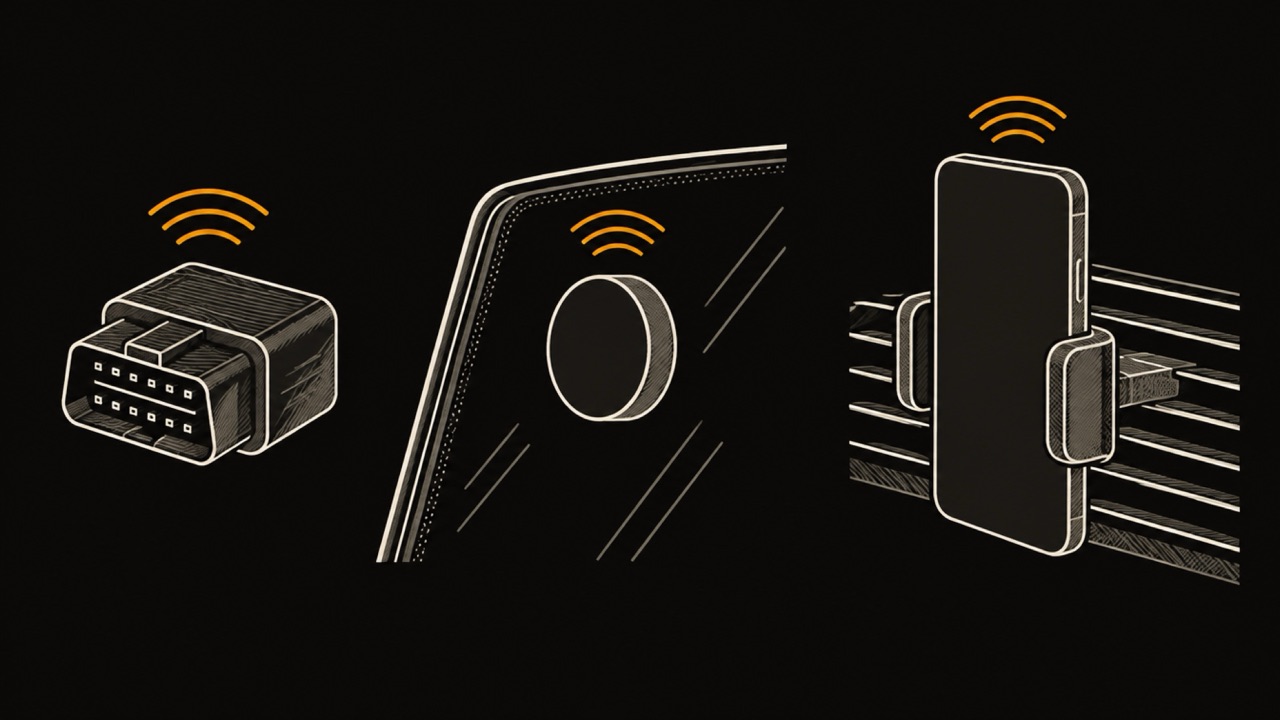
Verzekeraars verzamelen de data van usage-based insurance op vier manieren. Een smartphone-app legt ritten vast met de sensoren van de telefoon. Een klein apparaatje in de diagnosepoort van de auto leest de rit rechtstreeks uit; Progressive zegt dat het rijden meestal wordt gemeten met een stekker of een mobiele app. Een Bluetooth-beacon op de voorruit koppelt de telefoon aan één auto, zo werkt Drive Safe & Save van State Farm. Tot slot kan ingebouwde techniek in een verbonden auto data versturen zonder enige app.
De verzamelmethode bepaalt hoeveel de verzekeraar ziet. Een app ziet hoe je met de telefoon omgaat, omdat ze op de telefoon draait. Een stekker ziet alleen de auto. Data uit de verbonden auto is voor de bestuurder het minst zichtbaar: ze wordt verzameld door de eigen diensten van de fabrikant, soms onder voorwaarden die bij de dealer zijn geaccepteerd, en zo begon de hieronder beschreven zaak van GM en OnStar.
Een verzekering op basis van gebruik bespaart geld voor rijders wier gewoonten laag risico lijken, en de toezichthouders zeggen niet meer dan dat. Noch de NAIC noch het verzekeringskantoor van Washington publiceert een percentage. Beide zeggen dat korte, langzame ritten waarschijnlijk minder kosten dan lange, snelle, Washington rekent rijden overdag tot dat profiel, en beide zeggen dat niet elke rijder voor korting in aanmerking komt.
De cijfers die er zijn komen van verzekeraars over hun eigen programma's. De 328 dollar van Progressive is een gemiddelde over rijders die bespaarden, niet over iedereen die zich aanmeldde. De 30% van State Farm is een geadverteerd cijfer dat per staat verschilt, bovenop 10% korting voor het aanmelden, en de korting wordt bij elke verlenging opnieuw berekend. Lees beide als het beste geval en leg ze naast wat elke mijl je kost aan brandstof en slijtage.
| Programma | Wat de verzekeraar zegt dat je bespaart | Kan de premie stijgen? | Waarop de prijs is gebaseerd |
|---|---|---|---|
| Progressive Snapshot | Rijders die besparen schelen gemiddeld 328 dollar per jaar | Ja, na risicovol rijden | Hoe, hoeveel en wanneer je rijdt |
| State Farm Drive Safe & Save | 10% voor het aanmelden, tot 30% geadverteerd, verschilt per staat | Ja, kan bij elke verlenging stijgen of dalen | State Farm-app en Bluetooth-beacon |
Bronnen: Progressive (bijgewerkt 15 augustus 2023) en State Farm (geraadpleegd in november 2026). Geen van beide programma's wordt in Californië aangeboden.
Ja, usage-based insurance kan je premie verhogen, en elke pagina van verzekeraars en toezichthouders die voor dit artikel is geopend zegt dat. De NAIC waarschuwt dat het „ook tot hogere premies kan leiden”, ondanks reclame die op kortingen is gebouwd. Het verzekeringskantoor van Washington zegt dat premies kunnen stijgen of dalen afhankelijk van je rijgedrag.
De verzekeraars zeggen hetzelfde over hun eigen programma's. Progressive schrijft dat een tarief kan stijgen door risicovol rijden. State Farm zegt dat premies bij elke verlenging kunnen stijgen of dalen, en dat een rijder met korting voor weinig kilometers die privé meer dan 12.000 km (7.500 mijl) per jaar rijdt, de premie kan zien stijgen.
Je data uit usage-based insurance gaat naar de verzekeraar, en wat er dan gebeurt hangt af van zijn voorwaarden. Toezichthouders noemen twee dingen om eerst te controleren. De NAIC zegt zeker te weten dat je de verzekeraar met je gegevens vertrouwt, en het kantoor van Washington stelt voor te vragen of je na een ongeval kunt bepalen of apparaatdata wordt gebruikt. State Farm stelt op de programmapagina dat het je gegevens niet verkoopt.
Data die de auto zelf verzamelt is al uit handen van de bestuurders. GM en OnStar verzamelden nauwkeurige locatie- en rijgedragdata en verkochten die aan de databrokers LexisNexis en Verisk, meldde TechCrunch; GM stopte zijn programma Smart Driver in april 2024. Een consumentenkredietbureau (consumer reporting agency) is een bedrijf dat dossiers over mensen samenstelt voor beslissingen zoals het prijzen van verzekeringen.
De Amerikaanse Federal Trade Commission rondde haar bevel tegen GM en OnStar af op 14 januari 2026, volgens Parker Poe. Vijf jaar lang mag GM gedekte bestuurdersdata niet delen met consumentenkredietbureaus, moet het voor elke functie die die data verzamelt aparte, uitdrukkelijke toestemming krijgen en moet het consumenten laten vragen om een kopie van hun data of om verwijdering. Sommige voorwaarden lopen 20 jaar.
Usage-based insurance wordt niet in elke Amerikaanse staat op dezelfde manier aangeboden, en Californië is de duidelijkste uitzondering. De Californische regelgeving, sectie 2632.5, laat een verzekeraar een technisch apparaat alleen gebruiken om de werkelijk gereden mijlen vast te stellen, verbiedt het verzamelen of opslaan van de locatie van het voertuig buiten nood-, diefstal-, kaart- en reisdiensten, en houdt het apparaat vrijwillig. Gedragsgebaseerde score heeft in die regel geen plaats.
Ook het aanbod verschilt per verzekeraar. Progressive merkt op dat Snapshot in Californië niet beschikbaar is, en State Farm noemt Drive Safe & Save niet beschikbaar in Californië en Rhode Island. Controleer voor je offertes vergelijkt of het programma in jouw staat en voor jouw type voertuig bestaat.
De voordelen van usage-based insurance en de nadelen komen voort uit hetzelfde feit: de premie volgt je gemeten rijgedrag. Een rijder met weinig kilometers, weinig nachtelijk rijden en rustig remmen wordt beloond. Een rijder die in druk verkeer hard remt of late diensten werkt misschien niet, wat zijn schadeverleden ook zegt.
Je kunt je eigen rijgedrag controleren voordat je je aanmeldt door het twee weken zelf vast te leggen en naar dezelfde signalen te kijken als een verzekeraar. Tel je kilometers per maand, noteer hoe vaak je laat in de nacht rijdt en kijk hoeveel harde remmanoeuvres en felle optrekmomenten elke rit bevat. Je tellingen komen niet overeen met de drempels van een verzekeraar, maar de trend laat zien of een gedragsprogramma je waarschijnlijk helpt of kost.
WrenchTime, een iPhone-app voor auto- en motorlogboeken, legt ritten automatisch vast en telt bij elke rit rem-, acceleratie- en bochtmomenten, met de piek-G. De ritten blijven op je telefoon en in je eigen iCloud: de app heeft geen account, geeft niemand een score en stuurt niets naar een verzekeraar. De gids over automatische kilometerregistratie legt uit hoe detectie zonder tik begint.
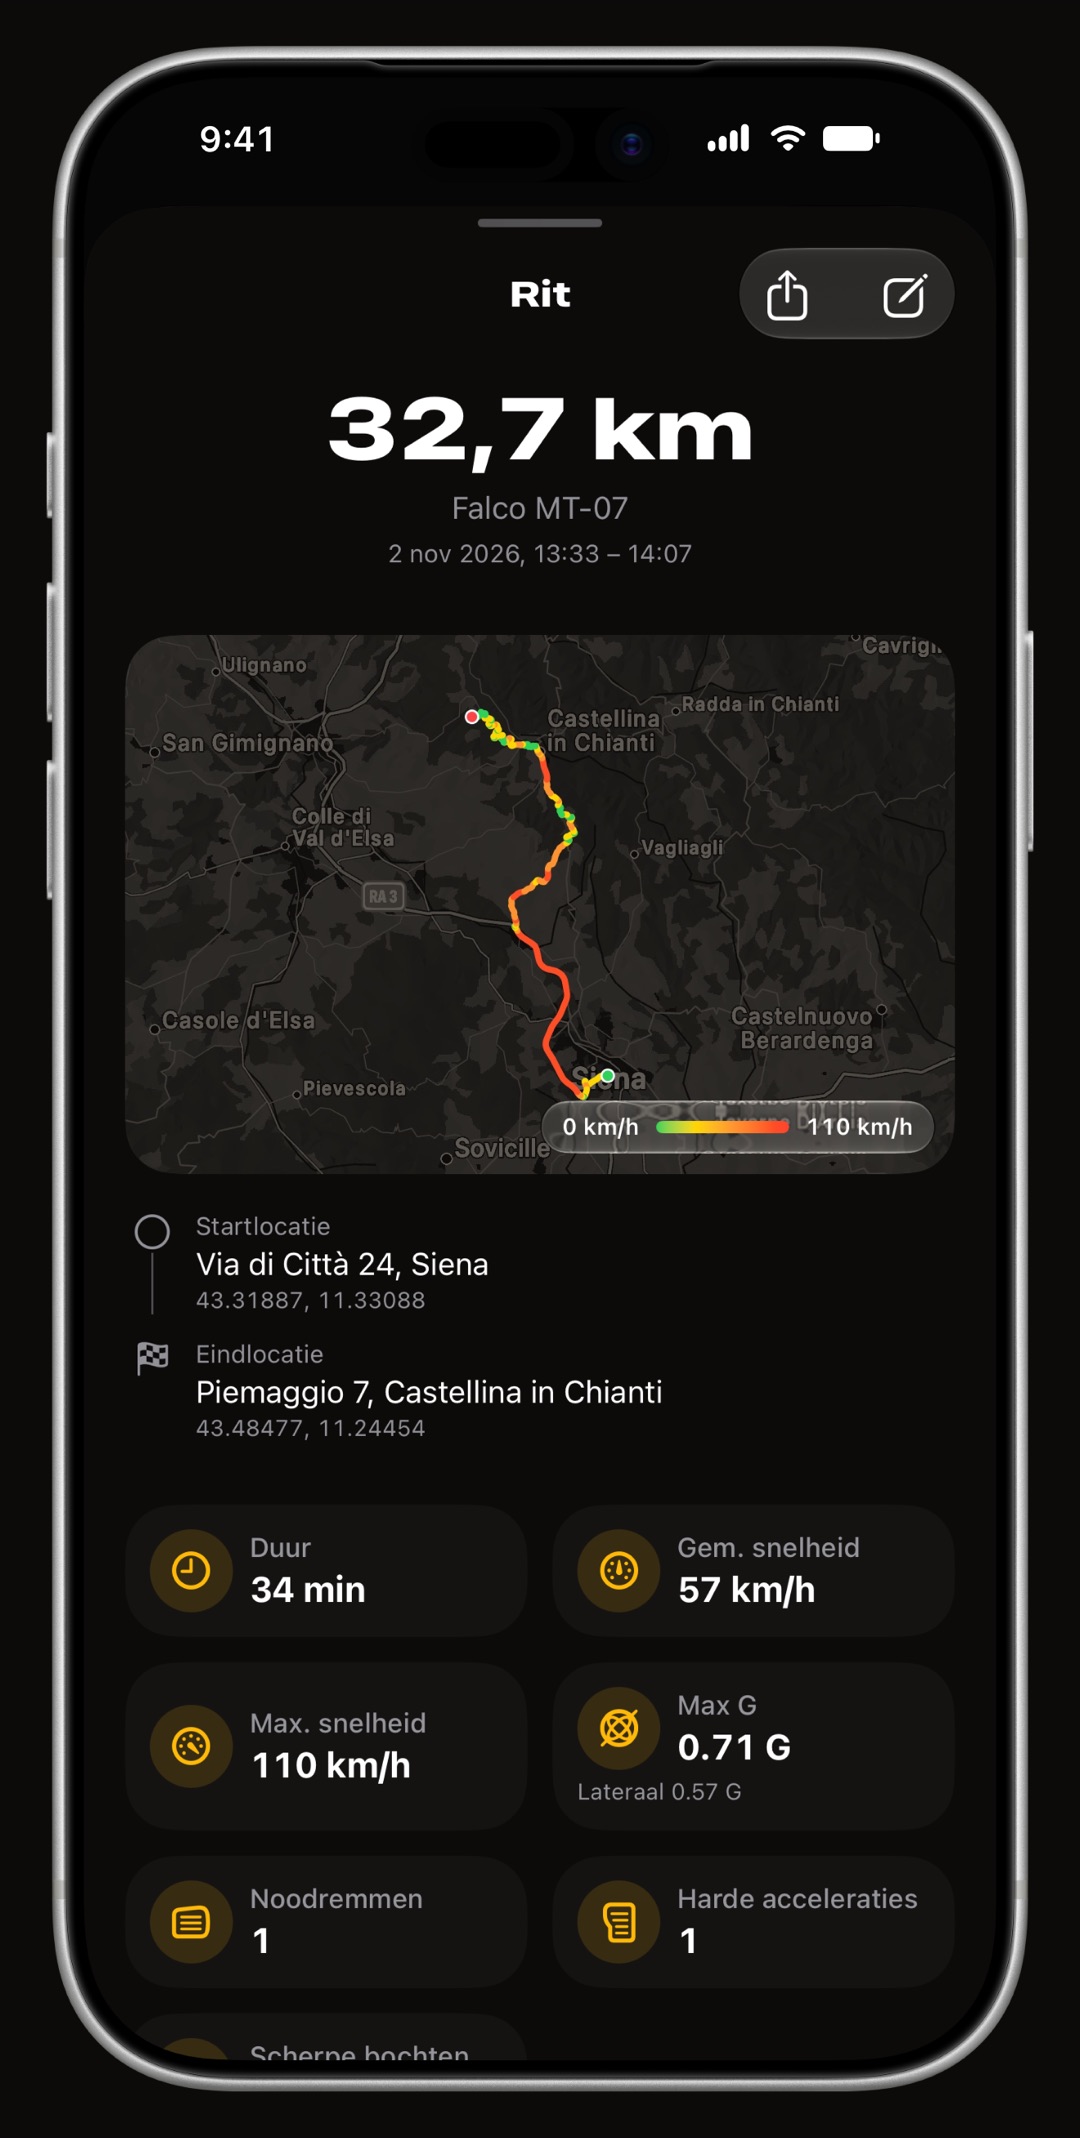
Leg een paar weken rijden vast met WrenchTime voordat je een kilometerverzekering of gedragsverzekering kiest. Ritten starten vanzelf wanneer je telefoon verbinding maakt met de auto of rijden herkent, en elke rit bewaart zijn afstand, snelheden en getelde rem-, acceleratie- en bochtmomenten. De gratis versie omvat 1 voertuig en 10 vastgelegde ritten per week; de gids over automatische kilometerregistratie laat zien hoe het werkt.
Usage-based insurance is een autoverzekering waarvan de prijs deels afhangt van data die tijdens het rijden wordt verzameld, zoals kilometers, tijdstip, hard remmen en telefoongebruik. Pay-as-you-drive-varianten, de kilometerverzekering, rekenen vooral op afstand; pay-how-you-drive-varianten beoordelen ook gedrag. Een app, een stekker of de auto zelf verzamelt de data.
Ja. Progressive zegt dat een tarief kan stijgen door risicovol rijden, State Farm zegt dat premies bij elke verlenging kunnen stijgen of dalen, en de verzekeringstoezichthouder van Washington zegt dat premies met je rijgedrag kunnen stijgen of dalen. Vraag je verzekeraar voor je je aanmeldt hoe hij slechte scores behandelt.
Veel programma's kunnen dat. De NAIC en de verzekeringstoezichthouder van Washington noemen allebei waar het voertuig rijdt onder de verzamelde gegevens. Californië is de uitzondering: de regelgeving daar laat een apparaat alleen de werkelijk gereden mijlen verzamelen en verbiedt de locatie van het voertuig te verzamelen of op te slaan.
Het is waarschijnlijk de moeite waard voor rijders met weinig kilometers, weinig nachtelijk rijden en weinig harde stops, het profiel dat verzekeraars belonen. Progressive meldt gemiddeld 328 dollar per jaar voor Snapshot-rijders die besparen. Wie hard remt of 's nachts lange afstanden rijdt, riskeert geen korting of een hogere premie.
Alleen in beperkte vorm. De Californische regelgeving laat een apparaat de werkelijk gereden mijlen vastleggen en niets over locatie, en houdt het apparaat vrijwillig. Progressive Snapshot en State Farm Drive Safe & Save worden volgens beide verzekeraars niet in Californië aangeboden.
Meer van het blog
Rijdynamica
Wat een G-meter in de auto afleest, hoe je de g-kracht zelf berekent en hoeveel g normaal rijden, een sportwagen en de Formule 1 echt halen.
Kilometers
MileIQ, Everlance, TripLog, Driversnote, Stride en WrenchTime vergeleken op gratis limieten, prijzen, hoe een rit vanzelf start en waar elk voor bedoeld is.
Autokosten
Het AAA-gemiddelde voor 2026 is in de VS ongeveer 53 dollarcent per km. Wat erin zit, de formule voor je eigen auto met een rekenvoorbeeld in euro, en waarom het cijfer verandert met je kilometers, het type auto en de aandrijving.

Gratis te downloaden. Eén voertuig, echte functies, geen advertenties. Je garage zal je dankbaar zijn.
Download WrenchTime in de App Store