Dinámica de conducción
Fuerza G en un coche: qué mide un medidor de g
Qué lee un medidor de fuerza G para coches, cómo calcular la fuerza G tú mismo y cuántos g tiran en la conducción normal, un deportivo y un Fórmula 1.
Seguro
El seguro basado en el uso, también llamado seguro telemático, es un seguro de coche cuyo precio depende en parte de datos recogidos mientras conduces: los kilómetros que haces, la hora del día, las frenadas fuertes, las aceleraciones bruscas, las curvas, la velocidad y el uso del móvil, captados por una app de smartphone, un dispositivo que se enchufa o los servicios conectados del propio coche. Este artículo trata de Estados Unidos: los programas, reguladores y cifras de abajo son ejemplos estadounidenses. Quien conduce poco y con calma puede ahorrar: Progressive dice que los conductores de Snapshot que ahorran se llevan una media de 328 dólares al año, y State Farm anuncia hasta un 30 %. Ambas añaden que la prima también puede subir.
El seguro basado en el uso, a menudo llamado seguro telemático, es un seguro de coche que usa datos sobre cómo, cuánto y cuándo conduces para fijar parte de la prima. El precio tradicional se apoya en factores como tu historial de conducción, una puntuación de seguro basada en el crédito, el tipo de vehículo y dónde se guarda, como explica la NAIC. El seguro basado en el uso suma tu conducción medida a esos factores en lugar de sustituirlos. Los programas, reguladores y cifras de este artículo son estadounidenses.
Tiene dos formas principales. El pay-as-you-drive (PAYD) fija el precio sobre todo según cuánto se usa el vehículo, así que se parece a una póliza por kilómetro. El pay-how-you-drive (PHYD) añade sensores como acelerómetros para juzgar también el estilo de conducción además de la distancia, según la entrada de Wikipedia sobre el seguro basado en el uso.
Los programas de seguro basado en el uso registran una lista corta de señales que los reguladores publican abiertamente. La NAIC y la Oficina del Comisionado de Seguros de Washington nombran los kilómetros recorridos, la hora del día, dónde se conduce el vehículo, la aceleración rápida, la frenada fuerte, la curva tomada con fuerza y el despliegue de los airbags. La NAIC añade el uso del teléfono móvil, y State Farm dice que su programa también vigila la velocidad. Cada programa las combina a su manera y ninguno publica su fórmula completa.
Las frenadas fuertes, las aceleraciones bruscas y las curvas son fuerzas que un móvil mide con su acelerómetro, su giroscopio y el GPS. El artículo sobre cómo mide un móvil las fuerzas de frenada y de curva explica qué ven esos sensores y por qué una rotonda no es una curva cerrada.
| Señal | Qué significa | Citada por | Por qué importa |
|---|---|---|---|
| Kilómetros recorridos | Distancia total del periodo de seguimiento | NAIC, OIC de Washington, State Farm | Más kilómetros son más exposición a un accidente, así que menos kilómetros suelen costar menos |
| Hora del día | Cuándo se hacen los viajes | NAIC, OIC de Washington | El comisionado de Washington espera que conducir de día cueste menos |
| Dónde conduces | La posición del vehículo durante el viaje | NAIC, OIC de Washington | La ubicación es el dato más sensible para la privacidad |
| Frenadas fuertes | Caídas bruscas de velocidad | NAIC, OIC de Washington, State Farm | Las frenadas fuertes frecuentes sugieren poca distancia de seguridad o reacciones tardías |
| Aceleraciones bruscas | Subidas bruscas de velocidad | NAIC, OIC de Washington, State Farm | Se leen como conducción agresiva |
| Curvas | Tomar las curvas demasiado rápido | NAIC, OIC de Washington, State Farm | Una fuerza lateral alta se lee como manejo arriesgado |
| Velocidad | Velocidad frente al límite indicado | State Farm | State Farm avisa a 13 km/h (8 mph) o más por encima del límite |
| Uso del móvil | Manejar el teléfono con el coche en marcha | NAIC, State Farm | La distracción es un riesgo directo de accidente |
| Despliegue de airbags | Un evento de accidente | NAIC, OIC de Washington | Puede acelerar la respuesta ante el accidente |
Fuentes: NAIC (actualizada en marzo de 2025), OIC de Washington, State Farm, consultadas en noviembre de 2026.
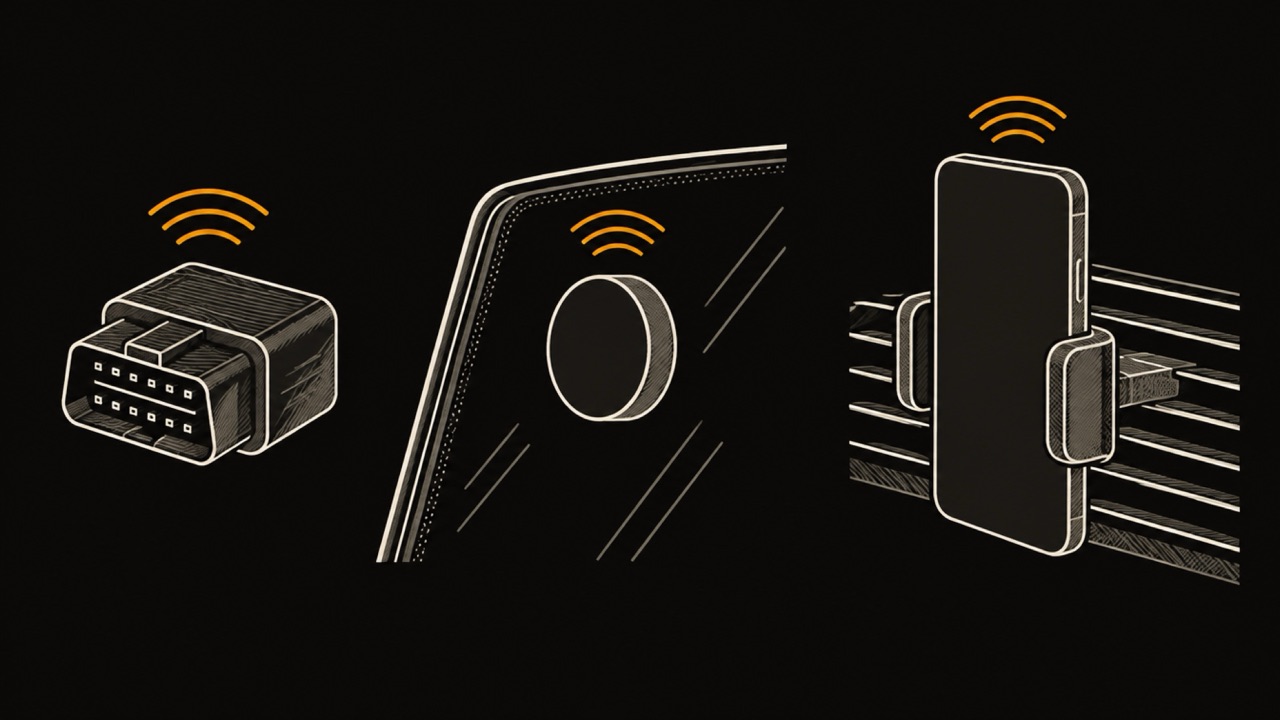
Las aseguradoras recogen los datos de cuatro maneras. Una app de smartphone registra los viajes con los sensores del móvil. Un pequeño dispositivo enchufado al puerto de diagnóstico del coche lee la conducción directamente; Progressive dice que la conducción se mide normalmente con un dispositivo que se enchufa o con una app. Una baliza Bluetooth pegada al parabrisas liga el móvil a un solo coche, que es como funciona Drive Safe & Save de State Farm. Por último, la tecnología integrada en un coche conectado puede enviar datos sin ninguna app.
El método de recogida decide cuánto ve la aseguradora. Una app ve cómo manejas el móvil, porque funciona en él. Un dispositivo enchufado solo ve el coche. Los datos del coche conectado son los menos visibles para el conductor: los recogen los servicios del fabricante, a veces con condiciones aceptadas en el concesionario, que es como empezó el caso de GM y OnStar que se describe más abajo.
El seguro de coche basado en el uso ahorra dinero a los conductores con hábitos de bajo riesgo, y los reguladores no van más allá. Ni la NAIC ni el comisionado de seguros de Washington publican un porcentaje. Los dos dicen que conducir poco y despacio probablemente costará menos que conducir mucho y rápido, Washington suma la conducción diurna a ese perfil, y los dos dicen que no todos los conductores tendrán descuento.
Las cifras que existen vienen de las aseguradoras sobre sus propios programas. Los 328 dólares de Progressive son una media entre quienes ahorraron, no entre todos los inscritos. El 30 % de State Farm es una cifra publicitada que varía según el estado, sobre un 10 % de descuento por apuntarse, y el descuento se recalcula en cada renovación. Léelas como el mejor caso y compáralas con lo que te cuesta cada kilómetro en combustible y desgaste.
| Programa | Lo que la aseguradora dice que puedes ahorrar | ¿Puede subir la prima? | En qué se basa |
|---|---|---|---|
| Progressive Snapshot | Los conductores que ahorran se llevan una media de 328 dólares al año | Sí, tras una conducción de alto riesgo | Cómo, cuánto y cuándo conduces |
| State Farm Drive Safe & Save | 10 % por apuntarse, hasta un 30 % publicitado, según el estado | Sí, puede subir o bajar en cada renovación | App de State Farm y baliza Bluetooth |
Fuentes: Progressive (actualizada el 15 de agosto de 2023) y State Farm (consultada en noviembre de 2026). Ninguno de los dos programas se ofrece en California.
Sí, el seguro basado en el uso puede subirte la prima, y lo dicen todas las páginas de aseguradoras y reguladores consultadas para este artículo. La NAIC advierte de que «también puede llevar a primas más altas» a pesar de una publicidad construida sobre descuentos. El comisionado de seguros de Washington dice que las primas pueden subir o bajar según tu forma de conducir.
Las aseguradoras dicen lo mismo de sus programas. Progressive escribe que una tarifa podría aumentar como resultado de una conducción de alto riesgo. State Farm dice que las primas pueden subir o bajar en cada renovación, y que un conductor con descuento por pocos kilómetros que conduzca más de 12.000 km (7500 millas) al año para uso personal puede ver subir la prima.
Los datos de tu seguro basado en el uso van a la aseguradora, y lo que pase después depende de sus condiciones. Los reguladores señalan dos cosas que conviene revisar primero. La NAIC dice que te asegures de confiar tu información a la aseguradora, y el comisionado de Washington sugiere preguntar si puedes decidir si se usan los datos del dispositivo después de un accidente. State Farm afirma en la página de su programa que no vende tu información.
Los datos recogidos por el propio coche ya se han ido de las manos de los conductores. GM y OnStar recogieron la ubicación precisa y el comportamiento de conducción y los vendieron a los intermediarios de datos LexisNexis y Verisk, según informó TechCrunch; GM puso fin a su programa Smart Driver en abril de 2024. Una agencia de informes de consumo es una empresa que compila expedientes sobre personas para decisiones como el precio de un seguro.
La Comisión Federal de Comercio finalizó su orden contra GM y OnStar el 14 de enero de 2026, según Parker Poe. Durante cinco años GM no puede compartir los datos de conductores cubiertos con agencias de informes de consumo, debe obtener un consentimiento separado y explícito para cada función que recoja esos datos y debe permitir que los consumidores soliciten una copia de sus datos o su eliminación. Algunas condiciones duran 20 años.
El seguro basado en el uso no se ofrece igual en todos los estados, y California es la excepción más clara. El California Code of Regulations, sección 2632.5, deja que una aseguradora use un dispositivo tecnológico solo para determinar los kilómetros realmente recorridos, prohíbe recoger o almacenar la ubicación del vehículo fuera de emergencias, robos y servicios de mapas y viajes, y mantiene el dispositivo como voluntario. La puntuación basada en el comportamiento no tiene cabida en esa norma.
La disponibilidad también varía según la aseguradora. Progressive indica que Snapshot no está disponible en California, y State Farm señala Drive Safe & Save como no disponible en California ni en Rhode Island. Antes de comparar presupuestos, comprueba que el programa existe en tu estado y para tu tipo de vehículo.
Las ventajas del seguro basado en el uso y sus inconvenientes salen del mismo hecho: la prima sigue tu conducción medida. Un conductor con pocos kilómetros, poca conducción nocturna y frenadas suaves sale premiado. Uno que frena fuerte en el tráfico denso o trabaja en turnos de noche puede no salir premiado, diga lo que diga su historial de accidentes.
Puedes revisar tu conducción antes de apuntarte grabándola tú mismo durante dos semanas y mirando las mismas señales que miraría una aseguradora. Cuenta tus kilómetros al mes, anota con qué frecuencia conduces de madrugada y mira cuántas frenadas y aceleraciones bruscas tiene cada viaje. Tus recuentos no coincidirán con los umbrales de ninguna aseguradora, pero la tendencia te dice si un programa basado en el comportamiento probablemente te ayudará o te costará.
WrenchTime, una app de iPhone para los registros de coche y moto, graba los viajes automáticamente y cuenta en cada uno los eventos de frenada, aceleración y curva, con la G máxima. Los viajes se quedan en tu móvil y en tu propio iCloud: la app no tiene cuenta, no puntúa a nadie y no envía nada a una aseguradora. La guía del registro automático de kilómetros explica cómo la detección empieza sin tocar nada.
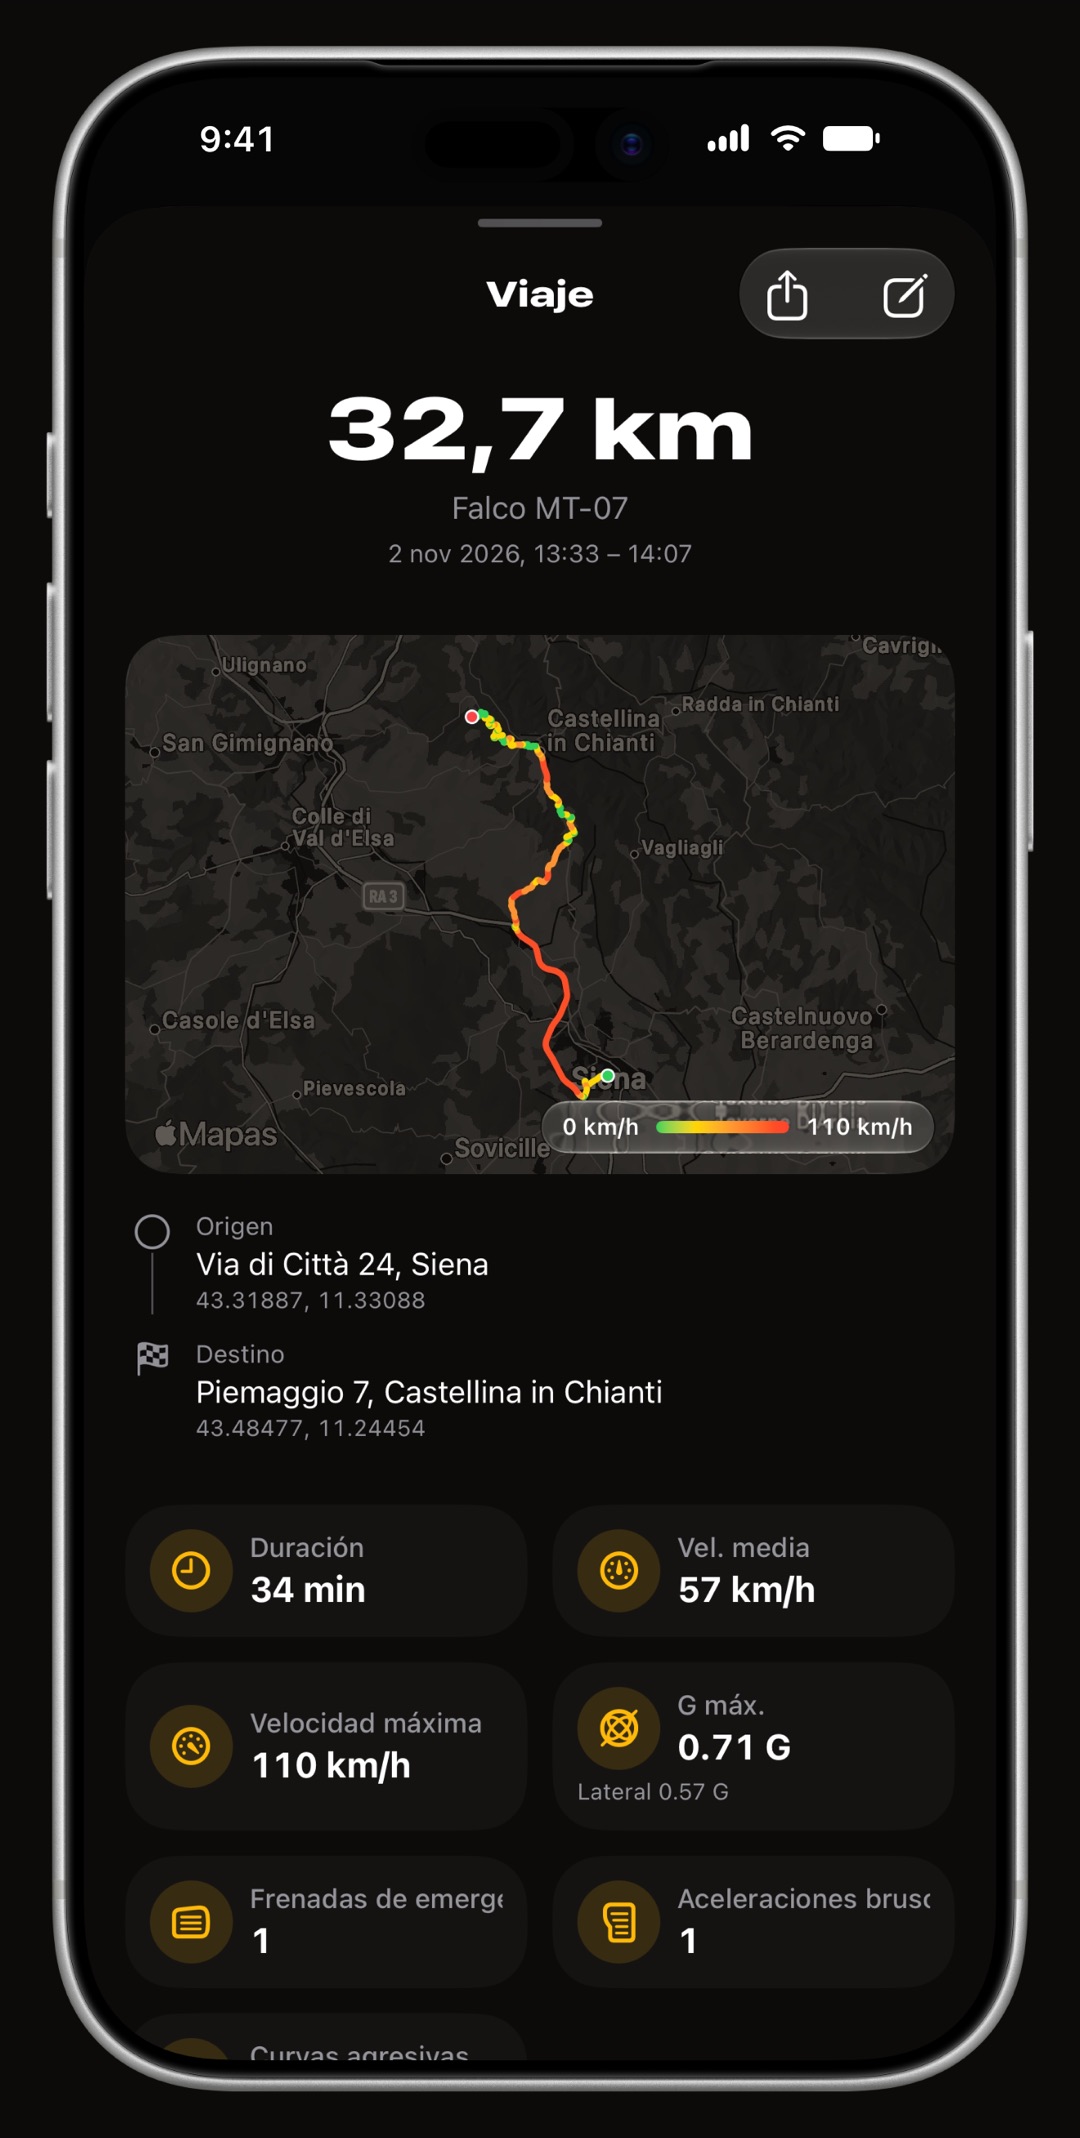
Graba unas semanas de conducción con WrenchTime antes de decidirte por una póliza basada en el uso. Los viajes empiezan solos cuando el móvil se conecta al coche o detecta la conducción, y cada uno guarda su distancia, sus velocidades y sus eventos contados de frenada, aceleración y curva. La versión gratuita incluye 1 vehículo y 10 viajes grabados a la semana; la guía del registro automático de kilómetros muestra cómo funciona.
El seguro basado en el uso es un seguro de coche cuyo precio depende en parte de datos recogidos mientras conduces, como kilómetros, hora del día, frenadas fuertes y uso del móvil. Las versiones pay-as-you-drive cobran sobre todo por distancia; las pay-how-you-drive puntúan también el comportamiento. Los datos los recoge una app, un dispositivo que se enchufa o el propio coche.
Sí. Progressive dice que una tarifa podría aumentar como resultado de una conducción de alto riesgo, State Farm dice que las primas pueden subir o bajar en cada renovación, y el comisionado de seguros de Washington dice que las primas pueden subir o bajar con tu conducción. Pregunta a tu aseguradora cómo trata las malas puntuaciones antes de apuntarte.
Muchos programas pueden hacerlo. La NAIC y el comisionado de seguros de Washington incluyen dónde se conduce el vehículo entre los datos recogidos. California es la excepción: su normativa deja que un dispositivo recoja solo los kilómetros realmente recorridos y prohíbe recoger o almacenar la ubicación del vehículo.
Es más probable que merezca la pena para conductores con pocos kilómetros, poca conducción nocturna y pocas frenadas fuertes, el perfil que las aseguradoras premian. Progressive indica que los conductores de Snapshot que ahorran se llevan una media de 328 dólares al año. Quien frena fuerte o hace largas distancias de noche arriesga no tener descuento o pagar una prima más alta.
Solo de forma limitada. La normativa californiana permite que un dispositivo registre los kilómetros realmente recorridos y nada sobre la ubicación, y mantiene el dispositivo como voluntario. Progressive Snapshot y State Farm Drive Safe & Save no se ofrecen en California, según las dos aseguradoras.
Más del blog
Dinámica de conducción
Qué lee un medidor de fuerza G para coches, cómo calcular la fuerza G tú mismo y cuántos g tiran en la conducción normal, un deportivo y un Fórmula 1.
Kilometraje
MileIQ, Everlance, TripLog, Driversnote, Stride y WrenchTime comparadas en límites gratuitos, precios, cómo arranca solo un viaje y para qué sirve cada una.
Costes de uso
La media AAA 2026 de Estados Unidos y qué incluye, la fórmula para calcular el coste por kilómetro de tu coche con un ejemplo en euros, y por qué cambia con los kilómetros, el tipo de coche y la motorización.

Descárgala gratis. Un vehículo, funciones de verdad, sin publicidad. Tu garaje te lo agradecerá.
Descargar WrenchTime en el App Store