驾驶动力学
汽车 G力计是什么?能测什么、多少 g 算正常
汽车 G力计测的是什么、G力怎么计算,以及日常驾驶、跑车和一级方程式实际承受多少 g。
保险
UBI 车险(基于使用的保险)是部分按驾驶时收集的数据定价的汽车保险:行驶里程、时段、急刹车、急加速、过弯、车速和手机使用,数据由手机 App、插入车辆的设备或车辆自带的联网服务收集。安全、少开车的车主可以省钱:Progressive称,有节省的 Snapshot 用户平均每年省 328 美元,State Farm宣传最高可省 30%。两家也都表示保费可能上涨。本文的项目、法规和数字都来自美国。
基于使用的保险,常被称为车联网保险,是用你怎么开、开多少、什么时候开的数据来决定部分保费的汽车保险。传统定价依据的是驾驶记录、基于信用的保险评分、车型和停放地点等因素,NAIC对此有说明。基于使用的保险不是取代这些因素,而是在它们之上再加入实测的驾驶数据。
基于使用的保险分为两大类。按里程付费(PAYD)主要根据车开了多少来定价,接近按里程计费的保单。按驾驶行为付费(PHYD)则增加加速度计等传感器,除了里程,也评估驾驶行为。这一说法依据维基百科的基于使用的保险词条。
UBI 项目记录的信号不多,监管机构也公开说明。NAIC和华盛顿州保险专员办公室都列出了行驶里程、时段、行驶地点、急加速、急刹车、急转弯和安全气囊弹出。NAIC 还加上了手机使用,State Farm 则表示其项目也会关注车速。各项目的组合方式不同,也没有一家公布完整的评分公式。
急刹车、急加速和过弯,都是手机能用加速度计、陀螺仪和 GPS 测到的力。手机如何测量制动与过弯的力一文解释了这些传感器看到什么,以及为什么环岛不算急转弯。
| 信号 | 含义 | 提到者 | 为什么重要 |
|---|---|---|---|
| 行驶里程 | 监测期内的总距离 | NAIC、华盛顿州保险专员办公室、State Farm | 开得越多,遇到事故的机会越多,所以里程少通常保费更低 |
| 时段 | 行程发生的时间 | NAIC、华盛顿州保险专员办公室 | 华盛顿州保险专员认为白天开车保费会更低 |
| 行驶地点 | 行程中车辆的位置 | NAIC、华盛顿州保险专员办公室 | 位置是隐私上最敏感的一项 |
| 急刹车 | 车速骤降 | NAIC、华盛顿州保险专员办公室、State Farm | 频繁急停说明跟车过近或反应偏晚 |
| 急加速 | 车速骤增 | NAIC、华盛顿州保险专员办公室、State Farm | 被视为激进驾驶 |
| 过弯 | 转弯过快 | NAIC、华盛顿州保险专员办公室、State Farm | 较大的横向力被视为危险操作 |
| 车速 | 车速与限速的对比 | State Farm | State Farm 在超速 13 km/h(8 mph)或以上时提醒 |
| 手机使用 | 行车时操作手机 | NAIC、State Farm | 分心是直接的事故风险 |
| 安全气囊弹出 | 发生碰撞 | NAIC、华盛顿州保险专员办公室 | 可以加快事故响应 |
来源:NAIC(2025 年 3 月更新)、华盛顿州保险专员办公室、State Farm,2026 年 11 月查阅。
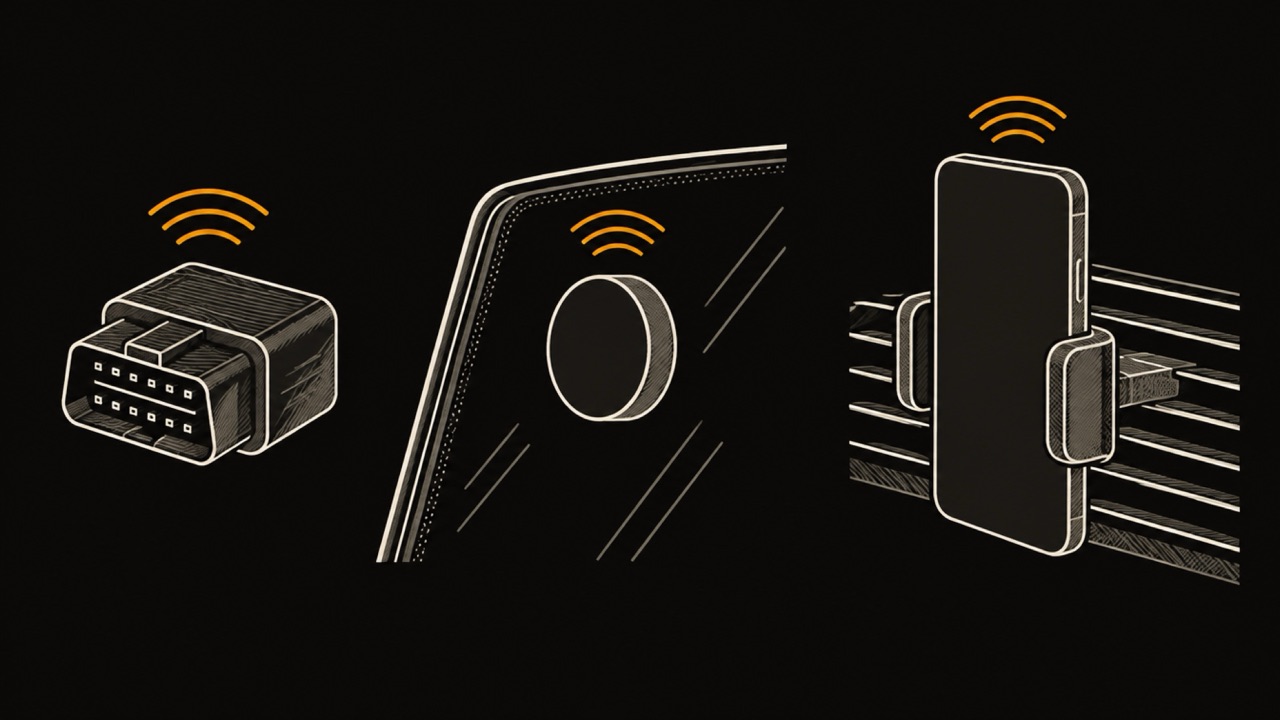
保险公司收集 UBI 数据有四种方式。手机 App 用手机自带的传感器记录行程。插入车辆诊断接口的小设备直接读取驾驶数据,Progressive称驾驶情况通常用插入式设备或手机 App 来测量。贴在挡风玻璃上的蓝牙信标把手机和某一辆车绑定,State Farm 的 Drive Safe & Save就是这样工作的。最后,联网汽车内置的技术可以在没有任何 App 的情况下发送数据。
收集方式决定了保险公司能看到多少。App 运行在手机上,所以能看到手机操作。插入式设备只看到车。联网汽车的数据对车主来说最不透明:它由汽车厂商自己的服务收集,有时依据在经销商处接受的条款,下文提到的 GM 和 OnStar 一案就是这样开始的。
基于使用的车险能为习惯看起来低风险的车主省钱,监管机构也只说到这一步。NAIC和华盛顿州保险专员都没有公布百分比。两者都说,短途慢速驾驶可能比长途高速驾驶更便宜,华盛顿州还把白天开车加入这一类,两者也都说,并非每位车主都能拿到折扣。
现有的数字来自保险公司对自己项目的说明。Progressive 的 328 美元是有节省的用户的平均值,而不是所有参保者的平均值。State Farm 的 30% 是各州不同的宣传数字,叠加在参保即享的 10% 折扣之上,并且每次续保都会重新计算。把两者都当作最好的情况,再与燃油和磨损在内的每公里的实际花费对比一下。
| 项目 | 保险公司称可省多少 | 保费会涨吗 | 依据 |
|---|---|---|---|
| Progressive Snapshot | 有节省的用户平均每年省 328 美元 | 会,在高风险驾驶之后 | 你怎么开、开多少、什么时候开 |
| State Farm Drive Safe & Save | 参保 10%,宣传最高 30%,各州不同 | 会,每次续保可能上涨或下降 | State Farm App 和蓝牙信标 |
来源:Progressive(2023 年 8 月 15 日更新)和State Farm(2026 年 11 月查阅)。两个项目在加利福尼亚州均不提供。
会,UBI 车险可能让保费上涨,本文查阅的每一家保险公司和监管机构页面都这么说。NAIC警告说,尽管广告以折扣为主,它“也可能导致保费更高”。华盛顿州保险专员表示,保费可能随驾驶行为上涨或下降。
保险公司对自己的项目也这么说。Progressive写道,高风险驾驶可能导致费率上升。State Farm称保费可能在每次续保时上涨或下降,并且享受低里程折扣的车主如果每年私用里程超过 12,000 km(7,500 英里),保费可能上涨。
你的 UBI 数据会交给保险公司,之后怎么处理取决于它的条款。监管机构提醒先检查两点。NAIC说要确认你信任这家保险公司,能把信息交给它,华盛顿州保险专员则建议询问事故之后设备数据是否使用由你决定。State Farm 在其项目页面上声明不出售你的信息。
车辆自己收集的数据,早已不在车主手中。据TechCrunch 报道,GM 和 OnStar 收集了精确位置和驾驶行为,并卖给了数据经纪商 LexisNexis 和 Verisk;GM 已于 2024 年 4 月终止了 Smart Driver 项目。消费者报告机构是指为保险定价等决策而汇编个人档案的公司。
据Parker Poe称,美国联邦贸易委员会(FTC)于 2026 年 1 月 14 日最终确定了针对 GM 和 OnStar 的命令。五年内,GM 不得与消费者报告机构共享涉及的驾驶数据,每项收集这些数据的功能都必须取得单独、明确的同意,并且必须允许消费者索取自己数据的副本或要求删除。部分条款长达二十年。
在美国,UBI 车险并不是每个州都以同样方式提供,加利福尼亚州是最明显的例外。《加利福尼亚州法规汇编》第 2632.5 条只允许保险公司用技术设备确定实际行驶里程,除紧急、防盗、地图和出行服务外,禁止收集或存储车辆位置,并要求设备使用自愿。基于行为的评分不在这条规定之内。
各保险公司的提供情况也不同。Progressive指出 Snapshot 在加利福尼亚州不可用,State Farm则称 Drive Safe & Save 在加利福尼亚州和罗得岛州不可用。比较报价之前,先确认该项目在你所在的州、针对你的车型确实存在。
UBI 车险的优点和缺点出自同一个事实:保费跟着你实测的驾驶走。里程少、夜间开车少、刹车平顺的车主会得到回报。而在拥堵路段急刹车或上晚班的车主,不管事故记录如何,可能得不到回报。
投保前,你可以自己记录两周的驾驶,查看保险公司会看的那些信号。数一数每月的里程,记下深夜开车的频率,再看每次行程里有多少次急刹车和急加速。你的计数不会与任何保险公司的阈值一致,但趋势能告诉你,基于行为的项目更可能帮到你,还是让你多花钱。
WrenchTime 是一款记录汽车和摩托车的 iPhone App,会自动记录行程,并统计每次行程中的制动、加速和过弯事件,以及峰值 G 值。行程只保存在你的手机和你自己的 iCloud 中:App 没有账号,不给任何人打分,也不向保险公司发送任何内容。自动里程记录指南解释了检测如何无需点按就开始。
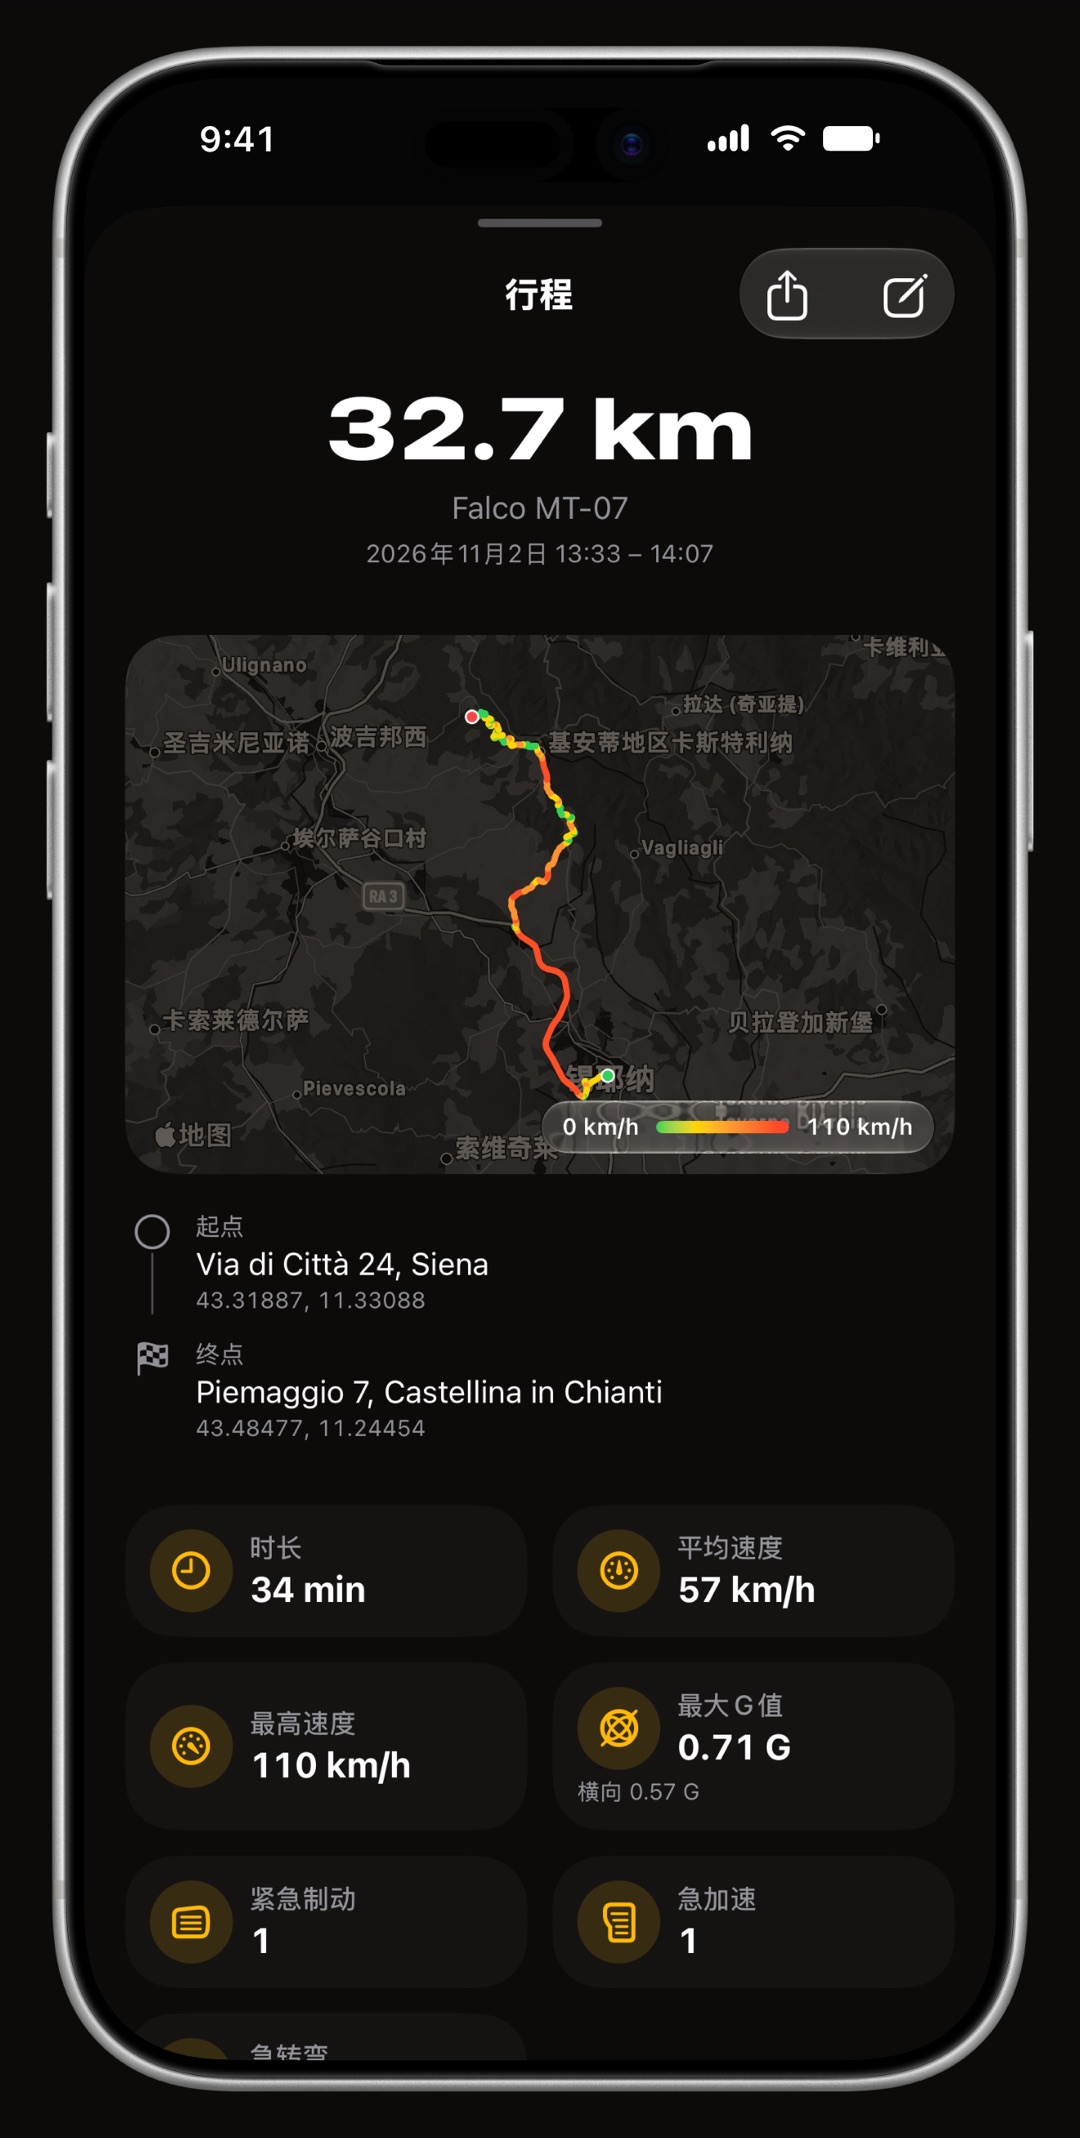
在决定 UBI 保单之前,先用 WrenchTime 记录几周的驾驶。手机连上汽车或检测到驾驶时,行程会自动开始,每次行程都保留里程、车速以及统计出的制动、加速和过弯事件。免费版支持 1 辆车,每周可记录 10 次行程;工作方式见自动里程记录指南。
基于使用的保险是部分按驾驶时收集的数据定价的汽车保险,例如里程、时段、急刹车和手机使用。按里程付费的版本主要按距离收费,按驾驶行为付费的版本还会给行为打分。数据由 App、插入式设备或车辆自身收集。
会。Progressive 称高风险驾驶可能导致费率上升,State Farm 称保费可能在每次续保时上涨或下降,华盛顿州保险专员则称保费可能随驾驶情况上涨或下降。投保前,先问保险公司如何处理低分。
许多项目可以。NAIC 和华盛顿州保险专员都把车辆行驶地点列为收集的数据之一。加利福尼亚州是例外:其法规只允许设备收集实际行驶里程,并禁止收集或存储车辆位置。
对里程少、深夜开车少、急停少的车主,也就是保险公司愿意奖励的类型,它很可能值得。Progressive 称有节省的 Snapshot 用户平均每年省 328 美元。经常急刹车或夜间长途驾驶的车主,则可能拿不到折扣,甚至保费更高。
只有受限的形式。加利福尼亚州法规允许设备记录实际行驶里程,但不得记录位置,并要求设备使用自愿。据两家保险公司称,Progressive Snapshot 和 State Farm Drive Safe & Save 在加利福尼亚州均不提供。
博客中的更多文章

免费下载。一辆车,实打实的功能,没有广告。你的车库会感谢你。
在 App Store 下载 WrenchTime