Dinâmica veicular
Força G no carro: o que mede um medidor G
O que um medidor de força G no carro mede, como calcular a força G você mesmo e quantos g o uso normal, um esportivo e a Fórmula 1 realmente chegam.
Seguro
O seguro baseado no uso, também chamado de seguro telemático, é um seguro de carro cujo preço depende em parte de dados coletados enquanto você dirige: os quilômetros que você roda, o horário, freadas bruscas, acelerações fortes, curvas, velocidade e uso do celular, reunidos por um app de smartphone, um dispositivo plugado no carro ou os serviços conectados do próprio veículo. Este artigo trata dos Estados Unidos, onde estão os programas e as fontes citados. Motoristas cuidadosos e de pouco uso podem economizar: a Progressive diz que os motoristas do Snapshot que economizam poupam em média 328 dólares por ano, e a State Farm anuncia até 30%. As duas também dizem que o prêmio pode subir.
O seguro baseado no uso, muitas vezes chamado de seguro telemático (em inglês, usage-based insurance), é um seguro de carro que usa dados sobre como, quanto e quando você dirige para definir parte do prêmio. A precificação tradicional se apoia em fatores como seu histórico de direção, uma pontuação de seguro baseada em crédito, o tipo de veículo e onde ele fica guardado, como explica a NAIC (a associação dos reguladores de seguros dos EUA). Tudo neste artigo vale para os Estados Unidos. O seguro baseado no uso soma sua direção medida a esses fatores, em vez de substituí-los.
Existem duas formas principais. O pay-as-you-drive (PAYD) precifica a apólice sobretudo pela distância rodada, então se parece com uma apólice por milha. O pay-how-you-drive (PHYD) acrescenta sensores como acelerômetros para avaliar também o comportamento ao volante, segundo o verbete da Wikipédia sobre o seguro baseado no uso.
Os programas de seguro baseado no uso rastreiam uma lista curta de sinais que os reguladores publicam abertamente. A NAIC e o escritório do comissário de seguros de Washington citam milhas rodadas, horário, onde o veículo é dirigido, aceleração forte, freada brusca, curva forte e acionamento do airbag. A NAIC acrescenta o uso do celular, e a State Farm diz que seu programa também observa a velocidade. Cada programa combina esses sinais de um jeito, e nenhum publica a fórmula completa de pontuação.
Freadas bruscas, acelerações fortes e curvas são forças que um celular mede com acelerômetro, giroscópio e GPS. O artigo sobre como o celular mede as forças de frenagem e de curva explica o que esses sensores enxergam e por que uma rotatória não é uma curva fechada.
| Sinal | O que significa | Citado por | Por que importa |
|---|---|---|---|
| Milhas rodadas | Distância total no período de monitoramento | NAIC, Washington OIC, State Farm | Mais milhas significam mais exposição a um acidente, então menos milhas costumam custar menos |
| Horário | Quando as viagens acontecem | NAIC, Washington OIC | O comissário de Washington espera que dirigir de dia custe menos |
| Onde você dirige | A localização do veículo ao longo da viagem | NAIC, Washington OIC | A localização é o item mais sensível para a privacidade |
| Freada brusca | Quedas repentinas de velocidade | NAIC, Washington OIC, State Farm | Muitas freadas fortes sugerem distância curta ou reação tardia |
| Aceleração forte | Ganhos repentinos de velocidade | NAIC, Washington OIC, State Farm | Lida como direção agressiva |
| Curvas | Fazer curvas rápido demais | NAIC, Washington OIC, State Farm | Força lateral alta é lida como condução arriscada |
| Velocidade | Velocidade em relação ao limite da via | State Farm | A State Farm avisa a partir de 13 km/h (8 mph) acima do limite |
| Uso do celular | Mexer no celular com o carro em movimento | NAIC, State Farm | A distração é um risco direto de acidente |
| Acionamento do airbag | Um evento de colisão | NAIC, Washington OIC | Pode acelerar o socorro |
Fontes: NAIC (atualizado em março de 2025), Washington OIC, State Farm, consultadas em novembro de 2026.
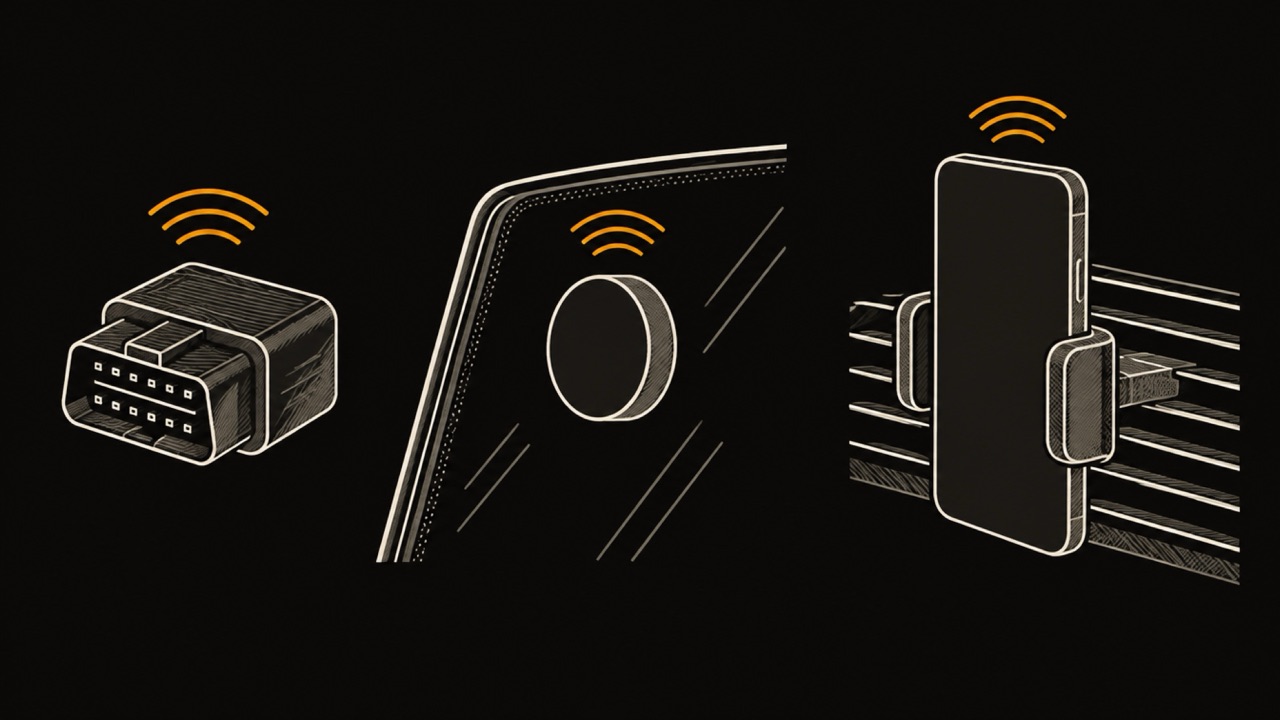
As seguradoras coletam os dados do seguro baseado no uso de quatro formas. Um app de smartphone grava as viagens com os sensores do próprio celular. Um pequeno dispositivo plugado na porta de diagnóstico do carro lê a direção diretamente; a Progressive diz que a direção costuma ser medida com um dispositivo plugado ou um app. Um beacon Bluetooth colado no para-brisa liga o celular a um único carro, que é como funciona o Drive Safe & Save da State Farm. Por fim, a tecnologia embarcada de um carro conectado pode enviar dados sem app nenhum.
O método de coleta decide quanto a seguradora enxerga. Um app vê o manuseio do celular, porque roda nele. Um dispositivo plugado vê só o carro. Os dados do carro conectado são os menos visíveis para o motorista: são coletados pelos serviços da própria montadora, às vezes sob termos aceitos na concessionária, e foi assim que começou o caso da GM e da OnStar descrito adiante.
O seguro baseado no uso economiza dinheiro para motoristas cujos hábitos parecem de baixo risco, e os reguladores não vão além disso. Nem a NAIC nem o comissário de seguros de Washington publicam um percentual. Os dois dizem que dirigir pouco e devagar provavelmente custa menos do que dirigir muito e rápido, Washington inclui dirigir de dia nesse perfil, e os dois dizem que nem todo motorista terá direito a desconto.
Os números que existem vêm das seguradoras sobre seus próprios programas. Os 328 dólares da Progressive são uma média entre os motoristas que economizaram, não entre todos os que aderiram. Os 30% da State Farm são um número anunciado que varia por estado, somado a 10% de desconto pela adesão, e o desconto é recalculado a cada renovação. Leia os dois como o melhor caso e compare com quanto cada milha custa para você em combustível e desgaste.
| Programa | O que a seguradora diz que você pode economizar | O prêmio pode subir? | No que se baseia |
|---|---|---|---|
| Progressive Snapshot | Motoristas que economizam poupam em média 328 dólares por ano | Sim, após direção de alto risco | Como, quanto e quando você dirige |
| State Farm Drive Safe & Save | 10% pela adesão, até 30% anunciado, varia por estado | Sim, pode subir ou cair a cada renovação | App da State Farm e beacon Bluetooth |
Fontes: Progressive (atualizado em 15 de agosto de 2023) e State Farm (consultada em novembro de 2026). Nenhum dos dois programas é oferecido na Califórnia.
Sim, o seguro baseado no uso pode aumentar o seu prêmio, e todas as páginas de seguradoras e reguladores abertas para este artigo dizem isso. A NAIC alerta que ele „pode também levar a prêmios mais altos”, apesar da publicidade construída sobre descontos. O comissário de seguros de Washington diz que os prêmios podem subir ou cair conforme o seu comportamento ao volante.
As seguradoras dizem o mesmo sobre seus programas. A Progressive escreve que uma tarifa pode aumentar por causa de direção de alto risco. A State Farm diz que os prêmios podem subir ou cair a cada renovação, e que um motorista com desconto de baixa quilometragem que dirige mais de 12.000 km (7.500 milhas) por ano para uso pessoal pode ver o prêmio aumentar.
Seus dados do seguro baseado no uso vão para a seguradora, e o que acontece depois depende dos termos dela. Os reguladores apontam duas coisas para conferir primeiro. A NAIC diz para ter certeza de que você confia na seguradora com suas informações, e o comissário de Washington sugere perguntar se você pode decidir se os dados do dispositivo serão usados após um acidente. A State Farm afirma na página do programa que não vende suas informações.
Os dados coletados pelo próprio carro já saíram das mãos dos motoristas. A GM e a OnStar coletaram localização precisa e comportamento ao volante e os venderam aos corretores de dados LexisNexis e Verisk, informou o TechCrunch; a GM encerrou seu programa Smart Driver em abril de 2024. Uma agência de informações do consumidor (consumer reporting agency) é uma empresa que reúne arquivos sobre pessoas para decisões como a precificação de seguros.
A Federal Trade Commission, a agência de defesa do consumidor dos EUA, finalizou sua ordem contra a GM e a OnStar em 14 de janeiro de 2026, segundo o Parker Poe. Por cinco anos, a GM não pode compartilhar dados cobertos dos motoristas com agências de informações do consumidor, precisa obter consentimento separado e explícito para cada recurso que coleta esses dados e deve permitir que os consumidores peçam uma cópia dos dados ou a exclusão. Alguns termos valem por 20 anos.
O seguro baseado no uso não é oferecido do mesmo modo em todos os estados americanos, e a Califórnia é a exceção mais clara. O código de regulamentos da Califórnia, na seção 2632.5, permite que a seguradora use um dispositivo tecnológico apenas para determinar as milhas realmente rodadas, proíbe coletar ou armazenar a localização do veículo fora de serviços de emergência, furto, mapas e viagens, e mantém o dispositivo voluntário. A pontuação por comportamento não tem lugar nessa regra.
A disponibilidade também varia por seguradora. A Progressive observa que o Snapshot não está disponível na Califórnia, e a State Farm lista o Drive Safe & Save como indisponível na Califórnia e em Rhode Island. Antes de comparar cotações, confira se o programa existe no seu estado e para o seu tipo de veículo.
As vantagens do seguro baseado no uso e suas desvantagens vêm do mesmo fato: o prêmio acompanha a sua direção medida. Um motorista que roda pouco, quase não dirige à noite e freia com suavidade é premiado. Um que freia forte no trânsito pesado ou trabalha em turnos tardios pode não ser, seja qual for o seu histórico de acidentes.
Você pode avaliar a sua direção antes de aderir gravando você mesmo por duas semanas e olhando os mesmos sinais que uma seguradora olharia. Conte seus quilômetros por mês, anote com que frequência dirige tarde da noite e veja quantas freadas fortes e acelerações bruscas cada viagem tem. Suas contagens não vão coincidir com os limites de nenhuma seguradora, mas a tendência mostra se um programa baseado em comportamento tende a ajudar ou a custar caro.
O WrenchTime, um app para iPhone de registros de carro e moto, grava as viagens automaticamente e conta os eventos de frenagem, aceleração e curva de cada uma, com a G máxima. As viagens ficam no seu celular e no seu próprio iCloud: o app não tem conta, não dá nota a ninguém e não envia nada a uma seguradora. O guia de registro automático de quilometragem explica como a detecção começa sem um toque.
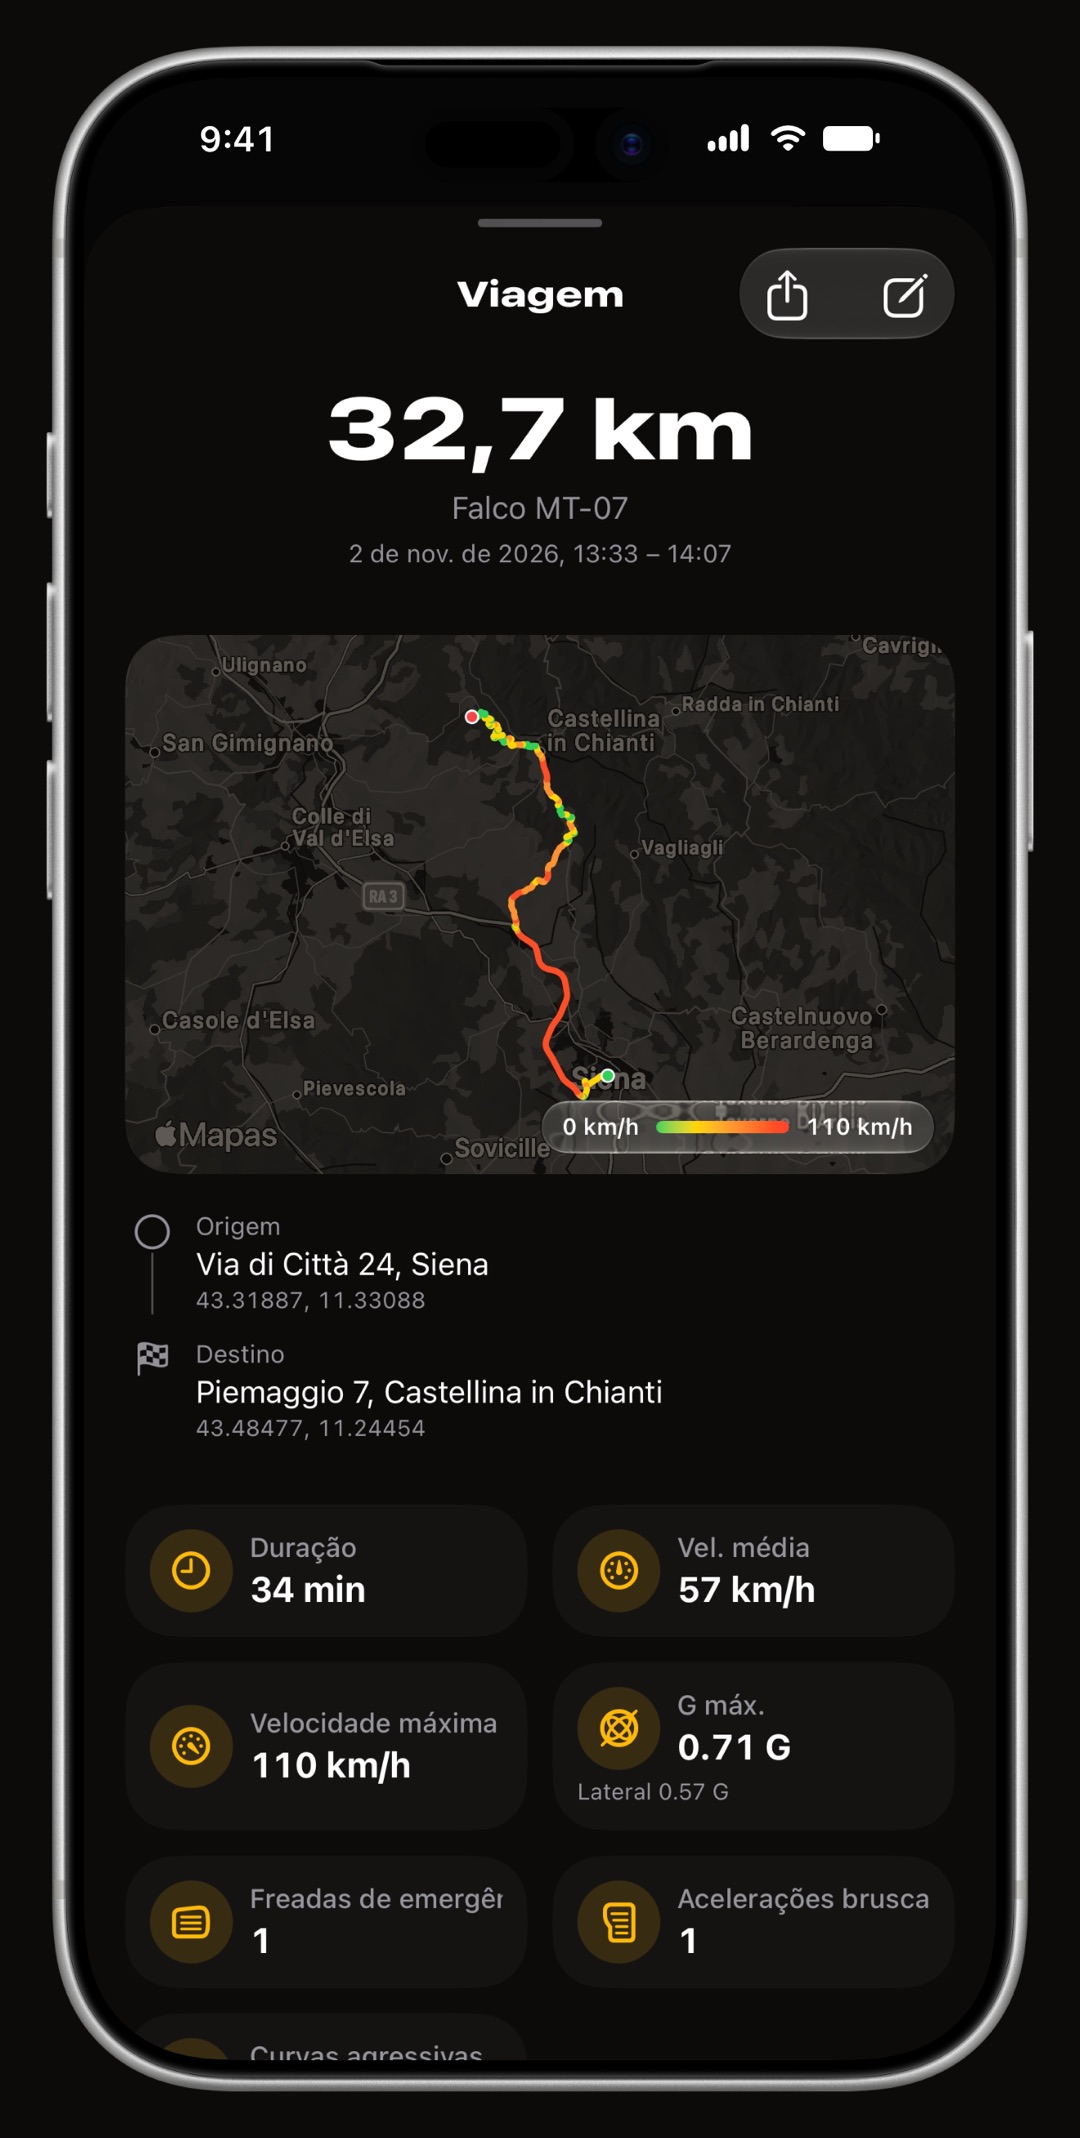
Grave algumas semanas de direção com o WrenchTime antes de decidir por uma apólice baseada no uso. As viagens começam sozinhas quando o celular se conecta ao carro ou detecta que você está dirigindo, e cada uma guarda sua distância, suas velocidades e os eventos contados de frenagem, aceleração e curva. A versão gratuita cobre 1 veículo e 10 viagens gravadas por semana; o guia de registro automático de quilometragem mostra como funciona.
O seguro baseado no uso é um seguro de carro cujo preço depende em parte de dados coletados enquanto você dirige, como quilômetros, horário, freadas fortes e uso do celular. As versões pay-as-you-drive cobram sobretudo pela distância; as pay-how-you-drive também pontuam o comportamento. Um app, um dispositivo plugado ou o próprio carro coleta os dados.
Sim. A Progressive diz que uma tarifa pode aumentar por causa de direção de alto risco, a State Farm diz que os prêmios podem subir ou cair a cada renovação, e o comissário de seguros de Washington diz que os prêmios podem subir ou cair com a sua direção. Pergunte à seguradora como ela trata notas ruins antes de aderir.
Muitos programas podem. A NAIC e o comissário de seguros de Washington listam onde o veículo é dirigido entre os dados coletados. A Califórnia é a exceção: a regulamentação deixa um dispositivo coletar apenas as milhas realmente rodadas e proíbe coletar ou armazenar a localização do veículo.
Provavelmente vale a pena para motoristas com pouca quilometragem, pouca direção noturna e poucas freadas fortes, o perfil que as seguradoras premiam. A Progressive informa que os motoristas do Snapshot que economizam poupam em média 328 dólares por ano. Quem freia forte ou dirige longas distâncias à noite corre o risco de ficar sem desconto ou de pagar mais.
Apenas de forma limitada. A regulamentação da Califórnia permite que um dispositivo grave as milhas realmente rodadas e nada sobre localização, e mantém o dispositivo voluntário. O Progressive Snapshot e o State Farm Drive Safe & Save não são oferecidos na Califórnia, segundo as duas seguradoras.
Mais do blog
Dinâmica veicular
O que um medidor de força G no carro mede, como calcular a força G você mesmo e quantos g o uso normal, um esportivo e a Fórmula 1 realmente chegam.
Quilometragem
MileIQ, Everlance, TripLog, Driversnote, Stride e WrenchTime comparados em limites gratuitos, preços, como uma viagem começa sozinha e para que cada um serve.
Custos de uso
A média da AAA para 2026 nos EUA é de cerca de 53 centavos de dólar por km. O que entra nela, a fórmula para o seu carro com um exemplo flex em reais e por que o número muda com a quilometragem, o tipo de veículo e a motorização.

Baixe de graça. Um veículo, recursos de verdade, sem anúncios. A sua garagem vai agradecer.
Baixar o WrenchTime na App Store