駕駛動力學
汽車 G 力計是什麼?能測什麼、多少 g 算正常
汽車 G 力計測的是什麼、G 力怎麼計算,以及日常駕駛、跑車和一級方程式實際承受多少 g。
保險
UBI 車險(基於使用的保險)是部分按駕駛時收集的資料定價的汽車保險:行駛里程、時段、急煞車、急加速、過彎、車速和手機使用,資料由手機 App、插入車輛的裝置或車輛自帶的連網服務收集。安全、少開車的車主可以省錢:Progressive稱,有節省的 Snapshot 使用者平均每年省 328 美元,State Farm宣傳最高可省 30%。兩家也都表示保費可能上漲。本文的方案、法規和數字都來自美國。
基於使用的保險,常被稱為車連網保險,是用你怎麼開、開多少、什麼時候開的資料來決定部分保費的汽車保險。傳統定價依據的是駕駛記錄、基於信用的保險評分、車型和停放地點等因素,NAIC對此有說明。基於使用的保險不是取代這些因素,而是在它們之上再加入實測的駕駛資料。
基於使用的保險分為兩大類。按里程付費(PAYD)主要根據車開了多少來定價,接近按里程計費的保單。按駕駛行為付費(PHYD)則增加加速度計等感測器,除了里程,也評估駕駛行為。這一說法依據維基百科的基於使用的保險詞條。
UBI 方案記錄的訊號不多,監管機構也公開說明。NAIC和華盛頓州保險專員辦公室都列出了行駛里程、時段、行駛地點、急加速、急煞車、急轉彎和安全氣囊展開。NAIC 還加上了手機使用,State Farm 則表示其項目也會關注車速。各方案的組合方式不同,也沒有一家公布完整的評分公式。
急煞車、急加速和過彎,都是手機能用加速度計、陀螺儀和 GPS 測到的力。手機如何測量煞車與過彎的力一文解釋了這些感測器看到什麼,以及為什麼環島不算急轉彎。
| 訊號 | 含義 | 提到者 | 為什麼重要 |
|---|---|---|---|
| 行駛里程 | 監測期內的總距離 | NAIC、華盛頓州保險專員辦公室、State Farm | 開得越多,遇到事故的機會越多,所以里程少通常保費更低 |
| 時段 | 行程發生的時間 | NAIC、華盛頓州保險專員辦公室 | 華盛頓州保險專員認為白天開車保費會更低 |
| 行駛地點 | 行程中車輛的位置 | NAIC、華盛頓州保險專員辦公室 | 位置是隱私上最敏感的一項 |
| 急煞車 | 車速驟降 | NAIC、華盛頓州保險專員辦公室、State Farm | 頻繁急停說明跟車過近或反應偏晚 |
| 急加速 | 車速驟增 | NAIC、華盛頓州保險專員辦公室、State Farm | 被視為激進駕駛 |
| 過彎 | 轉彎過快 | NAIC、華盛頓州保險專員辦公室、State Farm | 較大的橫向力被視為危險操作 |
| 車速 | 車速與限速的比較 | State Farm | State Farm 在超速 13 km/h(8 mph)或以上時提醒 |
| 手機使用 | 行車時操作手機 | NAIC、State Farm | 分心是直接的事故風險 |
| 安全氣囊展開 | 發生碰撞 | NAIC、華盛頓州保險專員辦公室 | 可以加快事故回應 |
來源:NAIC(2025 年 3 月更新)、華盛頓州保險專員辦公室、State Farm,2026 年 11 月查閱。
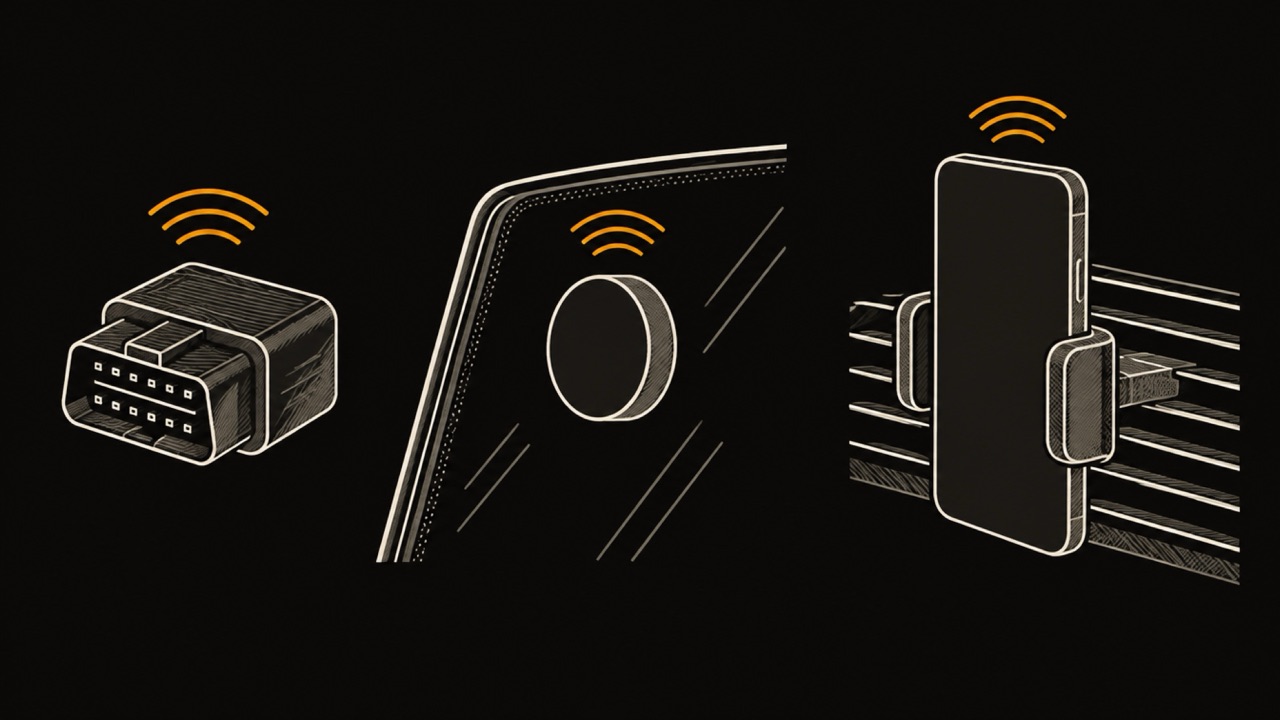
保險公司收集 UBI 資料有四種方式。手機 App 用手機自帶的感測器記錄行程。插入車輛診斷插座的小裝置直接讀取駕駛資料,Progressive稱駕駛情況通常用插入式裝置或手機 App 來測量。貼在擋風玻璃上的藍牙信標把手機和某一輛車綁定,State Farm 的 Drive Safe & Save就是這樣工作的。最後,連網汽車內建的技術可以在沒有任何 App 的情況下傳送資料。
收集方式決定了保險公司能看到多少。App 執行在手機上,所以能看到手機操作。插入式裝置只看到車。連網汽車的資料對車主來說最不透明:它由汽車廠商自己的服務收集,有時依據在經銷商處接受的條款,下文提到的 GM 和 OnStar 一案就是這樣開始的。
基於使用的車險能為習慣看起來低風險的車主省錢,監管機構也只說到這一步。NAIC和華盛頓州保險專員都沒有公布百分比。兩者都說,短途慢速駕駛可能比長途高速駕駛更便宜,華盛頓州還把白天開車加入這一類,兩者也都說,並非每位車主都能拿到折扣。
現有的數字來自保險公司對自己方案的說明。Progressive 的 328 美元是有節省的使用者的平均值,而不是所有參保者的平均值。State Farm 的 30% 是各州不同的宣傳數字,疊加在參保即享的 10% 折扣之上,並且每次續保都會重新計算。把兩者都當作最好的情況,再與燃油和磨損在內的每公里的實際花費比較一下。
| 項目 | 保險公司稱可省多少 | 保費會漲嗎 | 依據 |
|---|---|---|---|
| Progressive Snapshot | 有節省的使用者平均每年省 328 美元 | 會,在高風險駕駛之後 | 你怎麼開、開多少、什麼時候開 |
| State Farm Drive Safe & Save | 參保 10%,宣傳最高 30%,各州不同 | 會,每次續保可能上漲或下降 | State Farm App 和藍牙信標 |
來源:Progressive(2023 年 8 月 15 日更新)和State Farm(2026 年 11 月查閱)。兩個方案在加利福尼亞州均不提供。
會,UBI 車險可能讓保費上漲,本文查閱的每一家保險公司和監管機構頁面都這麼說。NAIC警告說,儘管廣告以折扣為主,它「也可能導致保費更高」。華盛頓州保險專員表示,保費可能隨駕駛行為上漲或下降。
保險公司對自己的項目也這麼說。Progressive寫道,高風險駕駛可能導致費率上升。State Farm稱保費可能在每次續保時上漲或下降,並且享受低里程折扣的車主如果每年私用里程超過 12,000 km(7,500 英里),保費可能上漲。
你的 UBI 資料會交給保險公司,之後怎麼處理取決於它的條款。監管機構提醒先檢查兩點。NAIC說要確認你信任這家保險公司,能把資訊交給它,華盛頓州保險專員則建議詢問事故之後裝置資料是否使用由你決定。State Farm 在其項目頁面上宣告不出售你的資訊。
車輛自己收集的資料,早已不在車主手中。據TechCrunch 報道,GM 和 OnStar 收集了精確位置和駕駛行為,並賣給了資料經紀商 LexisNexis 和 Verisk;GM 已於 2024 年 4 月終止了 Smart Driver 項目。消費者報告機構是指為保險定價等決策而彙編個人檔案的公司。
據Parker Poe稱,美國聯邦貿易委員會(FTC)於 2026 年 1 月 14 日最終確定了針對 GM 和 OnStar 的命令。五年內,GM 不得與消費者報告機構共享涉及的駕駛資料,每項收集這些資料的功能都必須取得單獨、明確的同意,並且必須允許消費者索取自己資料的副本或要求刪除。部分條款長達二十年。
在美國,UBI 車險並不是每個州都以同樣方式提供,加利福尼亞州是最明顯的例外。《加利福尼亞州法規彙編》第 2632.5 條只允許保險公司用技術裝置確定實際行駛里程,除緊急、防盜、地圖和旅遊服務外,禁止收集或儲存車輛位置,並要求裝置使用自願。基於行為的評分不在這條規定之內。
各保險公司的提供情況也不同。Progressive指出 Snapshot 在加利福尼亞州不可用,State Farm則稱 Drive Safe & Save 在加利福尼亞州和羅得島州不可用。比較報價之前,先確認該方案在你所在的州、針對你的車型確實存在。
UBI 車險的優點和缺點出自同一個事實:保費跟著你實測的駕駛走。里程少、夜間開車少、煞車平順的車主會得到回報。而在擁堵路段急煞車或上晚班的車主,不管事故記錄如何,可能得不到回報。
投保前,你可以自己記錄兩週的駕駛,檢視保險公司會看的那些訊號。數一數每月的里程,記下深夜開車的頻率,再看每次行程裡有多少次急煞車和急加速。你的計數不會與任何保險公司的閾值一致,但趨勢能告訴你,基於行為的方案更可能幫到你,還是讓你多花錢。
WrenchTime 是一款記錄汽車和機車的 iPhone App,會自動記錄行程,並統計每次行程中的煞車、加速和過彎事件,以及峰值 G 值。行程只儲存在你的手機和你自己的 iCloud 中:App 沒有帳號,不給任何人評分,也不向保險公司傳送任何內容。自動里程記錄指南解釋了偵測如何無需輕點就開始。
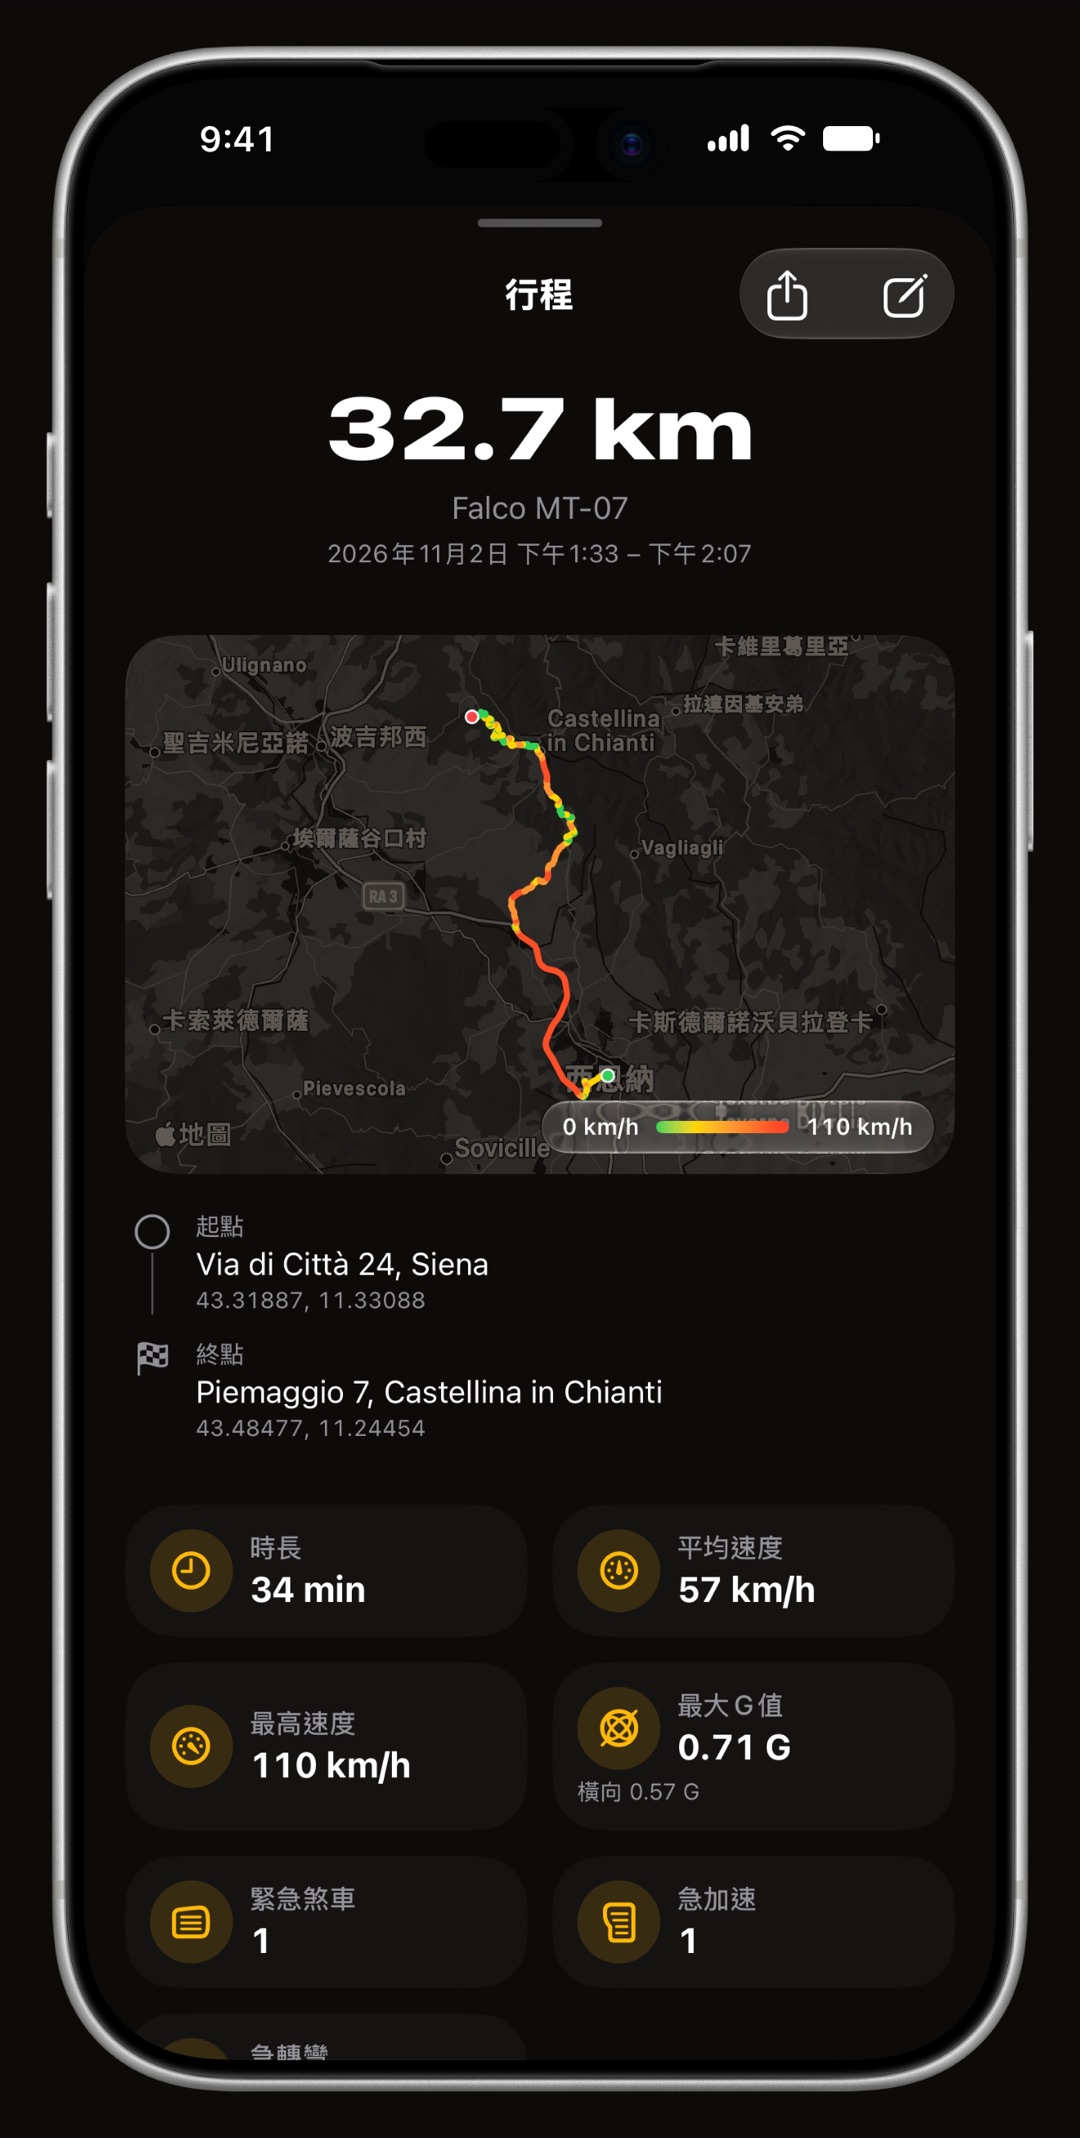
在決定 UBI 保單之前,先用 WrenchTime 記錄幾周的駕駛。手機連上汽車或偵測到駕駛時,行程會自動開始,每次行程都保留里程、車速以及統計出的煞車、加速和過彎事件。免費版支援 1 輛車,每週可記錄 10 次行程;工作方式見自動里程記錄指南。
基於使用的保險是部分按駕駛時收集的資料定價的汽車保險,例如里程、時段、急煞車和手機使用。按里程付費的版本主要按距離收費,按駕駛行為付費的版本還會給行為評分。資料由 App、插入式裝置或車輛自身收集。
會。Progressive 稱高風險駕駛可能導致費率上升,State Farm 稱保費可能在每次續保時上漲或下降,華盛頓州保險專員則稱保費可能隨駕駛情況上漲或下降。投保前,先問保險公司如何處理低分。
許多項目可以。NAIC 和華盛頓州保險專員都把車輛行駛地點列為收集的資料之一。加利福尼亞州是例外:其法規只允許裝置收集實際行駛里程,並禁止收集或儲存車輛位置。
對里程少、深夜開車少、急停少的車主,也就是保險公司願意獎勵的型別,它很可能值得。Progressive 稱有節省的 Snapshot 使用者平均每年省 328 美元。經常急煞車或夜間長途駕駛的車主,則可能拿不到折扣,甚至保費更高。
只有受限的形式。加利福尼亞州法規允許裝置記錄實際行駛里程,但不得記錄位置,並要求裝置使用自願。據兩家保險公司稱,Progressive Snapshot 和 State Farm Drive Safe & Save 在加利福尼亞州均不提供。
部落格的更多文章

可免費下載。一輛車、真正的功能、沒有廣告。你的車庫會感謝你。
在 App Store 下載 WrenchTime