走りの力学
Gメーターとは?車で測れる値と目安
車のGメーターが測る値、Gの計算方法、普段の運転・スポーツカー・F1が実際に何Gかかるかを解説します。
保険
テレマティクス保険とは、運転中に集めたデータで保険料の一部を決める自動車保険です。走った距離、時間帯、急ブレーキ、急加速、コーナリング、速度、スマホの操作などを、スマートフォンアプリ、差し込み式の装置、またはクルマ自体のコネクテッドサービスで集めます。安全で走行距離の少ない人は割引を受けられます。Progressiveは、割引を受けたSnapshotの契約者で年平均328ドルの節約になるとしており、State Farmは最大30%を掲げています。どちらも保険料が上がる場合があるとしています。本記事の事例、制度、数字はすべて米国のものです。
テレマティクス保険は、どのように、どれだけ、いつ運転するかというデータで保険料の一部を決める自動車保険です。従来の保険料は、運転歴、信用情報に基づく保険スコア、車種、保管場所などで決まる、とNAICは説明しています。テレマティクス保険は、これらの要素を置き換えるのではなく、測定した運転内容を上乗せします。
テレマティクス保険には大きく二つの型があります。ペイ・アズ・ユー・ドライブ(PAYD)は主に走行距離で保険料を決めるため、距離課金型の保険に近いものです。ペイ・ハウ・ユー・ドライブ(PHYD)は加速度センサーなどを使い、距離に加えて運転の仕方も評価します。これはWikipediaのテレマティクス保険の項目によります。
テレマティクス保険のプログラムが記録する信号は限られており、規制当局が公開しています。NAICとワシントン州保険長官室は、走行距離、時間帯、走行場所、急加速、急ブレーキ、急なコーナリング、エアバッグの作動を挙げています。NAICはさらに携帯電話の使用を加え、State Farmは速度も見るとしています。組み合わせ方はプログラムごとに異なり、採点式の全体を公開しているところはありません。
急ブレーキ、急加速、コーナリングは、いずれもスマートフォンが加速度計、ジャイロ、GPSで測れる力です。スマートフォンがブレーキやコーナリングの力を測る仕組みの記事で、これらのセンサーが何を捉え、なぜ環状交差点が急カーブにならないのかを説明しています。
| 信号 | 意味 | 挙げている機関 | 重要な理由 |
|---|---|---|---|
| 走行距離 | 記録期間中の総走行距離 | NAIC、ワシントン州保険長官室、State Farm | 距離が長いほど事故に遭う機会が増えるため、少ないほど保険料が下がりやすい |
| 時間帯 | 走行する時間帯 | NAIC、ワシントン州保険長官室 | ワシントン州の保険長官は、日中の運転のほうが安くなると見ている |
| 走行場所 | 走行中のクルマの位置 | NAIC、ワシントン州保険長官室 | 位置情報はプライバシー上もっとも敏感な項目 |
| 急ブレーキ | 速度の急な低下 | NAIC、ワシントン州保険長官室、State Farm | 頻繁な急停止は、車間が近いか反応が遅いことを示唆する |
| 急加速 | 速度の急な上昇 | NAIC、ワシントン州保険長官室、State Farm | 荒い運転と見なされる |
| コーナリング | 曲がるときの速すぎる走行 | NAIC、ワシントン州保険長官室、State Farm | 大きな横方向の力は、危険な操作と見なされる |
| 速度 | 制限速度に対する速度 | State Farm | State Farmは制限速度を時速13km(8マイル)以上超えると通知する |
| スマホの使用 | 走行中の携帯電話の操作 | NAIC、State Farm | 注意散漫は事故の直接の原因になる |
| エアバッグの作動 | 衝突の発生 | NAIC、ワシントン州保険長官室 | 事故対応を早められる場合がある |
出典:NAIC(2025年3月更新)、ワシントン州保険長官室、State Farm。2026年11月に参照。
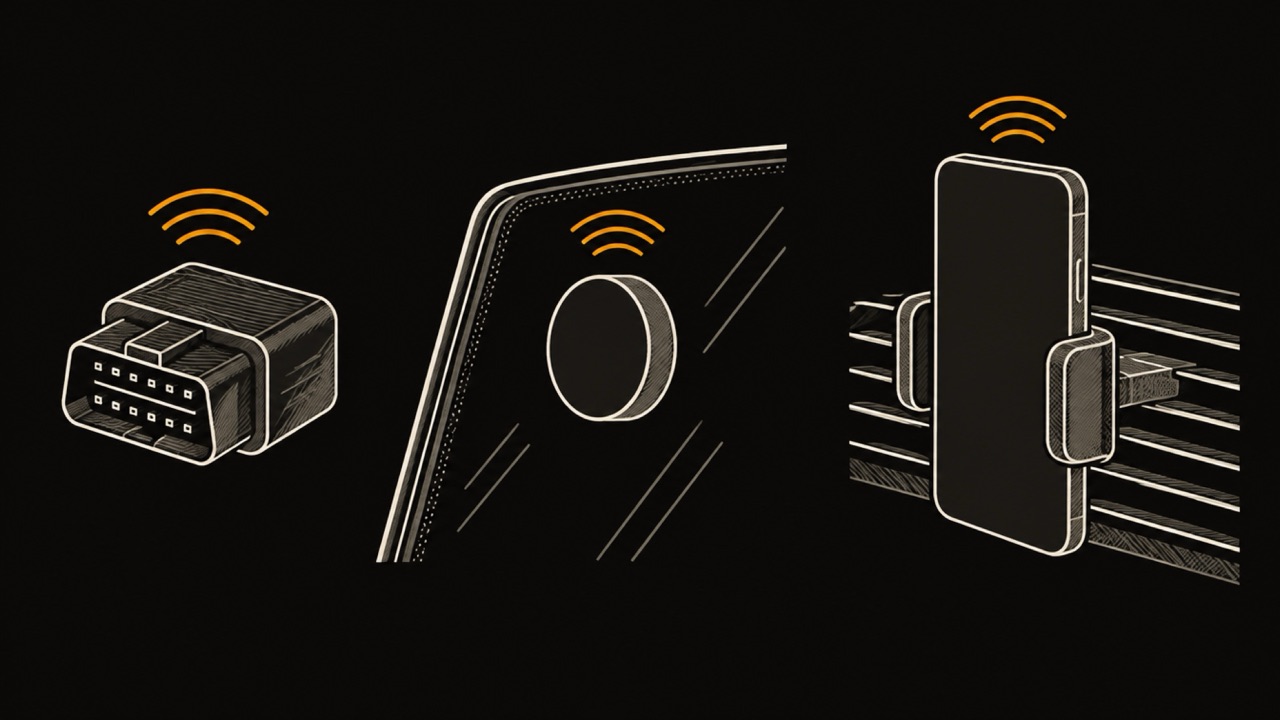
保険会社がテレマティクス保険のデータを集める方法は四つあります。一つ目はスマートフォンアプリで、端末自身のセンサーで走行を記録します。二つ目は車の診断ポートに差し込む小さな装置で、走行を直接読み取ります。Progressiveは、運転の測定は通常、差し込み式の装置かモバイルアプリで行うとしています。三つ目はフロントガラスに貼るBluetoothのビーコンで、スマートフォンを特定の一台のクルマに結びつけます。State FarmのDrive Safe & Saveがこの方式です。四つ目はコネクテッドカーに組み込まれた技術で、アプリなしでもデータを送れます。
集め方によって、保険会社に見える範囲が変わります。アプリはスマートフォン上で動くので、端末の操作まで見えます。差し込み式の装置が見るのはクルマだけです。コネクテッドカーのデータは、運転者にいちばん見えにくいものです。自動車メーカー自身のサービスが集め、ディーラーで同意した規約に基づく場合もあります。後述のGMとOnStarの件は、そこから始まりました。
テレマティクス自動車保険は、リスクの低い運転習慣の人には節約になりますが、規制当局が言えるのはそこまでです。NAICもワシントン州の保険長官も、割引率の数字は公表していません。両者とも、短距離でゆっくり走る人は長距離を高速で走る人より安くなりそうだとし、ワシントン州はそこに日中の運転も加えています。また両者とも、誰もが割引を受けられるわけではないとしています。
存在する数字は、保険会社が自社のプログラムについて出したものです。Progressiveの328ドルは、加入者全員ではなく、割引を受けた契約者の平均です。State Farmの30%は州によって異なる広告上の数字で、加入時の10%割引に上乗せされ、更新のたびに再計算されます。どちらも最良のケースとして読み、燃料と摩耗を含めた一キロ走るごとの費用と比べてください。
| プログラム | 保険会社が述べる節約額 | 保険料は上がり得るか | 何に基づくか |
|---|---|---|---|
| Progressive Snapshot | 割引を受けた契約者の平均は年328ドル | はい。リスクの高い運転をした場合 | 運転の仕方、距離、時間帯 |
| State Farm Drive Safe & Save | 加入で10%、広告上は最大30%、州により異なる | はい。更新のたびに上がることも下がることもある | State Farmのアプリとビーコン |
出典:Progressive(2023年8月15日更新)とState Farm(2026年11月に参照)。どちらのプログラムもカリフォルニア州では提供されていません。
はい、テレマティクス保険で保険料が上がることはあり、本記事のために確認した保険会社と規制当局のページはすべてそう述べています。NAICは、割引を前面に出した宣伝とは裏腹に「保険料が高くなる場合もある」と警告しています。ワシントン州の保険長官は、運転の仕方によって保険料が上がることも下がることもあるとしています。
保険会社も自社のプログラムについて同じことを述べています。Progressiveは、リスクの高い運転の結果として料率が上がる可能性があると書いています。State Farmは、更新のたびに保険料が増減し得ること、そして低走行割引のある契約者が私用で年に12,000km(7,500マイル)を超えて走ると、保険料が上がる場合があることを述べています。
テレマティクス保険のデータは保険会社に渡り、その後どうなるかは規約次第です。規制当局は、まず確認すべき点を二つ挙げています。NAICは、自分の情報を預けて信頼できる保険会社かどうかを確かめるよう述べ、ワシントン州の保険長官は、事故のあとに装置のデータを使うかどうかを自分で決められるか尋ねることを勧めています。State Farmは、プログラムのページで、情報を販売しないと明記しています。
クルマ自体が集めたデータは、すでに運転者の手を離れています。GMとOnStarは正確な位置情報と運転行動を集め、データブローカーのLexisNexisとVerisk、TechCrunchが報じたところでは、これらに販売していました。GMはSmart Driverプログラムを2024年4月に終了しています。消費者報告機関とは、保険料の算定などの判断のために個人のファイルをまとめる会社のことです。
連邦取引委員会(FTC)は、2026年1月14日にGMとOnStarに対する命令を確定させた、とParker Poeが伝えています。GMは五年間、対象となる運転者データを消費者報告機関と共有できず、そのデータを集める機能ごとに個別の明示的な同意を得なければならず、消費者がデータの写しや削除を求められるようにする必要があります。条件の一部は二十年続きます。
米国では、テレマティクス保険はどの州でも同じ形で提供されているわけではなく、カリフォルニア州がもっとも分かりやすい例外です。カリフォルニア州規則集の第2632.5条は、保険会社が技術的な装置を使えるのは実際の走行距離を決めるためだけだとし、緊急、盗難、地図、旅行のサービスを除いて、車両の位置の収集や保存を禁じ、装置の利用を任意としています。行動に基づく採点は、この規則に入っていません。
提供状況は保険会社によっても異なります。ProgressiveはSnapshotがカリフォルニア州では利用できないとし、State FarmはDrive Safe & Saveがカリフォルニア州とロードアイランド州では利用できないとしています。見積もりを比べる前に、そのプログラムが自分の州と自分の車種にあるかを確認してください。
テレマティクス保険の利点と欠点は同じ事実から生まれます。保険料が、測定された自分の運転に連動するということです。走行距離が少なく、夜間の運転が少なく、ブレーキがなめらかな人は報われます。渋滞で強くブレーキを踏む人や遅い時間帯に働く人は、事故歴がどうであれ、報われないことがあります。
加入前に、自分で二週間ほど運転を記録し、保険会社が見るのと同じ信号を確認できます。月の走行距離を数え、夜遅くに運転する頻度を控え、各走行に急ブレーキや急加速がどれだけ含まれるかを見ます。数え方は保険会社のしきい値とは一致しませんが、傾向から、行動に基づくプログラムが自分に得か損かが分かります。
WrenchTimeは、クルマとバイクの記録用のiPhoneアプリで、走行を自動で記録し、各走行のブレーキ、加速、コーナリングのイベントをピークのG値とともに数えます。走行はあなたのスマートフォンと自分のiCloudにだけ残ります。アプリにアカウントはなく、誰も採点せず、保険会社には何も送りません。操作なしで検出が始まる仕組みは、走行距離の自動記録のガイドで説明しています。
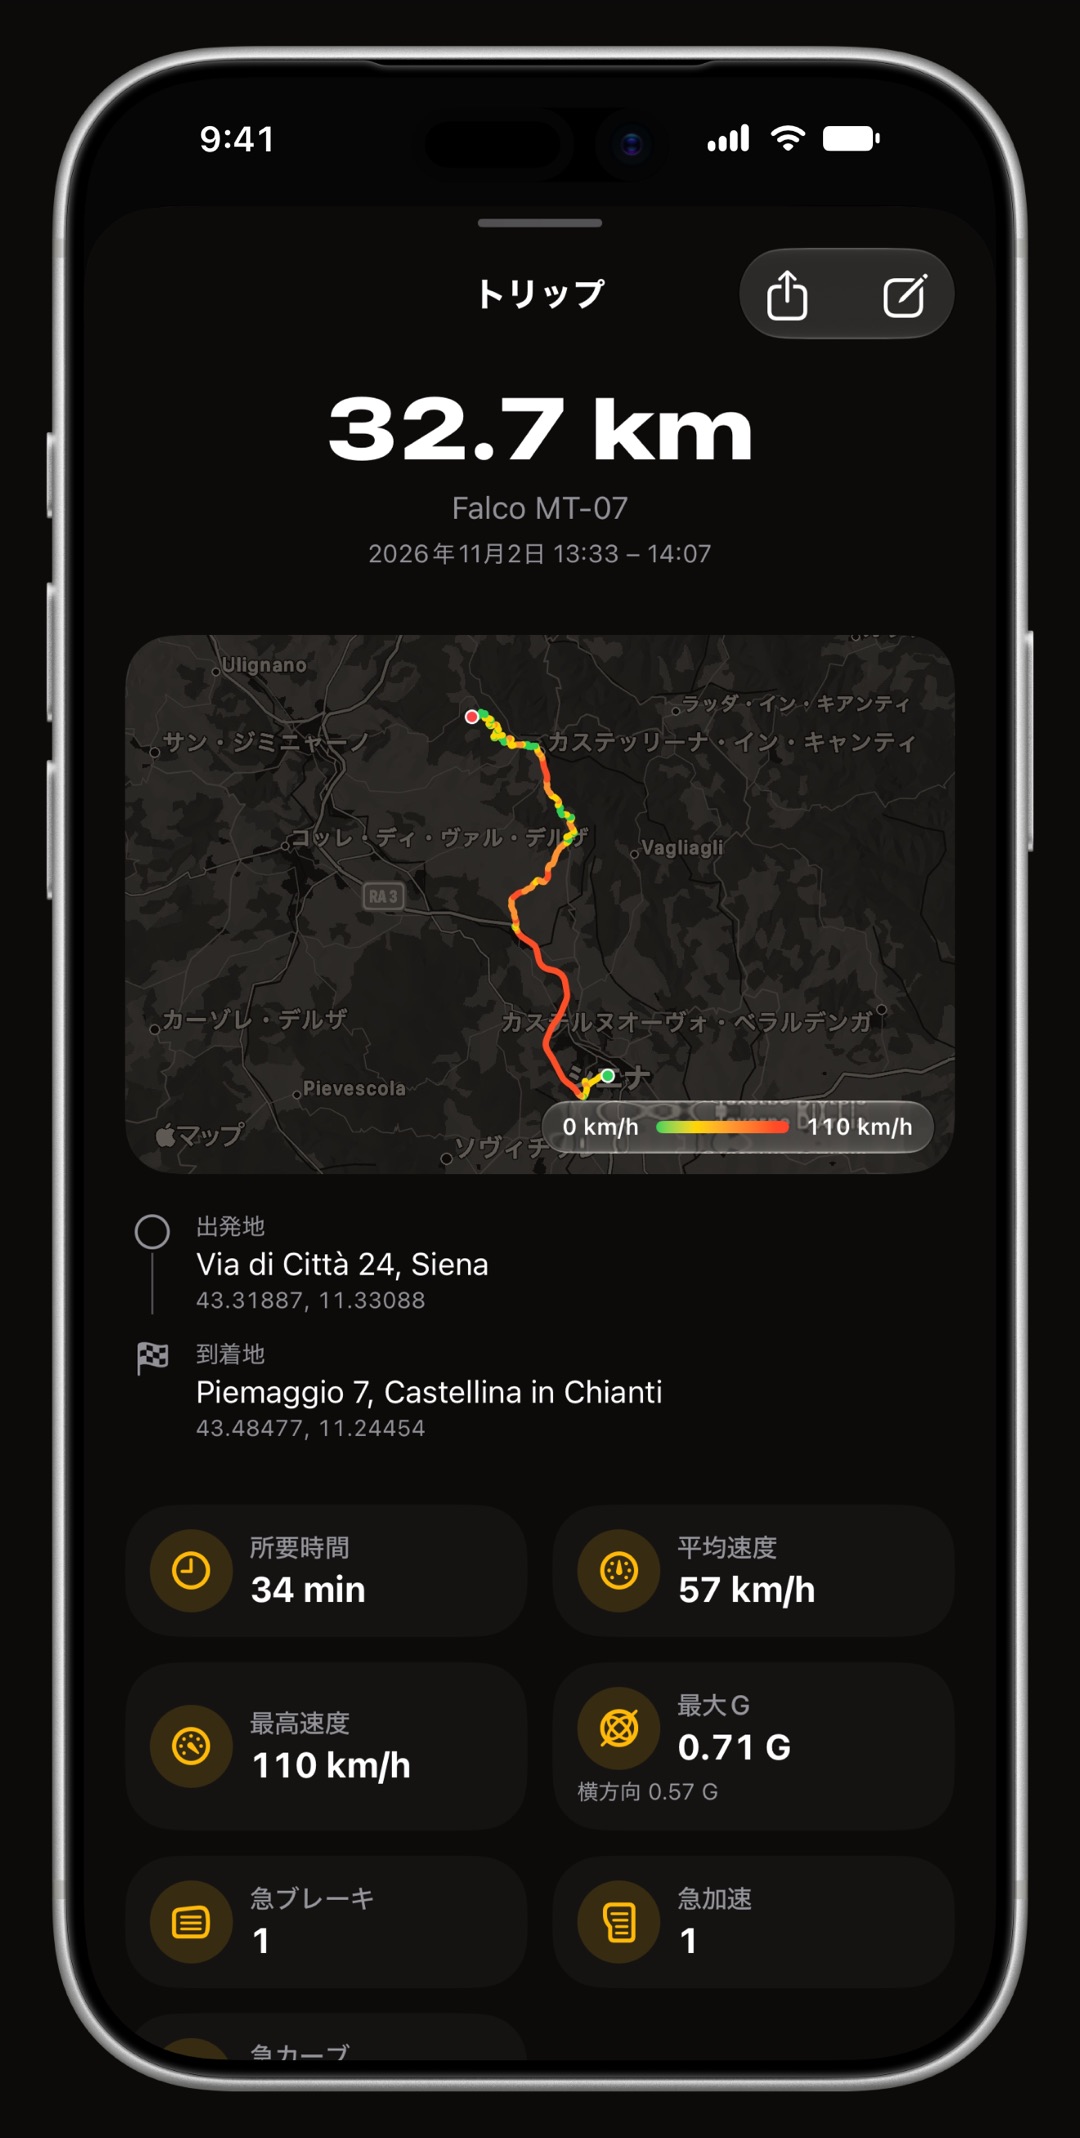
テレマティクス保険を決める前に、WrenchTimeで数週間の運転を記録してみてください。スマートフォンがクルマに接続したとき、または運転を検出したときに走行が自動で始まり、各走行には距離、速度、数えられたブレーキ、加速、コーナリングのイベントが残ります。無料版では車両1台、記録できる走行は週10回までです。仕組みは走行距離の自動記録のガイドで紹介しています。
テレマティクス保険とは、走行距離、時間帯、急ブレーキ、スマホ操作など、運転中に集めたデータで保険料の一部を決める自動車保険です。ペイ・アズ・ユー・ドライブ型は主に距離で課金し、ペイ・ハウ・ユー・ドライブ型は運転の仕方も採点します。データはアプリ、差し込み式の装置、またはクルマ自体が集めます。
はい。Progressiveはリスクの高い運転の結果として料率が上がる可能性があるとし、State Farmは更新のたびに保険料が増減し得るとし、ワシントン州の保険長官は運転によって保険料が上がることも下がることもあるとしています。加入前に、低い評価がどう扱われるかを保険会社に尋ねてください。
多くのプログラムで可能です。NAICとワシントン州の保険長官は、クルマの走行場所を収集するデータに挙げています。カリフォルニア州は例外で、その規則では装置が集められるのは実際の走行距離だけで、車両の位置の収集や保存は禁じられています。
走行距離が少なく、夜遅い運転が少なく、急停止の少ない、保険会社が報いる人なら得になる可能性が高いでしょう。Progressiveは、割引を受けたSnapshotの契約者で年平均328ドルと報告しています。強いブレーキが多い人や夜に長距離を走る人は、割引なし、または保険料が上がるおそれがあります。
限られた形でのみです。カリフォルニア州の規則は、装置が記録できるのは実際の走行距離だけで位置は記録できないとし、装置の利用を任意としています。Progressive SnapshotとState Farm Drive Safe & Saveは、両社によればカリフォルニア州では提供されていません。
ブログの他の記事

ダウンロードは無料。車両1台、本物の機能、広告なし。あなたのガレージがきっと喜びます。
App StoreでWrenchTimeをダウンロード