주행 역학
자동차 G센서란? 측정값과 일반적인 G
자동차 G센서가 읽는 값, G 계산 방법, 일반 주행과 스포츠카, F1이 실제로 받는 G를 설명합니다.
보험
사용량 기반 보험(UBI)은 운전하는 동안 모은 데이터로 보험료 일부를 정하는 자동차보험입니다. 주행거리, 시간대, 급제동, 급가속, 코너링, 속도, 휴대폰 사용을 스마트폰 앱, 차량에 꽂는 장치, 또는 차량 자체의 커넥티드 서비스로 모읍니다. 안전하게 적게 타는 운전자는 할인을 받을 수 있습니다. Progressive는 할인을 받은 Snapshot 가입자의 평균 절감액이 연 328달러라고 밝히고, State Farm는 최대 30%를 내세웁니다. 두 곳 모두 보험료가 오를 수도 있다고 말합니다. 이 글의 사례, 제도, 수치는 모두 미국 기준입니다.
사용량 기반 보험은 텔레매틱스 보험이라고도 하며, 어떻게, 얼마나, 언제 운전하는지에 대한 데이터로 보험료 일부를 정하는 자동차보험입니다. 기존 요율은 운전 이력, 신용 기반 보험 점수, 차종, 차를 보관하는 장소 같은 요소에 의존한다고 NAIC는 설명합니다. 사용량 기반 보험은 이런 요소를 대체하지 않고, 측정한 운전 내용을 그 위에 더합니다.
사용량 기반 보험은 크게 두 가지입니다. 주행거리 연동형(PAYD)은 주로 얼마나 타는지로 보험료를 매기므로 거리 단위 보험에 가깝습니다. 운전습관 연동형(PHYD)은 가속도계 같은 센서로 거리뿐 아니라 운전 습관까지 평가합니다. 이는 위키백과의 사용량 기반 보험 항목을 따랐습니다.
UBI 프로그램이 기록하는 신호는 몇 가지로 정해져 있고, 규제 당국이 공개하고 있습니다. NAIC와 워싱턴주 보험감독관실은 주행거리, 시간대, 주행 장소, 급가속, 급제동, 급코너링, 에어백 작동을 모두 꼽습니다. NAIC는 휴대폰 사용을 더하고, State Farm은 속도도 본다고 밝힙니다. 프로그램마다 조합이 다르고, 전체 채점 공식을 공개하는 곳은 없습니다.
급제동, 급가속, 코너링은 모두 스마트폰이 가속도계, 자이로스코프, GPS로 측정할 수 있는 힘입니다. 스마트폰이 제동과 코너링 힘을 측정하는 방법에 관한 글에서 이 센서들이 무엇을 보는지, 그리고 회전교차로가 왜 급커브가 아닌지 설명합니다.
| 신호 | 의미 | 언급한 곳 | 중요한 이유 |
|---|---|---|---|
| 주행거리 | 측정 기간 동안의 총 거리 | NAIC, 워싱턴주 보험감독관실, State Farm | 많이 탈수록 사고에 노출되는 시간이 늘어나므로, 적게 탈수록 보험료가 낮아지는 경향이 있음 |
| 시간대 | 주행이 이루어지는 때 | NAIC, 워싱턴주 보험감독관실 | 워싱턴주 보험감독관은 낮 운전이 더 저렴할 것으로 봄 |
| 주행 장소 | 주행 중 차량의 위치 | NAIC, 워싱턴주 보험감독관실 | 위치는 개인정보 측면에서 가장 민감한 항목 |
| 급제동 | 속도의 갑작스러운 감소 | NAIC, 워싱턴주 보험감독관실, State Farm | 잦은 급정지는 차간거리가 짧거나 반응이 늦다는 신호 |
| 급가속 | 속도의 갑작스러운 증가 | NAIC, 워싱턴주 보험감독관실, State Farm | 공격적인 운전으로 해석됨 |
| 코너링 | 커브를 너무 빠르게 도는 것 | NAIC, 워싱턴주 보험감독관실, State Farm | 큰 횡방향 힘은 위험한 조작으로 해석됨 |
| 속도 | 제한속도 대비 속도 | State Farm | State Farm은 제한속도를 시속 13km(8마일) 이상 넘으면 알림 |
| 휴대폰 사용 | 차가 움직이는 중 휴대폰 조작 | NAIC, State Farm | 주의 분산은 사고 위험과 직결됨 |
| 에어백 작동 | 충돌 사고 | NAIC, 워싱턴주 보험감독관실 | 사고 대응을 앞당길 수 있음 |
출처: NAIC(2025년 3월 갱신), 워싱턴주 보험감독관실, State Farm. 2026년 11월에 확인했습니다.
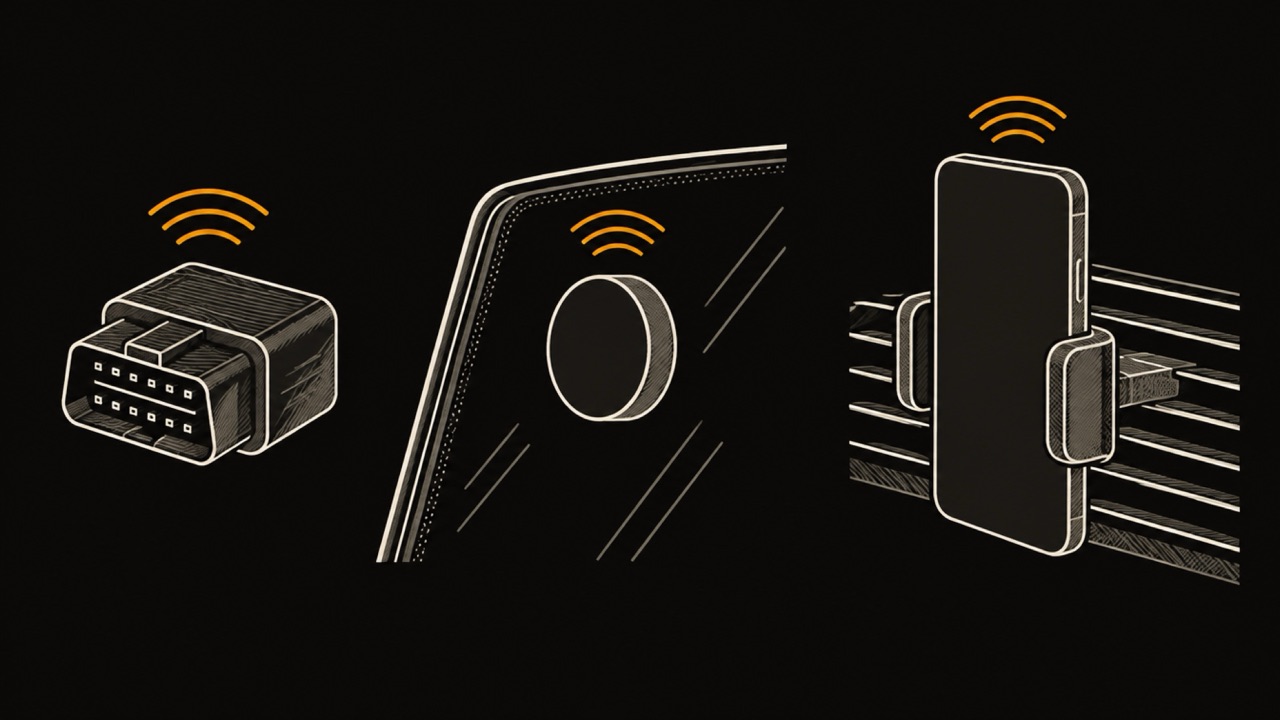
보험사가 UBI 데이터를 모으는 방법은 네 가지입니다. 스마트폰 앱은 폰 자체 센서로 주행을 기록합니다. 차량 진단 포트에 꽂는 작은 장치는 주행을 직접 읽습니다. Progressive는 운전 측정이 보통 꽂는 장치나 모바일 앱으로 이루어진다고 밝힙니다. 앞유리에 붙이는 블루투스 비콘은 폰을 특정 차 한 대와 묶어 주며, State Farm의 Drive Safe & Save가 이 방식입니다. 마지막으로, 커넥티드카에 내장된 기술은 앱 없이도 데이터를 보낼 수 있습니다.
수집 방식에 따라 보험사가 보는 범위가 달라집니다. 앱은 폰에서 돌아가므로 폰 조작까지 봅니다. 꽂는 장치는 차만 봅니다. 커넥티드카 데이터는 운전자에게 가장 보이지 않습니다. 자동차 제조사 자체 서비스가 모으고, 때로는 대리점에서 동의한 약관에 따라 수집되기도 합니다. 아래에서 다룰 GM과 OnStar 사건이 그렇게 시작되었습니다.
사용량 기반 자동차보험은 습관이 저위험으로 보이는 운전자에게 비용을 줄여 주며, 규제 당국이 말하는 것은 거기까지입니다. NAIC도 워싱턴주 보험감독관도 할인율을 공개하지 않습니다. 두 곳 모두 짧은 거리를 느리게 달리면 먼 거리를 빠르게 달리는 것보다 보험료가 낮을 가능성이 크다고 하고, 워싱턴주는 낮 운전도 그 조건에 더하며, 두 곳 모두 모든 운전자가 할인을 받는 것은 아니라고 합니다.
존재하는 수치는 보험사가 자기 프로그램에 대해 내놓은 것입니다. Progressive의 328달러는 가입자 전체가 아니라 할인을 받은 운전자의 평균입니다. State Farm의 30%는 주마다 다른 광고용 수치로, 가입 시 10% 할인에 더해지며 갱신 때마다 다시 계산됩니다. 둘 다 가장 좋은 경우로 읽고, 연료와 마모까지 포함해 1km를 달릴 때마다 드는 비용과 비교해 보세요.
| 프로그램 | 보험사가 밝힌 절약 폭 | 보험료가 오를 수 있나 | 기준 |
|---|---|---|---|
| Progressive Snapshot | 할인을 받은 운전자 평균 연 328달러 | 예, 위험한 운전을 한 경우 | 운전 방식, 주행량, 시간대 |
| State Farm Drive Safe & Save | 가입 시 10%, 광고상 최대 30%, 주마다 다름 | 예, 갱신 때마다 오르거나 내릴 수 있음 | State Farm 앱과 블루투스 비콘 |
출처: Progressive(2023년 8월 15일 갱신)와 State Farm(2026년 11월에 확인). 두 프로그램 모두 캘리포니아주에서는 제공되지 않습니다.
네, UBI 보험은 보험료를 올릴 수 있으며, 이 글을 위해 확인한 모든 보험사와 규제 당국 페이지가 그렇게 말합니다. NAIC는 할인을 앞세운 광고와 달리 "보험료가 더 높아질 수도 있다"고 경고합니다. 워싱턴주 보험감독관은 운전 습관에 따라 보험료가 오르거나 내릴 수 있다고 말합니다.
보험사들도 자사 프로그램에 대해 같은 말을 합니다. Progressive는 위험한 운전의 결과로 요율이 오를 수 있다고 씁니다. State Farm는 갱신 때마다 보험료가 오르거나 내릴 수 있고, 저주행 할인을 받는 운전자가 개인 용도로 연간 12,000km(7,500마일)를 넘게 타면 보험료가 오를 수 있다고 밝힙니다.
UBI 데이터는 보험사로 가고, 그 뒤는 약관에 달려 있습니다. 규제 당국은 먼저 확인할 점 두 가지를 짚습니다. NAIC는 내 정보를 맡길 만큼 보험사를 신뢰하는지 확인하라고 하고, 워싱턴주 보험감독관은 사고 후 장치 데이터를 쓸지 내가 정할 수 있는지 물어보라고 권합니다. State Farm은 프로그램 페이지에서 정보를 판매하지 않는다고 밝힙니다.
차량 자체가 모은 데이터는 이미 운전자의 손을 떠났습니다. GM과 OnStar는 정밀한 위치와 운전 행태를 모아 데이터 브로커인 LexisNexis와 Verisk에 팔았다고 TechCrunch가 보도했습니다. GM은 2024년 4월 Smart Driver 프로그램을 종료했습니다. 소비자 신용정보 기관이란 보험료 산정 같은 결정을 위해 개인에 관한 파일을 모으는 회사를 말합니다.
연방거래위원회(FTC)는 2026년 1월 14일 GM과 OnStar에 대한 명령을 확정했다고 Parker Poe에 따르면 합니다. GM은 5년간 해당 운전자 데이터를 소비자 신용정보 기관과 공유할 수 없고, 그 데이터를 모으는 기능마다 별도의 명시적 동의를 받아야 하며, 소비자가 자기 데이터 사본이나 삭제를 요청할 수 있게 해야 합니다. 일부 조건은 20년간 이어집니다.
미국에서 UBI 보험은 모든 주에서 같은 방식으로 제공되지 않으며, 캘리포니아주가 가장 분명한 예외입니다. 캘리포니아주 규정집 제2632.5조는 보험사가 기술 장치를 실제 주행거리를 파악하는 용도로만 쓸 수 있게 하고, 긴급 상황, 도난, 지도, 여행 서비스를 제외하면 차량 위치를 수집하거나 저장하는 것을 금지하며, 장치 사용을 자발적으로 둡니다. 행동 기반 채점은 그 규정에 들어 있지 않습니다.
제공 여부는 보험사마다도 다릅니다. Progressive는 Snapshot이 캘리포니아주에서 제공되지 않는다고 밝히고, State Farm는 Drive Safe & Save가 캘리포니아주와 로드아일랜드주에서 제공되지 않는다고 밝힙니다. 견적을 비교하기 전에, 그 프로그램이 내가 사는 주와 내 차종에 있는지 확인하세요.
UBI 보험의 장점과 단점은 같은 사실에서 나옵니다. 보험료가 측정된 내 운전을 따라간다는 것입니다. 주행거리가 적고, 야간 운전이 적고, 제동이 부드러운 운전자는 보상을 받습니다. 혼잡한 길에서 급제동을 하거나 늦은 시간에 일하는 운전자는, 사고 이력과 상관없이 보상을 받지 못할 수 있습니다.
가입하기 전에 두 주 동안 직접 운전을 기록해, 보험사가 보는 것과 같은 신호를 살펴볼 수 있습니다. 한 달 주행거리를 세고, 밤늦게 운전하는 빈도를 적고, 주행마다 급제동과 급가속이 몇 번 들어 있는지 보세요. 숫자가 어느 보험사의 기준과도 똑같지는 않겠지만, 추세를 보면 행동 기반 프로그램이 나에게 도움이 될지 손해일지 알 수 있습니다.
자동차와 오토바이 기록용 iPhone 앱인 WrenchTime은 주행을 자동으로 기록하고, 주행마다 제동, 가속, 코너링 이벤트를 최대 G값과 함께 셉니다. 주행 기록은 내 폰과 내 iCloud에만 남습니다. 앱에는 계정이 없고, 누구도 점수를 매기지 않으며, 보험사로는 아무것도 보내지 않습니다. 탭 없이 감지가 시작되는 방식은 주행 자동 기록 가이드에서 설명합니다.
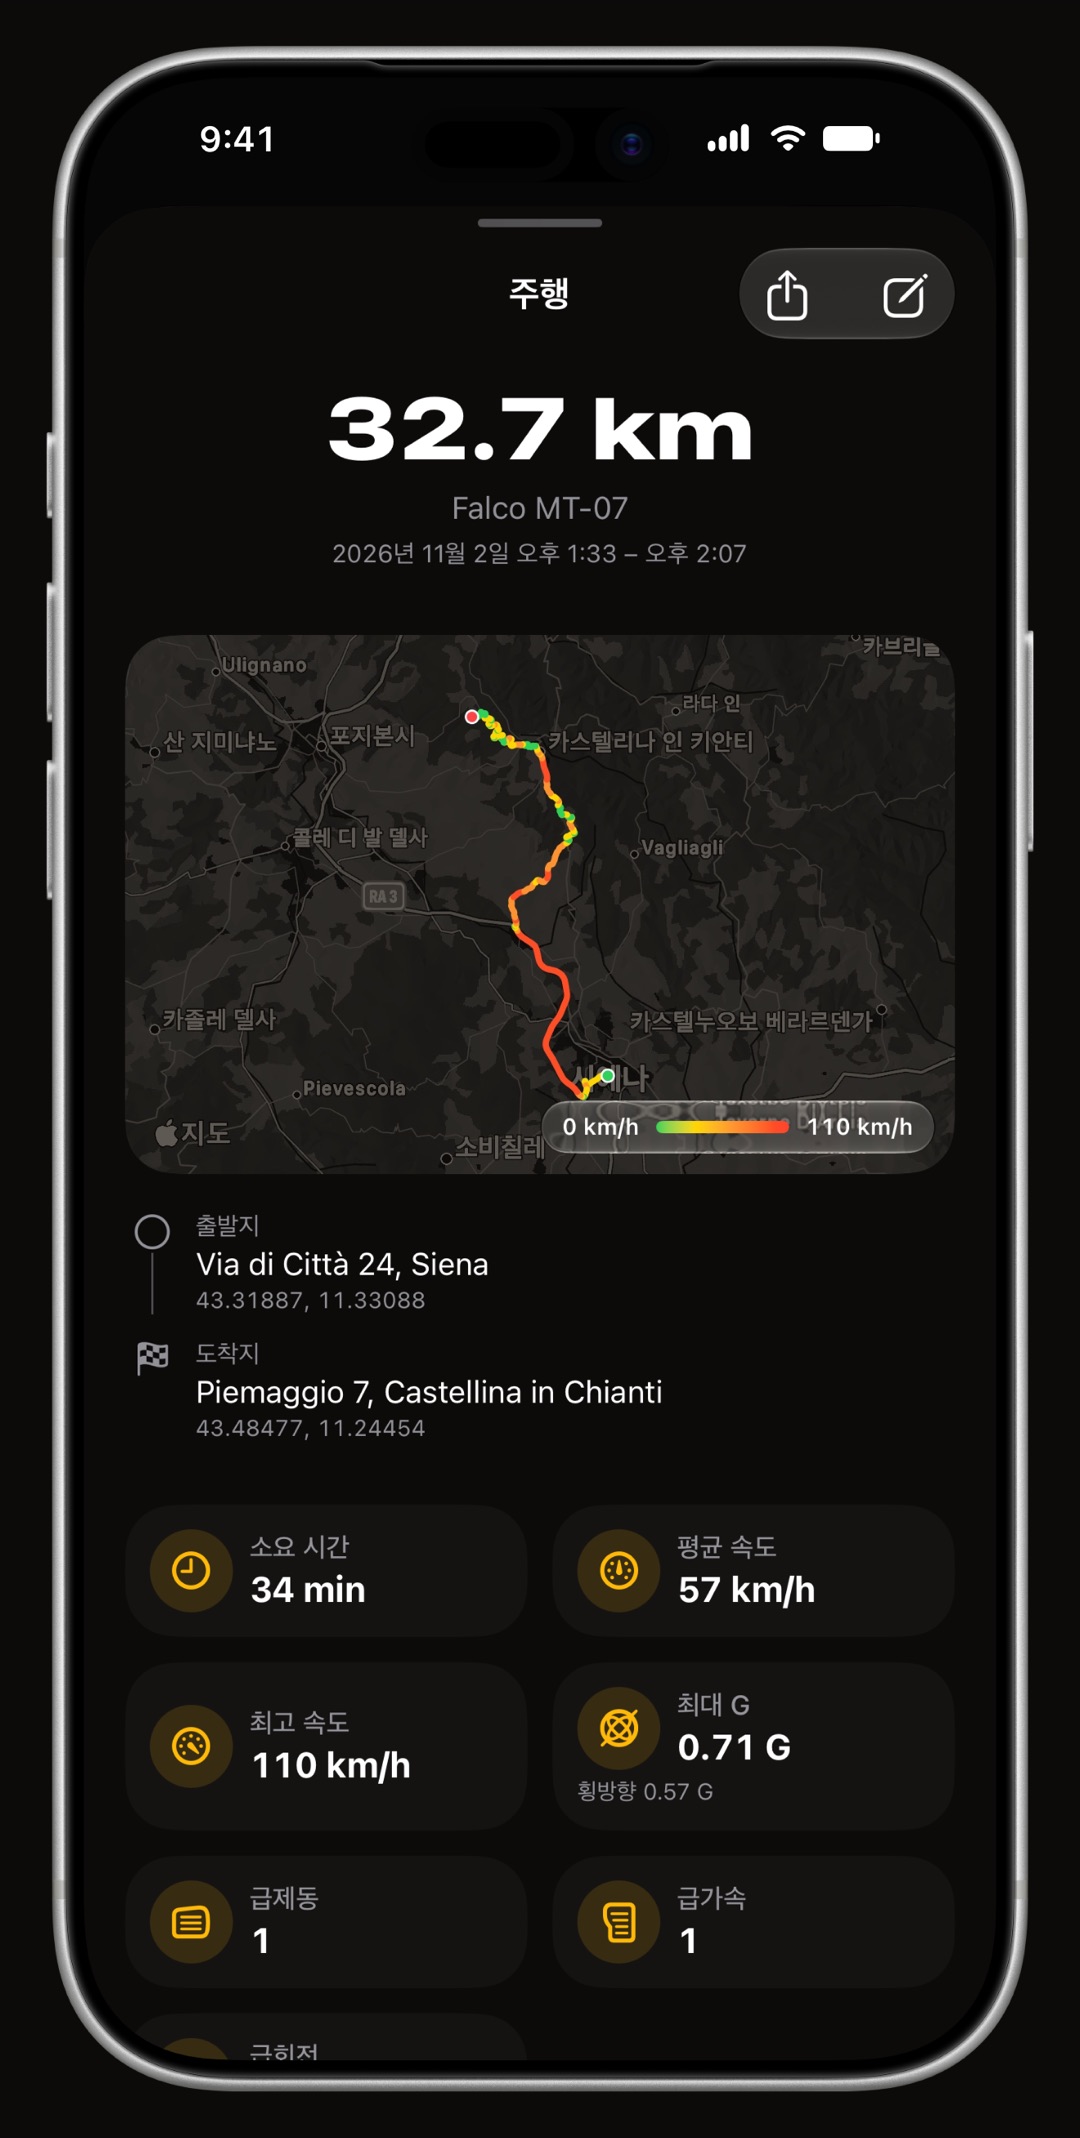
UBI 보험을 정하기 전에 WrenchTime으로 몇 주간 운전을 기록해 보세요. 폰이 차에 연결되거나 운전이 감지되면 주행이 저절로 시작되고, 주행마다 거리, 속도, 집계된 제동, 가속, 코너링 이벤트가 남습니다. 무료 버전은 차량 1대와 주당 기록 주행 10회를 지원합니다. 작동 방식은 주행 자동 기록 가이드에 나와 있습니다.
사용량 기반 보험은 주행거리, 시간대, 급제동, 휴대폰 사용처럼 운전하는 동안 모은 데이터로 보험료 일부를 정하는 자동차보험입니다. 주행거리 연동형은 주로 거리로 보험료를 매기고, 운전습관 연동형은 운전 행동까지 채점합니다. 데이터는 앱, 꽂는 장치, 또는 차량 자체가 모읍니다.
네. Progressive는 위험한 운전의 결과로 요율이 오를 수 있다고 하고, State Farm은 갱신 때마다 보험료가 오르거나 내릴 수 있다고 하며, 워싱턴주 보험감독관은 운전에 따라 보험료가 오르거나 내릴 수 있다고 합니다. 가입 전에 낮은 점수를 어떻게 처리하는지 보험사에 물어보세요.
많은 프로그램이 그럴 수 있습니다. NAIC와 워싱턴주 보험감독관은 차량이 운행되는 장소를 수집하는 데이터로 꼽습니다. 캘리포니아주는 예외로, 규정상 장치는 실제 주행거리만 수집할 수 있고 차량 위치를 수집하거나 저장하는 것은 금지됩니다.
주행거리가 적고, 심야 운전이 적고, 급정지가 적은, 보험사가 보상하는 운전자라면 그럴 가능성이 큽니다. Progressive는 할인을 받은 Snapshot 가입자가 평균 연 328달러를 절약한다고 밝힙니다. 급제동이 잦거나 밤에 먼 거리를 달리는 운전자는 할인이 없거나 보험료가 오를 위험이 있습니다.
제한된 형태로만 가능합니다. 캘리포니아주 규정은 장치가 실제 주행거리만 기록하고 위치는 기록하지 못하게 하며, 장치 사용을 자발적으로 둡니다. Progressive Snapshot과 State Farm Drive Safe & Save는 두 보험사에 따르면 캘리포니아주에서 제공되지 않습니다.
블로그의 다른 글
주행 역학
자동차 G센서가 읽는 값, G 계산 방법, 일반 주행과 스포츠카, F1이 실제로 받는 G를 설명합니다.
주행거리
MileIQ, Everlance, TripLog, Driversnote, Stride, WrenchTime을 무료 한도, 가격, 주행이 저절로 시작되는 방식, 각 앱의 용도로 비교했습니다. 내 차의 기록장에 맞는 주행거리 기록 앱 고르기입니다.
유지비
미국 AAA의 2026년 평균은 연 12,863달러, 1km당 약 53센트입니다. 유지비에 들어가는 항목, 내 차 유지비 계산 공식, 주행거리와 차종, 파워트레인에 따라 숫자가 달라지는 이유를 정리했습니다.

다운로드는 무료입니다. 차량 한 대, 제대로 된 기능, 광고 없음. 당신의 차고가 고마워할 겁니다.
App Store에서 WrenchTime 다운로드