走行距離と税金
IRS基準の走行記録に必要なこと
業務で走るたびに、日付、目的地、業務目的、マイル数をその時点かその直後に記録します。さらに年間の総走行マイル数と、2026年の正しいレートが必要です。
走行距離と税金
ガソリン代は、仕事に使った分を取引の記録などで明らかに区分できる範囲で、必要経費になります。日本には、アメリカのIRSのような国が定めた1kmあたりの単価はありません。会社員向けには、マイカー通勤手当の非課税限度額が片道の距離ごとに決まっていて、月に66,400円が距離別の最大です。2026年11月17日現在、国税庁のページに2027年向けの新しい限度額は見当たりません。
ガソリン代を経費にできるかどうかは、仕事に使ったかどうかで決まります。国税庁は、必要経費の知識(タックスアンサーNo.2210)で、家事関連費のうち必要経費になるのは「取引の記録などに基づいて、業務遂行上直接必要であったことが明らかに区分できる場合のその区分できる金額」に限られると説明しています。
日本には、IRSのマイレージレートのように、自分の車を仕事に使った場合の国の1kmあたりの単価はありません。代わりにあるのは二つの考え方です。個人事業主は、仕事とプライベートで兼用する費用を使用の実態で按分します。会社員に通勤手当を払う会社は、国税庁が定める距離別の非課税限度額の範囲で、税金をかけずに払えます。
参考までに、アメリカのIRSは2026年の業務用レートを、1月から6月が1マイルあたり72.5セント、7月から12月が76セントと定めています(IRSの標準マイレージレート)。日本の制度はこれとは別物です。
| 場面 | 対象 | 公的な基準 | 出典 |
|---|---|---|---|
| 個人事業主のガソリン代 | 事業所得のある人 | 業務に必要な部分を、取引の記録などで明らかに区分できる金額 | 国税庁 タックスアンサーNo.2210 |
| マイカー通勤手当 | 会社員と会社 | 片道の距離ごとの月額の非課税限度額で、合計は月150,000円まで | 国税庁 タックスアンサーNo.2585、No.2582 |
私が開いた国税庁のページには、2026年の途中でガソリン代の扱いや通勤手当の限度額が変わったという記載はありませんでした。各ページは「令和8年4月1日現在法令等」と表示されていて、その時点の限度額が2026年の基準です。
アメリカでは、IRSが燃料価格の上昇を理由に、2026年7月から業務用レートを72.5セントから76セントへ引き上げました。日本のページから確認できるのは、距離別の非課税限度額という固定の表だけで、年の途中で単価が動く仕組みは見当たりません。
ガソリン価格が上がっても、按分の割合を決めるのはあくまで走行の実態です。価格の変化は金額に表れ、仕事で走った割合は走行の記録に表れます。
家事関連費の判定について、所得税基本通達は、業務の遂行上必要な部分の金額が50%を超えるかどうかで判定するとしています。ただし、必要な部分が50%以下でも、その部分を明らかに区分できる場合は、その金額を必要経費に算入して差し支えないとされています。
車は仕事とプライベートの兼用になりやすいため、ガソリン代でもこの考え方で区分するのが一般的です。区分の根拠は取引の記録などに基づくこととされているので、走行した日、距離、仕事の目的を残しておくと、按分の説明がしやすくなります。
| 判定 | 業務に必要な割合 | 必要経費にできる額 | 条件 | 根拠 |
|---|---|---|---|---|
| 業務が主たる部分 | 50%を超える | 業務に必要な部分 | その部分を取引の記録などで明らかに区分できる | 所得税基本通達45-2 |
| 業務が従たる部分 | 50%以下 | 明らかに区分できる部分だけ | 必要な部分の金額を区分できる | 所得税基本通達45-2 |
| 区分できない | 割合を示せない | 経費にならない | 記録がなく区分の根拠がない | 国税庁 No.2210 |
| 店舗併用住宅の家賃や光熱費 | 事業分と家事分に分かれる | 事業に直接必要と区分できる金額だけ | 取引の記録などに基づく | 国税庁 No.2210(例) |
| 走行距離で按分する方法 | 仕事の走行距離を総走行距離で割る | 費用の合計にその割合を掛けた額 | 走行の記録で割合を示せる | この記事の計算例(一般的な方法) |
2026年11月17日現在、私が開いた国税庁のページに、2027年向けの新しいガソリン代の基準や通勤手当の限度額は見当たりません。2026年は、各ページの2026年4月1日現在の内容が基準です。
次の見直しの時期を、国税庁は予告していません。このページも予想はしません。確認できたのは、通勤手当の非課税限度額が月150,000円を上限としていること、距離別の表が2026年4月1日現在のものであることです。
アメリカのIRSは、直近の四回の年次レートを12月14日から12月29日の間に発表しました。日本の制度にそのような決まった発表時期があるかどうかは、確認できていません。
按分は、費用の合計に仕事の割合を掛けて求めます。割合は、走行距離で出すのが分かりやすい方法の一つで、仕事で走った距離を年間の総走行距離で割ります。ほかの実態に合った基準でもかまいませんが、取引の記録などで区分できることが前提です。
計算例です(金額は説明用の架空のものです)。ある個人事業主が、2026年に12,000km走り、そのうち仕事で3,000km走ったとします。年間のガソリン代が150,000円なら、仕事の割合は25%で、経費にできるのは37,500円です。
| 区分 | 走行距離 | 割合 | ガソリン代 |
|---|---|---|---|
| 仕事 | 3,000km | 25% | 37,500円 |
| プライベート | 9,000km | 75% | 112,500円 |
| 合計 | 12,000km | 100% | 150,000円 |
個人事業主は、事業に使った分のガソリン代を、按分したうえで必要経費にできます。国税庁のタックスアンサーNo.2210が説明しているのは、事業と生活の両方に関わる費用のうち、事業のために直接必要だったと明らかに区分できる金額だけが必要経費になる、という点です。
会社員の場合は、通勤にマイカーを使うと、会社が払う通勤手当が片道の距離に応じた月額の限度額まで非課税になります。
限度額を超えて払った分は、給与として源泉徴収の対象になります。ガソリン代の領収書を会社員が確定申告で経費にする、という仕組みではありません。
この記事が説明するのは、公表されている基準です。個々の申告にどう当てはまるかは、税理士などの専門家に相談してください。
会社がマイカー通勤の社員に払う通勤手当は、国税庁のタックスアンサーNo.2585の表にある、片道の通勤距離ごとの月額まで非課税です。2026年4月1日現在、片道2km未満は非課税の枠がなく、2km以上10km未満は月4,200円、95km以上は月66,400円です。
この限度額に、駐車場代相当額を月5,000円まで加えることができます。有料道路を使う場合は、合理的な通行料を加えられますが、合計は月150,000円が限度です。限度額を超えて払った通勤手当は、払った月の給与として課税されます。
| 片道の通勤距離 | 月の非課税限度額 | 駐車場代を加えた最大額 |
|---|---|---|
| 2km以上10km未満 | 4,200円 | 9,200円 |
| 15km以上25km未満 | 13,500円 | 18,500円 |
| 45km以上55km未満 | 32,300円 | 37,300円 |
| 95km以上 | 66,400円 | 71,400円 |
出典:国税庁 タックスアンサーNo.2585(2026年4月1日現在)。駐車場代を加えた最大額は、月額の限度額に駐車場代の加算の上限月5,000円を足した計算です。
アメリカのIRSには、標準マイレージレートか実際の費用かを選ぶ二つの方法があります。日本の公的なページに、同じように標準の単価を選べる方法は見当たりません。個人事業主は、実際にかかった費用のうち、事業に必要な部分を区分して経費にします。
車の費用には、ガソリン代のほかに、整備、保険、税金などがあります。兼用の費用は、この記事で触れた家事関連費の考え方に沿って按分するのが一般的です。
ガソリン代だけでなく、車全体の費用を記録しておくと、按分の根拠がそろいます。自分の車の1kmあたりの実際の費用は、車の1マイルあたりの本当の費用のガイドで計算できます。
ガソリン代の按分は、取引の記録などに基づく区分に支えられています。各走行の日付、行き先、仕事の目的、距離を、走ったときに近いタイミングで残しておくと、区分の根拠として示しやすくなります。
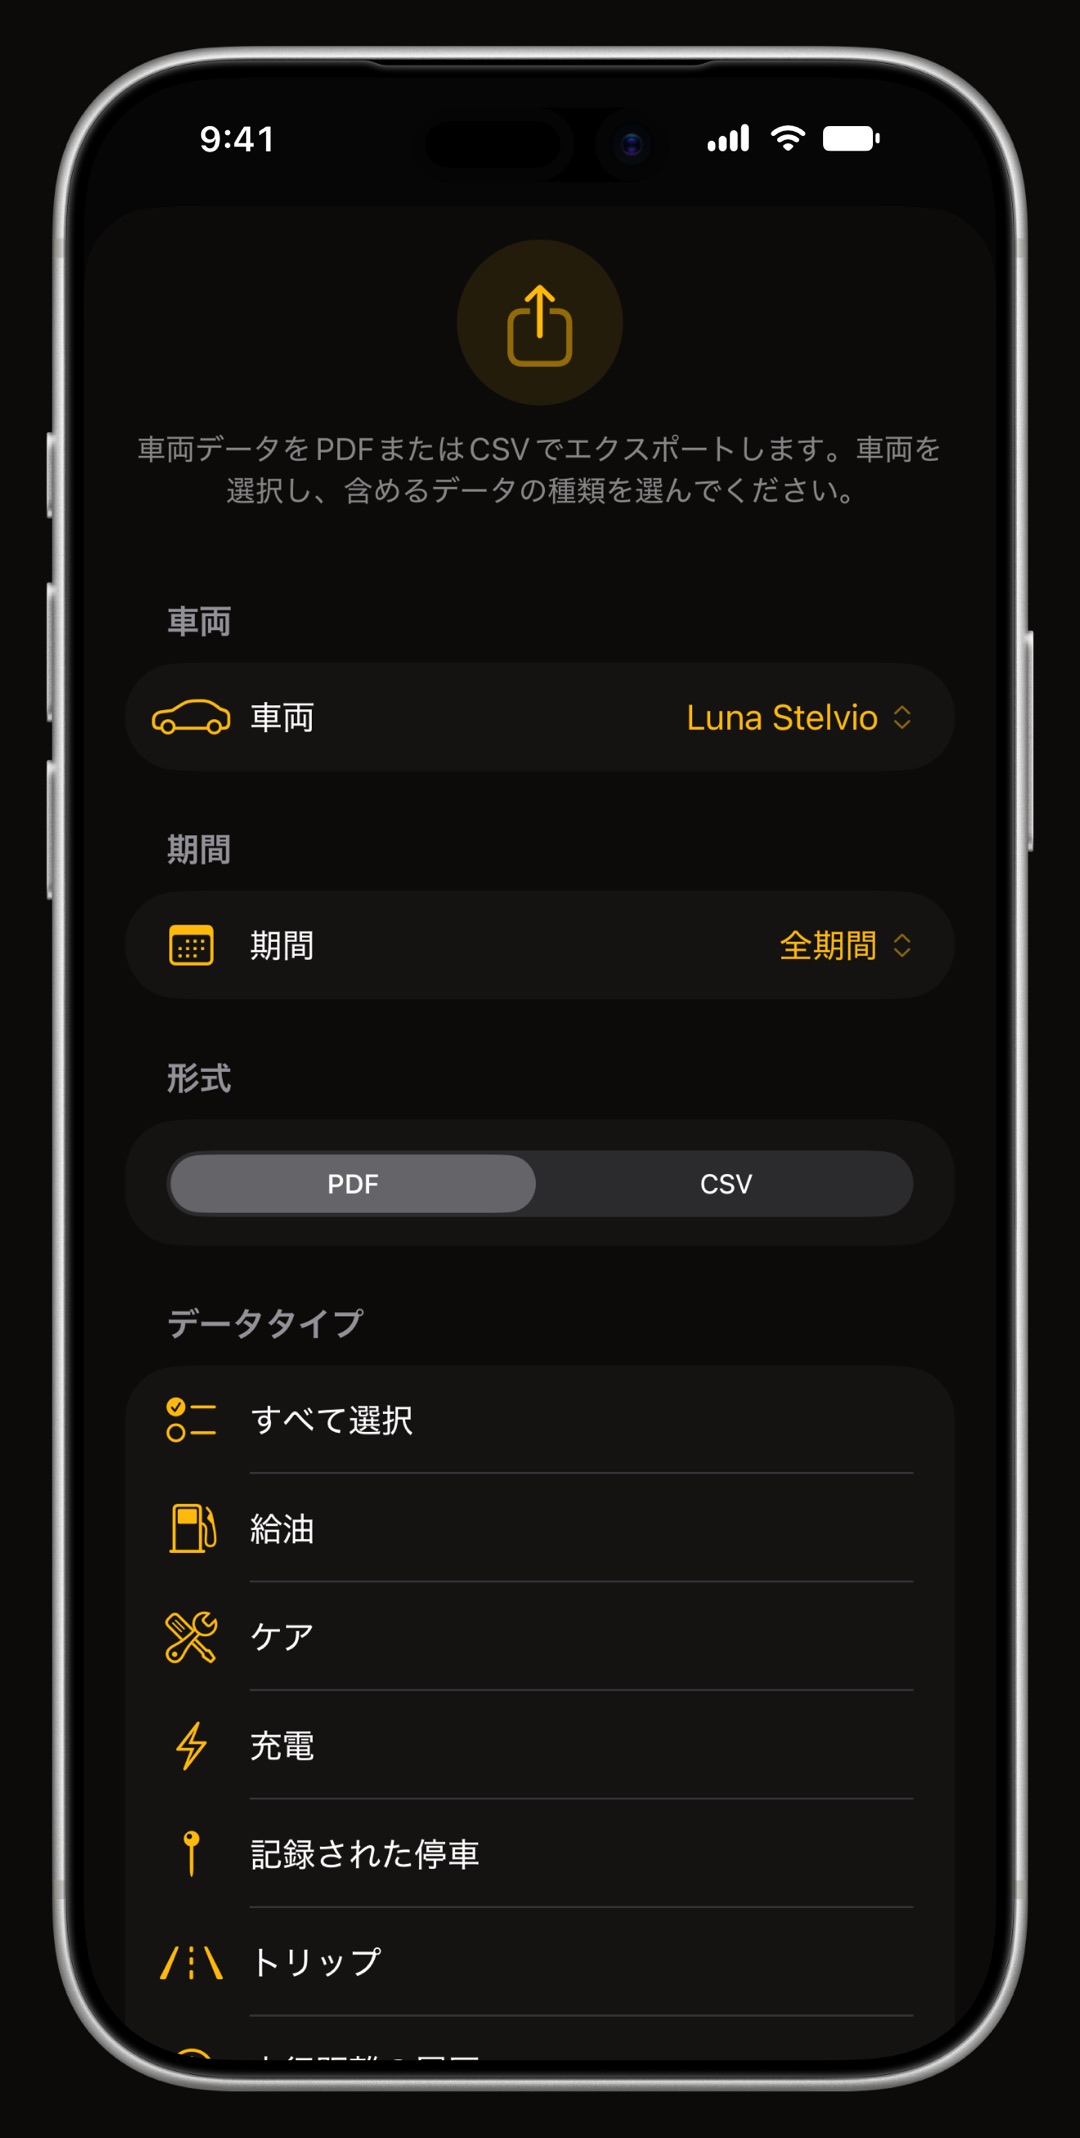
WrenchTimeは、車と二輪車の記録のためのiPhoneアプリで、カーオーディオをBluetoothでペアリングしておけば、走行を自動で記録し、各走行の日付、ルート、距離、所要時間を残します。走行にはタグとメモを付けられ、車両ごとのCSVとPDFの書き出しは、期間とタグで絞り込めます。業務のタグを付けた一年分の走行を、一つのファイルとして取り出せます。
WrenchTimeは、按分の割合を決めたり、経費の合計を出したりはしません。それはご自身か税理士の仕事です。こうしたことをするアプリの比較は、走行距離記録アプリの比較をご覧ください。
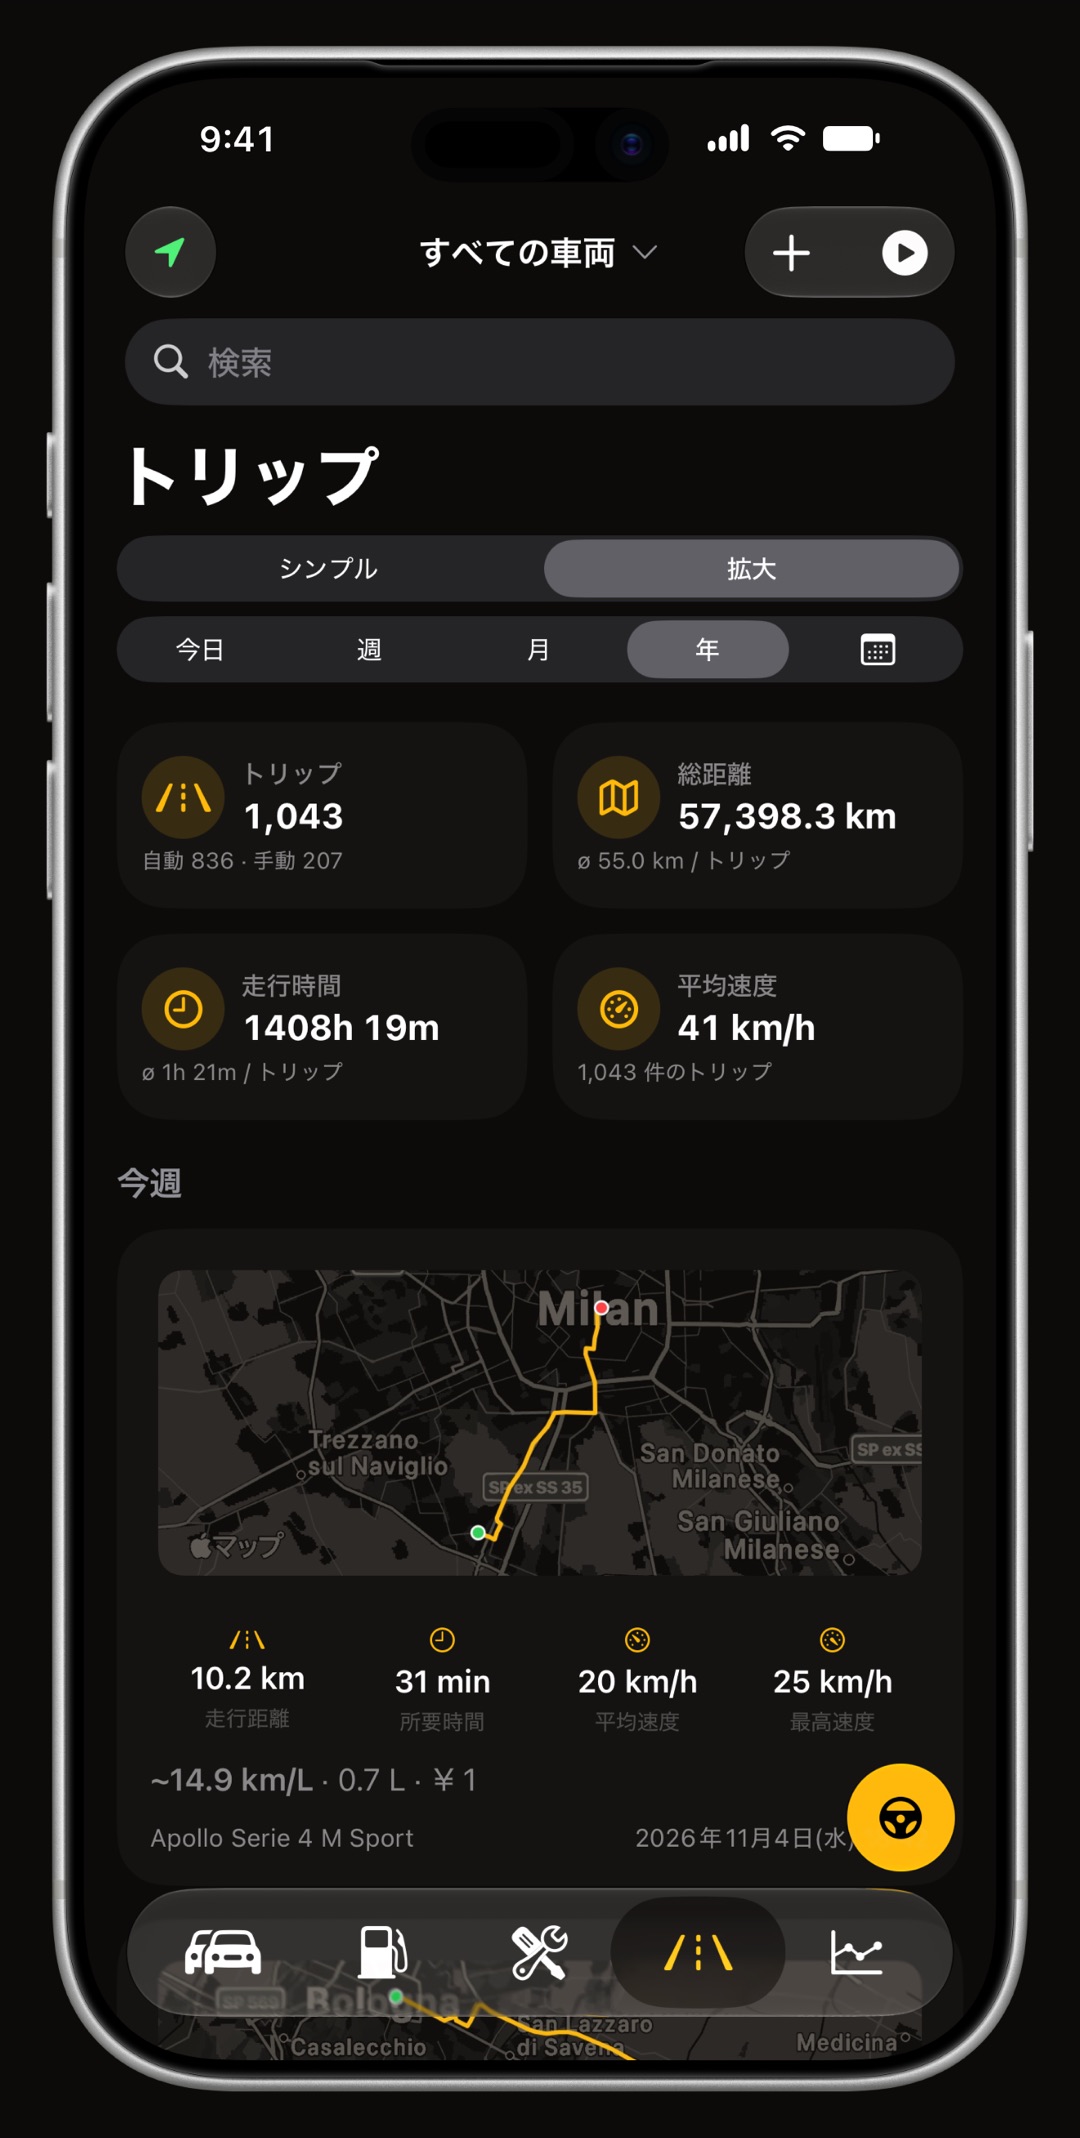
ガソリン代を按分するには、仕事で走った分の記録が欠かせません。WrenchTimeは、各走行を日付と距離つきで操作なしで記録し、その距離を車両の走行距離計に加え、仕事の目的を走行ごとのタグとメモに残せます。検出の仕組みは自動走行距離記録のガイドで説明しています。
無料版は車両1台、週10回までの走行の記録に対応し、CSVとPDFの書き出しも含まれています。WrenchTime Proなら、この制限がなくなります。
個人事業主なら、仕事に使った分のガソリン代は必要経費になります。ただし、国税庁は、取引の記録などに基づいて業務に直接必要だったことが明らかに区分できる金額に限るとしています。仕事と私用で兼用する車は、走行距離などで按分し、その根拠を記録に残します。
国税庁によれば、2026年4月1日現在、片道の通勤距離ごとに月額が決まっています。2km未満は非課税の枠がなく、2km以上10km未満は月4,200円、95km以上は月66,400円です。駐車場代は月5,000円まで、有料道路は合理的な額を加え、合計は月150,000円が上限です。
2026年11月17日現在、私が開いた国税庁のページに、2027年向けの新しい基準や限度額は見当たりません。国税庁は見直しの時期を予告していないため、このページも予想はしません。公表されたら、国税庁のタックスアンサーで最新の内容を確認してください。
どちらか一つに決まっているわけではありません。国税庁は、業務に必要な部分が取引の記録などに基づいて明らかに区分できることを求めています。走行距離の割合で按分するのは一般的な方法の一つで、ガソリン代の領収書は、その合計金額の裏付けになります。
会社員が通勤のガソリン代を自分の経費にする仕組みは、私が開いた公的なページにはありません。かわりに、会社がマイカー通勤手当を払う場合に、片道の距離ごとの月額の限度額まで非課税になり、超えた分は給与として課税されます。
国税庁によれば、マイカー通勤手当の非課税限度額に、駐車場代相当額を月5,000円まで、有料道路の合理的な通行料を加えられます。駐車場代と通行料は両方加えることができ、通勤手当の非課税の合計は月150,000円が上限です。
ブログの他の記事
走行距離と税金
業務で走るたびに、日付、目的地、業務目的、マイル数をその時点かその直後に記録します。さらに年間の総走行マイル数と、2026年の正しいレートが必要です。
維持費
米国AAAの2026年の平均は年12,863ドル、1kmあたり約53セント。維持費の内訳、自分の車で計算する式、走行距離や車種、パワートレインで数字が変わる理由をまとめました。
走行距離
MileIQ、Everlance、TripLog、Driversnote、Stride、WrenchTimeを、無料枠、価格、走行が自動で始まる仕組み、それぞれの用途で比較します。

ダウンロードは無料。車両1台、本物の機能、広告なし。あなたのガレージがきっと喜びます。
App StoreでWrenchTimeをダウンロード